Früher in Rente gehen – für viele Menschen ist das ein erstrebenswertes Ziel. Doch wer in Deutschland tatsächlich vor der Regelaltersgrenze eine Rente bezieht, tut dies keineswegs automatisch, weil ausreichend Vermögen vorhanden ist.
Bild: Wanmaimai / Adobe Stock
Die Statistik zeigt ein deutlich differenzierteres Bild: Lange Versicherungszeiten, gesundheitliche Einschränkungen, Schwerbehinderung und die bewusste Inkaufnahme von Rentenabschlägen spielen eine wesentliche Rolle. Und genau hier liegt ein Unterschied, der in der Diskussion über den „frühen Ruhestand“ häufig untergeht: Früher eine gesetzliche Rente beziehen zu können, ist nicht dasselbe wie finanziell frei entscheiden zu können, wann man aufhört zu arbeiten.
Wer seinen Ruhestandszeitpunkt tatsächlich selbst bestimmen möchte, sollte deshalb nicht nur seine voraussichtliche gesetzliche Rente kennen, sondern auch die Antwort auf die Frage: Wie viel eigenes Vermögen brauche ich, um den Zeitraum bis zur gesetzlichen Rente und anschließend meinen gewünschten Lebensstandard finanzieren zu können?
Stand: Oktober 2026 – Regelungen können sich ändern.
Inhaltsverzeichnis
- Wann gehen Menschen in Deutschland tatsächlich in Rente?
- Warum die Gründe für einen früheren Rentenbeginn so unterschiedlich sind
- Krankheit, Schwerbehinderung und Erwerbsminderung
- 35 oder 45 Versicherungsjahre: früher in Rente durch das Rentenrecht
- Was die Statistik über Vermögen gerade nicht verrät
- Der entscheidende Unterschied: Rentenbeginn oder selbstbestimmter Ruhestand?
- Wie viel Kapital braucht ein früherer Ruhestand?
- Fazit: Finanzielle Freiheit beginnt vor dem Rentenantrag
Wann gehen Menschen in Deutschland tatsächlich in Rente?
Von der viel zitierten „Rente mit 67“ könnte man zunächst den Eindruck gewinnen, der Ruhestand beginne in Deutschland üblicherweise erst mit 67 Jahren. Realiter ist die Situation deutlich differenzierter.
Das durchschnittliche Zugangsalter bei Altersrenten lag 2025 laut Deutscher Rentenversicherung bei 64,7 Jahren. Im Jahr 2000 waren es noch 62,3 Jahre. Das tatsächliche Renteneintrittsalter ist also langfristig gestiegen. Gründe dafür sind unter anderem die Anhebung der Altersgrenzen und das Auslaufen früherer Möglichkeiten, teilweise bereits mit 60 Jahren Altersrente zu beziehen.
Gleichzeitig beziehen nach wie vor viele Menschen ihre Altersrente vor Erreichen der jeweiligen Regelaltersgrenze. Die Gründe reichen laut Statistischem Bundesamt von gesundheitlichen Einschränkungen über lange Versicherungszeiten und betriebliche Frühverrentungsangebote bis zum persönlichen Wunsch nach mehr Freizeit.
„Früher in Rente“ ist damit kein einheitliches Phänomen. Hinter demselben Ergebnis – jemand arbeitet früher nicht mehr oder bezieht früher Rente – können vollkommen unterschiedliche Ausgangssituationen stehen.
Warum die Gründe für einen früheren Rentenbeginn so unterschiedlich sind
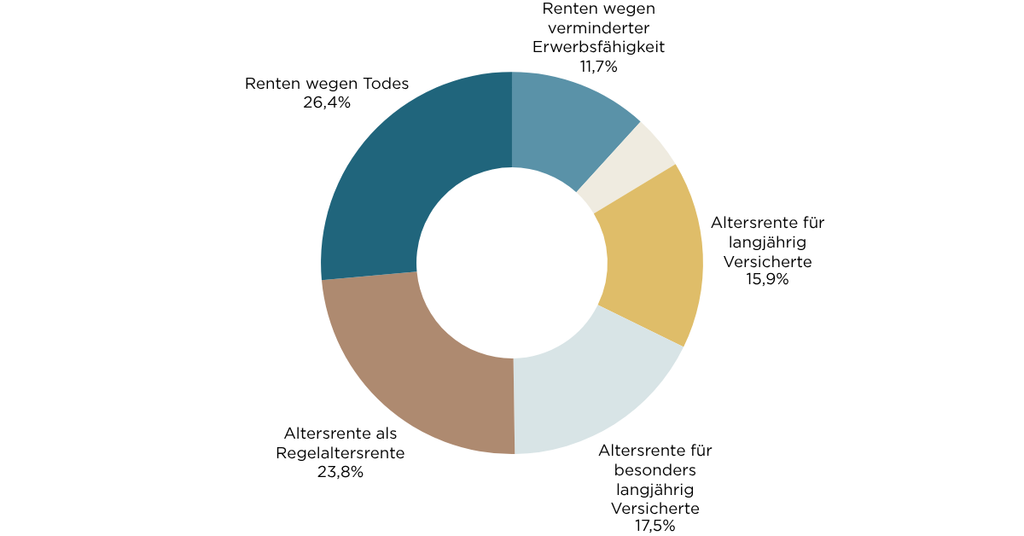
Ein Blick auf die aktuellen Zahlen der Deutschen Rentenversicherung macht das deutlich. 2025 wurden rund 925.900 Altersrenten neu bewilligt. Davon entfielen unter anderem:
- rund 356.400 auf Regelaltersrenten,
- rund 262.400 auf Altersrenten für besonders langjährig Versicherte,
- rund 238.000 auf Altersrenten für langjährig Versicherte und
- rund 69.000 auf Altersrenten für schwerbehinderte Menschen.
Hinzu kamen knapp 176.000 neue Renten wegen verminderter Erwerbsfähigkeit. Damit wird bereits deutlich: Den einen typischen Weg in den Ruhestand gibt es nicht.
Quelle der Daten: https://jahresbericht.deutsche-rentenversicherung.de/artikel/in-zahlen-2025/
Besonders interessant ist dabei die Altersrente für besonders langjährig Versicherte. Sie machte 2025 rund 28 Prozent aller neuen Altersrenten aus und war damit weiterhin die am häufigsten beanspruchte vorgezogene Altersrentenart. Wer diese Rente nutzt, geht aber nicht zwangsläufig früher in Ruhestand, weil ein großes Privatvermögen vorhanden ist. Voraussetzung sind vielmehr grundsätzlich 45 Versicherungsjahre.
Genau deshalb greift die Aussage „Wer früher in Rente geht, kann es sich finanziell leisten“ zu kurz.
Krankheit, Schwerbehinderung und Erwerbsminderung
Für einen Teil der Menschen ist ein früherer Rückzug aus dem Erwerbsleben keine Frage finanzieller Freiheit. 2025 wurden knapp 69.000 Altersrenten für schwerbehinderte Menschen neu bewilligt. Gleichzeitig kamen knapp 176.000 neue Erwerbsminderungsrenten hinzu.
Beides darf statistisch nicht einfach zusammengerechnet und als „Frührente“ bezeichnet werden: Eine Erwerbsminderungsrente ist keine Altersrente. Sie wird gezahlt, wenn die Erwerbsfähigkeit aus gesundheitlichen Gründen erheblich eingeschränkt ist und die entsprechenden Voraussetzungen erfüllt sind.
Gerade diese Unterscheidung ist wichtig. Denn jemand, der aufgrund einer schweren Erkrankung mit Mitte 50 nicht mehr arbeiten kann, befindet sich in einer vollkommen anderen Situation als jemand, der mit 60 bewusst entscheidet: „Ich könnte weiterarbeiten, finanziell muss ich es aber nicht.“ Das Ergebnis mag auf den ersten Blick ähnlich aussehen, die finanzielle Ausgangslage ist es nicht.
35 oder 45 Versicherungsjahre: früher in Rente durch das Rentenrecht
Auch bei den klassischen Altersrenten ist „früher“ nicht automatisch gleichbedeutend mit „finanziell unabhängig“.
Altersrente für besonders langjährig Versicherte
Wer grundsätzlich 45 Versicherungsjahre erreicht, kann (abhängig vom Geburtsjahr) bereits vor der Regelaltersgrenze abschlagsfrei Altersrente beziehen.
Diese Möglichkeit wird häufig noch als „Rente mit 63“ bezeichnet. Für jüngere Jahrgänge ist diese Bezeichnung allerdings irreführend, weil die entsprechende Altersgrenze schrittweise angehoben wurde. Für Versicherte ab Jahrgang 1964 liegt sie bei 65 Jahren.
Altersrente für langjährig Versicherte
Wer mindestens 35 Versicherungsjahre erreicht, kann grundsätzlich bereits ab 63 eine Altersrente für langjährig Versicherte beziehen.
Der entscheidende Unterschied: Wer diese Rente vorzeitig in Anspruch nimmt, muss in der Regel dauerhafte Abschläge akzeptieren. Pro Monat des vorgezogenen Rentenbeginns reduziert sich die Altersrente um 0,3 Prozent.
Auch hier kann hinter derselben Entscheidung vieles stehen. Der eine nimmt Abschläge in Kauf, weil ausreichend Vermögen vorhanden ist, ein anderer möchte schlicht nicht mehr bis zur Regelaltersgrenze arbeiten. Wieder ein anderer kann seine bisherige Tätigkeit gesundheitlich kaum noch ausüben, erfüllt aber nicht die Voraussetzungen einer Erwerbsminderungsrente.
Die Rentenart allein verrät uns nicht die Motivation.
Was die Statistik über Vermögen gerade nicht verrät
Damit kommen wir zu einem wichtigen Punkt: Aus den Rentenzugangsdaten lässt sich nicht belastbar ableiten, wie viele Menschen früher in Ruhestand gehen, weil sie genügend eigenes Vermögen aufgebaut haben.
Die Deutsche Rentenversicherung erfasst beispielsweise, welche Rentenart jemand bezieht und in welchem Alter der Rentenbeginn erfolgt. Sie beantwortet damit aber nicht die Frage, ob diese Person auch ohne gesetzliche Rente bereits mehrere Jahre früher hätte aufhören können zu arbeiten.
Dabei wäre doch genau das für die Beurteilung echter finanzieller Unabhängigkeit wesentlich. Wer beispielsweise mit 58 Jahren aufhört zu arbeiten und die folgenden Jahre vollständig aus eigenem Vermögen finanziert, taucht in der Altersrentenstatistik zunächst überhaupt nicht als Rentenzugang auf. Umgekehrt kann jemand mit 63 eine vorgezogene Altersrente beziehen und trotzdem auf weiteres Erwerbseinkommen angewiesen sein. Rentenbeginn und finanzielle Unabhängigkeit sind deshalb zwei unterschiedliche Größen.
Der entscheidende Unterschied: Rentenbeginn oder selbstbestimmter Ruhestand?
Aus unserer Sicht ist deshalb eine andere Frage wesentlich interessanter als die bloße Frage nach dem frühestmöglichen gesetzlichen Rentenbeginn: Ab welchem Alter können Sie es sich leisten, nicht mehr arbeiten zu müssen?
Das ist eine vollkommen andere Perspektive. Wer seinen Ruhestand ausschließlich am gesetzlichen Rentensystem ausrichtet, bewegt sich innerhalb der dort vorgegebenen Altersgrenzen und Voraussetzungen. Wer dagegen einen selbstbestimmten Ruhestand plant, beginnt bei der eigenen Lebensplanung:
- Mit welchem Alter möchten Sie Ihre Erwerbstätigkeit reduzieren oder beenden?
- Welchen Lebensstandard möchten Sie anschließend finanzieren?
- Welche gesetzlichen, betrieblichen und privaten Renten stehen später zur Verfügung?
- Welches Vermögen besteht bereits?
- Welche laufenden Verpflichtungen müssen berücksichtigt werden?
- Wie viel Kapital muss bis zum gewünschten Ruhestandszeitpunkt zusätzlich aufgebaut werden?
Erst wenn diese Zahlen bekannt sind, wird aus dem Wunsch „Ich möchte früher in Rente“ ein tatsächlich planbares Ziel.
Wie viel Kapital braucht ein früherer Ruhestand?
Nehmen wir ein bewusst vereinfachtes Beispiel: Eine Person möchte mit 60 Jahren nicht mehr arbeiten. Die gesetzliche Altersrente soll jedoch erst einige Jahre später beginnen. Damit entsteht zunächst eine finanzielle Brücke.
Angenommen, für den gewünschten Lebensstandard werden netto 4.000 Euro monatlich benötigt und aus anderen sicheren Einkommensquellen stehen in dieser Phase 1.500 Euro zur Verfügung. Es verbleibt eine monatliche Differenz von 2.500 Euro. Das entspricht 30.000 Euro pro Jahr. Allein fünf Jahre dieser Überbrückungsphase würden damit rechnerisch bereits einen Finanzierungsbedarf von 150.000 Euro verursachen.
Und das ist noch keine vollständige Ruhestandsplanung. Zusätzlich müssen unter anderem Inflation, Steuern, Kranken- und Pflegeversicherung, die weitere Vermögensentwicklung, Sicherheitsreserven sowie die Finanzierung des Lebensstandards nach Beginn der gesetzlichen Rente berücksichtigt werden.
Das Beispiel zeigt aber sehr anschaulich: „Früher aufhören“ ist eine Kapitalbedarfsfrage. Und genau deshalb sollte die Planung auch dort beginnen.
Die gesetzliche Rente bleibt ein wichtiger Baustein, aber nicht der Terminplaner Ihres Lebens
Dabei geht es ausdrücklich nicht darum, die gesetzliche Rentenversicherung kleinzureden. Sie ist für Millionen Menschen ein zentraler Bestandteil der Altersversorgung. Auch Möglichkeiten wie die Altersrente für besonders langjährig Versicherte können individuell äußerst wertvoll sein.
Problematisch wird es erst, wenn der eigene Lebensplan vollständig davon abhängig gemacht wird. Denn gesetzliche Rahmenbedingungen können sich über Jahrzehnte verändern. Altersgrenzen wurden bereits in der Vergangenheit angepasst. Auch die individuelle Erwerbsbiografie entwickelt sich nicht immer exakt so, wie man sie mit 35 oder 40 Jahren erwartet.
Wer dagegen frühzeitig eigenes Vermögen aufbaut, schafft sich einen zusätzlichen Handlungsspielraum. Dann lautet die Frage nämlich nicht mehr „Wann darf ich endlich in Rente?“ sondern „Wann möchte ich aufhören und was muss finanziell gegeben sein, damit ich mir diese Entscheidung leisten kann?“
Das ist der Unterschied zwischen einem gesetzlichen Rentenbeginn und einem finanziell geplanten Ruhestandszeitpunkt.
Warum diese Planung möglichst früh beginnen sollte
Ein selbstbestimmter Ruhestand entsteht selten bis niemals durch eine einzelne Entscheidung kurz vor dem 60. Geburtstag. Je früher der gewünschte Ruhestandszeitpunkt, der voraussichtliche Kapitalbedarf und die bereits vorhandenen Ansprüche beziffert werden, desto mehr Möglichkeiten bestehen, die Differenz strukturiert aufzubauen.
Dabei können je nach persönlicher Situation unterschiedliche Bausteine eine Rolle spielen, wie etwa freie Kapitalanlagen, private oder betriebliche Altersvorsorge, Immobilien, bestehendes Vermögen und steuerlich sinnvolle Gestaltungsmöglichkeiten.
Entscheidend ist nicht, möglichst viele Lösungen nebeneinanderzustellen, sondern zunächst die Zielgröße zu kennen. Denn ohne diese Zahl bleibt „früher in Rente“ lediglich ein Wunsch. Mit einer konkreten Kapitalbedarfsrechnung wird daraus ein Ziel, dessen Machbarkeit sich prüfen und dessen Weg sich planen lässt.
Fazit: Finanzielle Freiheit beginnt vor dem Rentenantrag
Menschen beziehen aus sehr unterschiedlichen Gründen früher Rente: wegen langer Versicherungszeiten, mit Abschlägen nach mindestens 35 Versicherungsjahren, aufgrund einer Schwerbehinderung oder – bei Erwerbsminderungsrenten – weil ihre Gesundheit eine weitere Erwerbstätigkeit nur noch eingeschränkt oder gar nicht mehr zulässt.
Was die Rentenstatistik hingegen nicht beantwortet, ist die für die persönliche Ruhestandsplanung vielleicht spannendste Frage: Wie viele Menschen könnten aus eigenem Vermögen selbst entscheiden, wann sie aufhören zu arbeiten? Genau diese Entscheidungsmöglichkeit lässt sich nicht beantragen. Sie muss aufgebaut werden.
Wer seinen Ruhestand wirklich selbst bestimmen möchte, sollte deshalb nicht erst fragen, wann er gesetzlich Rente beziehen darf. Man sollte sich also fragen: Wie viel Kapital brauche ich, damit mein gewünschter Ruhestandszeitpunkt finanziell funktioniert?
Sie möchten wissen, wann Ruhestand für Sie finanziell möglich ist?
Bei König Finanzen betrachten wir nicht nur Ihre voraussichtliche gesetzliche Rente. Wir ermitteln, welchen Kapitalbedarf Ihr gewünschter Ruhestandszeitpunkt tatsächlich erzeugt und wie sich die bestehende Lücke strukturiert schließen lässt.
Erst Klarheit in Zahlen, dann ein planbarer Weg.
Disclaimer
Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Versicherungs-, Rechts- oder Steuerberatung dar. Die dargestellten Rentenregelungen und statistischen Angaben entsprechen dem zum Zeitpunkt der Erstellung verfügbaren Informationsstand. Ob und unter welchen Voraussetzungen eine bestimmte Rentenart beansprucht werden kann und welche finanzielle Strategie sinnvoll ist, hängt stets von der individuellen Situation ab. Verbindliche Auskünfte zu gesetzlichen Rentenansprüchen erteilt die Deutsche Rentenversicherung.
Annalena Roither verbindet über 6 Jahre Erfahrung in der Finanzbranche mit Expertise in Kommunikation, Prozessstruktur und fachlicher Aufbereitung. Bei König Finanzen macht sie komplexe Finanzthemen verständlich und zielgruppengerecht zugänglich.