Autor: Annalena Roither

  • Finanzberatung ohne Filiale: Warum digital nicht unpersönlich heißt

    Finanzberatung ohne Filiale: Warum digital nicht unpersönlich heißt

    Bild: AndreyPopov / Getty Images

    Die klassische Bankfiliale war lange der Ort, an dem finanzielle Entscheidungen getroffen wurden. Konto, Finanzierung, Geldanlage, Altersvorsorge, manchmal sogar Versicherung: Wer etwas regeln wollte, machte einen Termin vor Ort, nahm Unterlagen mit und saß seinem Ansprechpartner gegenüber.

    Dieses Bild verändert sich deutlich. Eine aktuelle Sonderauswertung der KfW zeigt: 2024 haben erstmals weniger als die Hälfte der mittelständischen Unternehmen mindestens einen Geschäftstermin in einer Bank- oder Sparkassenfiliale wahrgenommen. 2017 lag dieser Wert noch bei 65 Prozent. Auch die Zahl der tatsächlichen Filialbesuche sinkt stetig.

    Dies zeigt eine grundsätzliche Verschiebung: Finanzberatung muss heute nicht mehr zwingend in einer Filiale stattfinden, um persönlich, verbindlich und fachlich oder qualitativ hochwertig zu sein.

    Stand: Juni 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was die KfW-Zahlen über den Mittelstand zeigen

    Laut KfW haben 2024 rund 1,8 Millionen mittelständische Unternehmen eine Bank- oder Sparkassenfiliale besucht. Das waren deutlich weniger als noch einige Jahre zuvor. Gleichzeitig sank auch die durchschnittliche Zahl der Filialbesuche pro Unternehmen. Die Entwicklung ist also klar: Mittelständler suchen ihre Bankfiliale immer seltener auf. Und das liegt nicht nur daran, dass viele Banken und Sparkassen ihre Filialnetze verkleinert haben, sondern auch daran, dass sich das Verhalten der Kunden verändert hat.

    Unternehmer, Führungskräfte und auch zunehmend mehr Privatpersonen organisieren viele Bereiche ihres Lebens längst digital. Rechnungen, Buchhaltung, Termine, Verträge, Kommunikation, Dokumente. Vieles läuft heute online, per Videotermin oder über digitale Systeme. Warum sollte dann also ausgerechnet Finanzberatung dauerhaft an einem klassischen Filialtermin hängen?

    Wichtig ist aber: Der Rückgang der Filialbesuche bedeutet nicht automatisch, dass Beratung unwichtig wird. Er bedeutet eher, dass sich der Ort, die Form und der Anspruch an Beratung verändern. Früher war die Filiale der Mittelpunkt der Kundenbeziehung. Heute ist sie nur noch eine Möglichkeit unter mehreren.

    Der Rückgang der Filialbesuche ist kein Zufall

    Mittelständische Unternehmen sind in vielen Bereichen längst digital organisiert. Das betrifft nicht nur große Konzerne, sondern gerade auch moderne kleine und mittlere Unternehmen (KMU).

    Viele Unternehmerinnen und Unternehmer arbeiten mit digitalen Buchhaltungssystemen, Videocalls, Online-Terminbuchungen, Cloud-Dokumenten, digitalen Signaturen und automatisierten Prozessen. Sie erleben jeden Tag, dass gute Zusammenarbeit nicht zwingend am selben Ort stattfinden muss. Da ist es nur konsequent, dass auch Finanzprozesse digitaler werden.

    Wer ohnehin einen vollen Kalender hat, wird sich zurecht fragen: Muss ich für jede finanzielle Frage wirklich in eine Filiale fahren? Muss ein Beratungsgespräch zwingend an einem Bankschreibtisch stattfinden? Oder reicht es nicht, wenn der Prozess digital ausgeführt wird?

    Die ehrliche Antwort: In vielen Fällen reicht das nicht nur, es ist sogar besser. Denn gute Beratung hängt nicht an einem Gebäude oder an einem Ort. Sie hängt an der Qualität der Analyse, an der fachlichen Einordnung, an klarer Dokumentation und an der Frage, ob der Kunde am Ende wirklich versteht, warum eine bestimmte Entscheidung sinnvoll ist und diese auch letztendlich mit einem guten Gefühl treffen kann.

    Das alte Bankenbild: seriös, aber oft nicht mehr zeitgemäß

    Viele Menschen verbinden Finanzberatung noch immer mit einem eher konservativen Bild: Filiale, Krawatte, fester Termin, Papierunterlagen, Unterschriftenmappe, Kaffee im Besprechungsraum. Am besten noch ein Faxgerät dazu.

    Dieses Bild ist grundsätzlich nicht falsch. Es hat schließlich lange funktioniert und man sollte nicht so tun, als wäre alles Alte automatisch schlecht. Gerade im Finanzbereich haben Verlässlichkeit, Diskretion, Erfahrung und persönliche Beziehungen einen hohen Wert. Aber man muss auch nüchtern sagen: Nur weil ein Prozess alt ist und bisher immer gut funktioniert hat, ist er nicht automatisch besser.

    Ein Beratungsgespräch wird nicht seriöser, nur weil es in einer Filiale stattfindet. Eine Empfehlung wird nicht fundierter, nur weil sie auf Papier ausgedruckt wird anstatt auf einem PDF-Dokument zu stehen. Und ein Ansprechpartner ist nicht automatisch kompetenter, nur weil man ihn einmal im Jahr persönlich am Bankschalter sieht.

    Das klassische Bankenbild darf deshalb hinterfragt werden. Nicht respektlos oder abwertend, aber realistisch. Denn viele Kunden erwarten heute zu Recht beides: fachliche Seriosität und moderne Abläufe. Sie möchten nicht zwischen persönlicher Nähe und digitaler Effizienz wählen müssen. Sie wollen eine Beratung, die sich an ihrem Leben orientiert. Und nicht an Öffnungszeiten, Filialstandorten et cetera.

    Persönliche Beratung braucht keine Filiale mehr

    Ein weit verbreiteter Denkfehler lautet: Digital bedeutet unpersönlich. Das stimmt so nicht. Unpersönlich wird Beratung nicht durch Zoom, Teams oder digitale Unterlagen. Unpersönlich wird sie dann, wenn der Berater nicht zuhört, nur Produkte erklärt (oder gar penetrant verkauft), keine echten Fragen stellt oder den Kunden durch einen standardisierten Prozess schiebt. Persönlichkeit entsteht durch Haltung, nicht durch Raumgröße oder Mobiliar.

    Eine digitale Beratung kann sehr persönlich sein, wenn sie gut gemacht ist. Der Kunde sieht den Berater, kann Fragen stellen, Unterlagen gemeinsam durchgehen, Berechnungen nachvollziehen und Entscheidungen in Ruhe vorbereiten.

    Gerade bei komplexen Themen wie Ruhestandsplanung, Steueroptimierung, privater Vorsorge oder Vermögensstrukturierung kann ein digitaler Prozess sogar helfen. Unterlagen können strukturiert vorbereitet, Zahlen sauber sortiert und Termine effizient geplant werden.

    Natürlich gibt es Situationen, in denen ein persönliches Treffen vor Ort sinnvoll sein kann. Gerade bei sehr umfangreichen Vermögens- oder Unternehmensstrukturen kann sich das anbieten, aber als Standard ist der Filialtermin unserer Meinung nach nicht mehr zwingend notwendig. Die bessere Messgröße ist nicht der Ort des Gesprächs, sondern die Qualität des Ergebnisses.

    Wie König Finanzen Kundenprozesse digital und persönlich verbindet

    König Finanzen arbeitet bewusst und aus Leidenschaft modern und digital. Vom ersten Kontakt bis zur laufenden Betreuung sind die wesentlichen Kundenprozesse digital organisiert. Das betrifft zum Beispiel die Terminbuchung, die Vorbereitung von Gesprächen, die Beratung per Zoom, Teams und Co., die digitale Abwicklung von Unterlagen sowie spätere Service- und Abstimmungstermine.

    Das Ziel dahinter ist nicht Digitalisierung um der Digitalisierung willen. Das Ziel ist ein sauberer, effizienter und nachvollziehbarer Beratungsprozess.

    Für Kunden bedeutet das konkret: Sie können Termine einfacher buchen, ohne lange Abstimmungen per Telefon. Gespräche lassen sich ortsunabhängig führen, ohne Anfahrt, Parkplatzsuche oder Wartezeit. Unterlagen können strukturiert vorbereitet und digital besprochen werden. Fragen lassen sich auch später im Serviceprozess effizient klären. Und trotzdem bleibt die Beratung persönlich, weil echte Gespräche geführt werden – mit Menschen, nicht mit starren Formularstrecken.

    Gerade bei Finanzthemen ist diese Kombination entscheidend, denn viele Kunden wollen auch nicht einfach einen Online-Abschluss. Sie wollen verstehen, was sie tun. Sie wollen wissen, ob eine Versorgungslücke besteht, wie groß ihr Kapitalbedarf ist und welcher Weg nach vorn sinnvoll sein kann. Genau hier braucht es Beratung, aber eben nicht zwingend eine Filiale.

    Worauf Kunden bei digitaler Finanzberatung achten sollten

    Digitale Beratung für sich ist kein Qualitätsmerkmal. Ein schlecht vorbereiteter Videotermin bleibt ein schlecht vorbereiteter Termin. Ein digitales Formular ersetzt keine fachliche Einordnung. Und eine schnelle Online-Strecke ist nicht automatisch die beste Lösung. Wer digitale Finanzberatung nutzt, sollte deshalb auf einige Punkte achten.

    1. Der Prozess muss transparent sein. Kunden sollten verstehen, welche Schritte folgen, welche Unterlagen benötigt werden und wie eine Empfehlung zustande kommt.
    2. Die Beratung sollte nicht beim Produkt beginnen. Gute Finanzberatung startet mit Zielen, Zahlen, Rahmenbedingungen, steuerlichen Aspekten, Liquidität und Zeithorizont.
    3. Der Berater sollte erklären können, für wen eine Lösung geeignet ist und für wen nicht. Gerade diese Abgrenzung ist ein wichtiges Vertrauenssignal.
    4. Digitale Kommunikation muss trotzdem verbindlich sein. Termine, Unterlagen, Empfehlungen und nächste Schritte sollten sauber dokumentiert werden.
    5. Menschliche Nähe bleibt wichtig. Kunden sollten nicht das Gefühl haben, durch einen digitalen Verkaufsautomaten zu laufen. Bei finanziellen Entscheidungen geht es oft um Lebensplanung. Das braucht Zeit, Ruhe und ein Gegenüber, das nicht nur abschließen will.

    Fazit

    Der Rückgang der Bankfilialbesuche im Mittelstand zeigt deutlich: Finanzprozesse verändern sich. Kunden sind digitaler, Unternehmen sind digitaler, Erwartungen sind digitaler. Das heißt aber nicht, dass persönliche Beratung an Bedeutung verliert. Es heißt nur, dass persönliche Beratung nicht mehr zwangsläufig an eine Filiale gebunden ist.

    Das alte Bild von Finanzberatung – fester Schreibtisch, Papiermappe, Termin in der Filiale – wirkt für viele Menschen nicht mehr zeitgemäß. Verlässlich soll Beratung trotzdem bleiben. Fachlich stark ebenfalls. Und menschlich erst recht.

    Die Zukunft liegt nicht in rein digitalen Abschlussstrecken und auch nicht in nostalgischer Filial-Ideologie. Die Zukunft liegt in einem hybriden Verständnis: digital organisiert, fachlich fundiert, persönlich geführt.


    Sie möchten Ihre Finanz- und Ruhestandsplanung nicht dem Zufall überlassen, haben aber keine Lust auf veraltete Prozesse und Produktgespräche ohne roten Faden?

    Dann lassen Sie uns gemeinsam auf Ihre Zahlen, Ihre Ziele und Ihre Möglichkeiten schauen.

    Disclaimer

    Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Finanzielle Entscheidungen sollten immer anhand der persönlichen Situation, Ziele, steuerlichen Rahmenbedingungen und Risikotragfähigkeit geprüft werden. König Finanzen erbringt keine Steuerberatung im Sinne des Steuerberatungsgesetzes. Bei steuerlichen Detailfragen sollte ein Steuerberater hinzugezogen werden.
  • Altersvorsorge-Reform 2027: Was sich für Verbraucher ändert

    Altersvorsorge-Reform 2027: Was sich für Verbraucher ändert

    Bild: vegefox.com / Adobe Stock

    Ab dem 1. Januar 2027 soll die geförderte private Altersvorsorge in Deutschland grundlegend neu aufgestellt werden. Die bisherige Riester-Welt wird nicht einfach nur kosmetisch überarbeitet, sondern durch neue Produktformen, neue Förderregeln und mehr Kapitalmarktorientierung ergänzt beziehungsweise ersetzt. Bundestag und Bundesrat haben der Reform inzwischen zugestimmt; die neuen Produkte können Anbieter ab dem 1. Januar 2027 anbieten.

    Das klingt erst einmal positiv. Mehr Renditechancen, mehr Flexibilität, einfachere Förderung, weniger starre Garantien. Und ja: Viele Punkte gehen in die richtige Richtung, aber Altersvorsorge bleibt Altersvorsorge. Es geht um Entscheidungen mit einer Laufzeit von Jahrzehnten. Genau deshalb sollte niemand vorschnell Altverträge kündigen, auf tolle, neue Werbeversprechen reagieren oder sich durch neue Depot-Angebote unter Druck setzen lassen.

    Die zentrale Frage ist nicht: „Ist das neue Altersvorsorgedepot gut oder schlecht?“, sondern „Passt es zu meinem Leben, meiner Einkommens- und Steuersituation, meinem bestehenden Vertrag und meinem Ruhestandsziel?“

    Stand: Juni 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was ändert sich ab 2027 bei der privaten Altersvorsorge?

    Die Reform soll die geförderte private Altersvorsorge renditestärker, flexibler und verständlicher machen. Künftig soll es neben Garantieprodukten auch Altersvorsorgedepots ohne Garantie geben. Damit wird die Tür für stärker kapitalmarktorientierte Lösungen geöffnet, also etwa für global gestreute Aktienanlagen oder ETF-basierte Konzepte.

    Grob gesagt entstehen künftig drei Richtungen:

    1. Das Altersvorsorgedepot
      Hier steht die Kapitalmarktorientierung im Vordergrund. Das bedeutet mehr Renditechancen, aber auch Wertschwankungen. Eine Garantie gibt es nicht zwingend.
    2. Das Standarddepot Altersvorsorge
      Dieses soll besonders einfach und kostengünstig sein. Beim Standardprodukt sind die Effektivkosten auf 1,0 Prozent begrenzt.
    3. Garantieprodukte
      Für sicherheitsorientierte Sparer bleiben Produkte mit Garantie möglich. Künftig soll es neben 100 Prozent Garantie auch eine niedrigere Garantie von 80 Prozent der eingezahlten Beträge geben. Das kann mehr Renditechancen ermöglichen, bleibt aber ein anderer Ansatz als ein reines Depotmodell.

    Grundsätzlich ist das ein Fortschritt. Die alte Riester-Welt war für viele Menschen zu starr, zu kompliziert und durch hohe Garantievorgaben oft renditeschwach. Aber mehr Auswahl löst noch kein Vorsorgeproblem, denn mehr Auswahl bedeutet auch mehr Verantwortung bei der Entscheidung.

    Was ist das neue Altersvorsorgedepot?

    Das neue Altersvorsorgedepot soll eine staatlich geförderte, kapitalmarktorientierte Altersvorsorge ermöglichen. Anders als bei klassischen Riester-Verträgen steht nicht mehr zwingend eine lebenslange Garantie im Mittelpunkt. Stattdessen soll das Geld stärker in chancenreichere Anlagen fließen können.

    Die Verbraucherzentrale beschreibt das staatlich organisierte Standardprodukt als Altersvorsorgedepot, das ab Januar 2027 eine standardisierte, breit gestreute und kostengünstige Anlage ermöglichen soll. Details zum staatlichen Standardprodukt werden allerdings noch im Rahmen einer Verordnung beraten.

    Das ist wichtig: Das neue Produkt ist beschlossen, aber die praktische Umsetzung ist noch nicht vollständig sichtbar. Welche Anbieter gute Lösungen liefern, wie die tatsächlichen Kosten aussehen, welche Fonds eingesetzt werden, wie flexibel Wechsel funktionieren und wie gut die Bedingungen im Kleingedruckten sind – all das muss man sich konkret anschauen, sobald die Produkte real am Markt sind.

    Ein Altersvorsorgedepot ist also keine automatische Verbesserung. Vielmehr ist es ein (weiteres) Werkzeug. Und wie bei jedem Werkzeug gilt: Entscheidend ist, ob es zum Ziel passt. Denken Sie an das Beispiel mit dem Hammer und dem Wändestreichen aus unserem Artikel „Konzept schlägt Produkt.“.

    Wie funktioniert die neue Förderung?

    Die Förderung soll ab 2027 einfacher werden. Statt der bisherigen starren Riester-Zulagenlogik richtet sich die Grundzulage künftig stärker nach der eigenen Einzahlung.

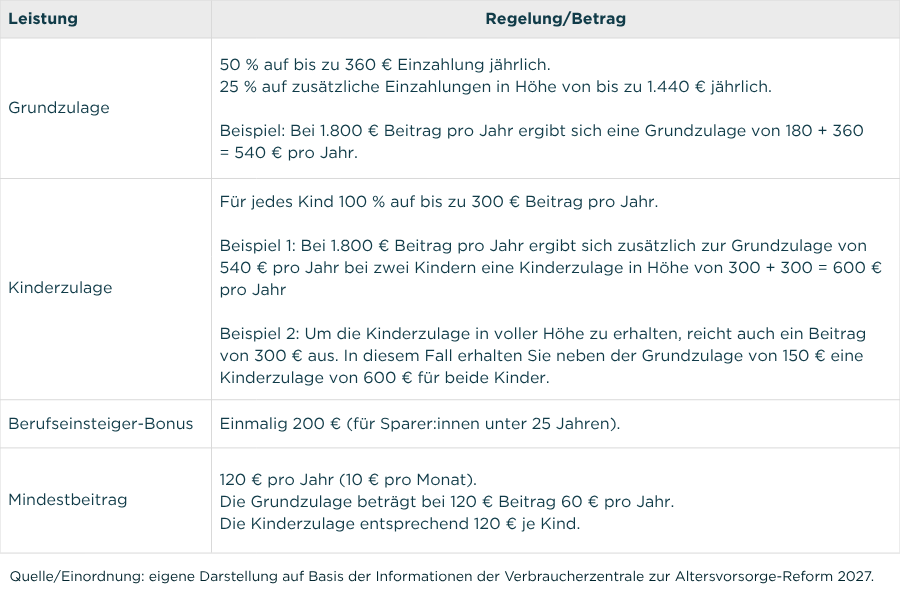
    Die folgende Übersicht zeigt vereinfacht, wie die neue Zulagenförderung für Neuverträge ab 2027 aufgebaut sein soll:

    Auf den ersten Blick wirkt diese Förderung attraktiv, besonders für Familien, junge Sparer und Menschen, die mit überschaubaren Monatsbeiträgen starten möchten. Entscheidend ist aber nicht nur die Höhe der Zulage, sondern auch, ob die Förderung nach Kosten, Steuern, Laufzeit und persönlicher Ruhestandsplanung wirklich einen Vorteil bringt. Eine derartige Förderung ist auch nur dann wertvoll, wenn das Gesamtkonzept stimmt und die Lösung in Ihre Ruhestandsplanung passt.

    Was passiert mit bestehenden Riester-Verträgen?

    Für bestehende Riester-Verträge gilt Bestandsschutz. Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden oder noch werden, können mit der bisherigen steuerlichen Förderung weitergeführt werden. Das ist einer der wichtigsten Punkte für Verbraucher.

    Ein bestehender Riester-Vertrag muss nicht automatisch gekündigt, beitragsfrei gestellt oder übertragen werden. Ein Wechsel in die neue Förderwelt kann möglich sein, aber er muss ordentlich geprüft werden. Beim Wechsel in einen Neuvertrag zu den neuen Konditionen können Wechsel-, Abschluss- und Vertriebskosten anfallen. Außerdem ist ein Wechsel zurück in die alte steuerliche Förderung nicht mehr möglich.

    Deshalb ist jedes pauschale „Altvertrag raus, neues Depot rein“ fragwürdig, um nicht zu sagen unseriös. Ein alter Vertrag kann Schwächen haben, ja. Er kann zu teuer, zu unflexibel oder zu renditeschwach sein, aber er kann auch Vorteile enthalten, die man nicht leichtfertig verwerfen sollte. Alte Garantien, bestehende Förderbedingungen, bereits aufgebaute Zulagen, steuerliche Besonderheiten oder eine Auszahlungsstruktur, die in der Tat zur persönlichen Situation passt.

    Warum Kosten jetzt noch wichtiger werden

    Die Kostenfrage wird durch die Reform noch interessanter. Das Standarddepot soll eine Effektivkostenquote von maximal 1,0 Prozent haben. Das klingt niedrig, ist aber über lange Laufzeiten trotzdem nicht ganz harmlos. Die Verbraucherzentralen weisen darauf hin, dass selbst eine Effektivkostenquote von 1,0 Prozent über 40 Jahre einen erheblichen Teil der Kapitalmarkterträge aufzehren kann.

    Und noch wichtiger: Diese Kostengrenze gilt nur für Standarddepots. Daneben können Anbieter weitere Altersvorsorgeverträge anbieten, bei denen der Kostendeckel nicht zwingend greift. Die Verbraucherzentralen warnen deshalb ausdrücklich vor teureren „Premium“-Modellen, zusätzlicher Fondsauswahl oder Betreuungsleistungen, die am Ende deutlich höhere Kosten verursachen können.

    Das bedeutet für Verbraucher:
    Ein günstiges Produkt ist nicht automatisch passend.
    Ein teureres Produkt ist nicht automatisch schlecht.
    Aber hohe Kosten müssen einen echten, nachvollziehbaren Mehrwert liefern. Bei Altersvorsorge zählt was nach Kosten, Steuern und Laufzeit übrig bleibt.

    Auszahlungsplan statt lebenslanger Rente: Chance oder Risiko?

    Eine weitere große Änderung betrifft die Auszahlungsphase. Bisher war bei Riester-Verträgen grundsätzlich eine lebenslange Rentenzahlung vorgesehen, künftig soll mehr Flexibilität möglich sein. Zu Beginn der Auszahlungsphase können Sparer zwischen zwei Möglichkeiten wählen:

    • „eine lebenslange Leibrente, also eine bestimmte monatliche Rentenzahlung bis zum Lebensende;
    • ein befristeter Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr läuft. Ein längerer Auszahlungsplan ist möglich. Noch nicht ausgezahltes Vermögen ist in diesen Fällen vererbbar. Mit Ablauf des Auszahlungsplans ist das Vermögen verzehrt, es erfolgen keine weiteren Auszahlungen mehr.“

    So das Bundesfinanzministerium.

    Ein Auszahlungsplan kann zu höheren monatlichen Auszahlungen führen als eine klassische lebenslange Rente. Dafür trägt der Sparer aber stärker das Risiko, sehr alt zu werden und später keine Zahlung aus diesem Vertrag mehr zu erhalten. Aber auch hier gilt: Es gibt keine pauschal richtige Antwort. Wer familiär vorbelastet ist, sehr langfristig plant, andere lebenslange Rentenbausteine hat oder bewusst Vererbbarkeit möchte, bewertet diese Frage anders als jemand, der maximale Sicherheit bis ans Lebensende sucht.

    Altersvorsorge ist keine reine Produktentscheidung, sondern vielmehr eine Lebensplanungsentscheidung.

    Lesen Sie mehr

    Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge

    Neues Altersvorsorgedepot: Renten-Chance oder teure Verkaufsfalle?

    Wahrnehmungslücken in der Altersvorsorge: Warum gute Finanzberatung mit klarer Kommunikation beginnt

    Für wen die Reform interessant sein kann

    Die Reform kann besonders interessant sein für Menschen, die langfristig vorsorgen wollen, Kapitalmarktschwankungen aushalten können und staatliche Förderung sinnvoll in ihre Gesamtstrategie einbinden möchten.

    Relevant kann sie vor allem sein für:

    • Familien mit Kindern, weil die neue Kinderzulage bei passenden Eigenbeiträgen attraktiv sein kann.
    • Jüngere Sparer, weil frühes Beginnen durch lange Laufzeit und Berufseinsteigerbonus begünstigt wird.
    • Selbständige und bestimmte berufsständisch Versorgte, weil der förderberechtigte Personenkreis erweitert wird. Künftig sollen unter anderem selbständig Erwerbstätige mit Einkünften nach § 15 oder § 18 EStG und abgegebener Steuererklärung grundsätzlich unmittelbar förderberechtigt sein.
    • Menschen mit hohem Steuerbewusstsein, weil geförderte Altersvorsorge in der Ansparphase steuerlich begünstigt wird und Leistungen später nachgelagert besteuert werden. Während der Ansparphase werden Wertsteigerungen und Erträge in den Altersvorsorgeverträgen nicht besteuert; besteuert wird erst in der Auszahlungsphase.

    Aber: Gerade für steuerlich gut aufgestellte Haushalte muss sorgfältig verglichen werden. Ein normales ETF-Depot, eine versicherungsbasierte Altersvorsorge, eine Basisrente, ein bestehender Riester-Vertrag oder eine Kombination mehrerer Bausteine können je nach Ziel, Einkommen, Liquiditätsbedarf und Ruhestandsplanung sinnvoll(er) sein.

    Was Sie jetzt konkret tun sollten

    Das Wichtigste zuerst: Nicht hektisch handeln. Die Verbraucherzentralen warnen bereits vor einer Verkaufswelle neuer Verträge und empfehlen, sich unabhängig zu informieren sowie insbesondere die Konditionen des staatlich organisierten Standardprodukts abzuwarten. Es besteht kein Grund für voreilige Abschlüsse.

    Aus unserer Sicht sind jetzt diese vier Schritte sinnvoll:

    1. Bestehende Verträge nicht vorschnell verändern
      Kündigen Sie keinen Riester-Vertrag, stellen Sie ihn nicht unüberlegt beitragsfrei und übertragen Sie ihn nicht allein aufgrund einer Werbeanzeige oder eines Depotvergleichs.
    2. Förderquote und Kosten prüfen
      Rechnen Sie durch, welche Förderung Sie tatsächlich erhalten würden. Entscheidend ist nicht die maximale Zulage auf dem Papier, sondern Ihre persönliche Förderquote nach Eigenbeitrag, Kinderzahl, Steuersituation und Laufzeit.
    3. Steuerliche Wirkung einordnen (lassen)
      Geförderte Altersvorsorge verschiebt die Besteuerung häufig in die Zukunft. Das kann sinnvoll sein, muss aber zur späteren Einkommenssituation passen. Besonders bei höheren Einkommen sollte man nicht nur auf die Förderung schauen, sondern auf das Nettoergebnis im Ruhestand.
    4. Das Thema in die gesamte Ruhestandsplanung integrieren
      Die neue Altersvorsorge sollte nicht isoliert betrachtet werden. Sie muss zur gesetzlichen Rente, betrieblichen Altersversorgung, bestehenden Versicherungen, Depotvermögen, Immobilien, Liquidität und Steuerstrategie passen.

    Denken Sie stets daran: Konzept schlägt Produkt. Immer.

    Fazit

    Die Reform der privaten Altersvorsorge ist für Verbraucher relevant, klar. Sie bringt neue Chancen, vor allem durch mehr Kapitalmarktorientierung, einfachere Zulagen und flexiblere Auszahlungsformen. Aber sie macht Altersvorsorge nicht unbedingt einfacher. Wer nur auf Förderung schaut, übersieht Kosten. Wer nur auf Kosten schaut, übersieht Steuern. Wer nur auf Rendite schaut, übersieht Risiko. Wer nur auf ein neues Produkt schaut, übersieht womöglich sein eigentliches Ziel.

    Das Ziel ist nicht, irgendein Altersvorsorgedepot abzuschließen. Das Ziel ist ein planbarer Ruhestand mit klaren Zahlen, sauberer Struktur und einer Strategie, die auch in 10, 20 oder 30 Jahren noch Sinn ergibt.

    Unser Rat: Bleiben Sie ruhig. Sammeln Sie Informationen. Prüfen Sie bestehende Verträge. Und treffen Sie keine vorschnelle Entscheidung, nur weil ab 2027 ein neues Produkt am Markt ist.


    Sie haben bereits einen Riester-Vertrag oder möchten wissen, ob die neue Altersvorsorge-Reform ab 2027 für Sie sinnvoll sein könnte?

    Dann lassen Sie Ihre Situation strukturiert prüfen. Bei König Finanzen betrachten wir nicht nur ein einzelnes Produkt, sondern Ihre gesamte Ruhestandsplanung: bestehende Verträge, Steuerwirkung, Fördermöglichkeiten, Kosten, Liquidität und Ihr persönliches Ziel.

    Vereinbaren Sie ein Beratungsgespräch und bringen Sie Klarheit in Ihre Altersvorsorge, bevor Sie eine Entscheidung treffen.

    Transparenz-Hinweis // Disclaimer

    Stand: Mai / Juni 2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Anlage-, Rechts- oder Steuerberatung. Die konkreten Auswirkungen der Altersvorsorge-Reform hängen von Ihrer persönlichen Situation, bestehenden Verträgen, steuerlichen Rahmenbedingungen und zukünftigen Produktbedingungen ab. Regelungen, Verwaltungsanweisungen und Anbieterbedingungen können sich ändern. Eine individuelle Prüfung ist vor Vertragsänderungen, Kündigungen, Übertragungen oder Neuabschlüssen dringend empfehlenswert.

  • Zu Lasten der Mittelschicht: Das deutsche Steuer- und Abgabensystem

    Zu Lasten der Mittelschicht: Das deutsche Steuer- und Abgabensystem

    Der Unterschied zwischen Brutto und Netto

    Foto: studio v-zwoelf / Adobe Stock

    Wer in Deutschland arbeitet, gut verdient und Verantwortung übernimmt, kennt das Gefühl: Das Bruttogehalt sieht ordentlich aus, das Nettogehalt wirkt deutlich nüchterner. Und spätestens beim Blick auf Einkommensteuer, Krankenversicherung, Rentenversicherung, Pflegeversicherung und Arbeitslosenversicherung stellt sich die Frage: Warum bleibt eigentlich so wenig übrig?

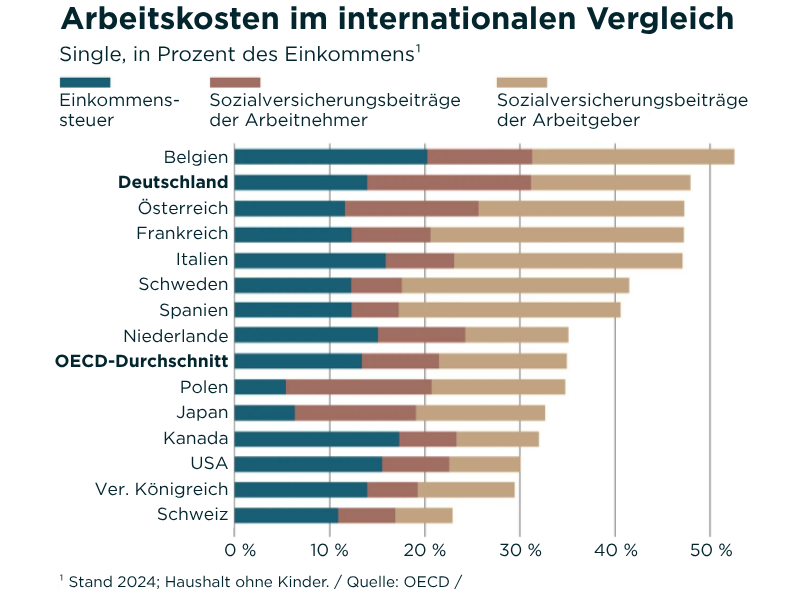
    Die unbequeme Antwort lautet: In Deutschland wird Arbeit besonders stark belastet. Nicht nur durch Steuern, sondern vor allem durch die Kombination aus Steuern und Sozialabgaben. Genau diese Mischung trifft die Mittelschicht besonders hart. Laut OECD lag der sogenannte Steuer- und Abgabenkeil für einen alleinstehenden Durchschnittsverdiener in Deutschland 2025 bei 49,3 Prozent. Nur Belgien lag mit 52,5 Prozent höher.

    Stand: Mai 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was bedeutet „Steuer- und Abgabenlast“ überhaupt?

    Wenn über Steuerbelastung gesprochen wird, denken viele primär an die Einkommensteuer. Das ist zwar faktisch korrekt, aber nicht gänzlich vollständig, denn auf Arbeitseinkommen wirken in Deutschland mehrere Belastungsebenen gleichzeitig:

    • Einkommensteuer
    • Solidaritätszuschlag (soweit relevant)
    • Kirchensteuer (falls kirchensteuerpflichtig)
    • gesetzliche Krankenversicherung
    • Pflegeversicherung
    • Rentenversicherung
    • Arbeitslosenversicherung
    • Arbeitgeberanteile zur Sozialversicherung
    • indirekte Steuern wie Mehrwertsteuer beim Konsum

    Die OECD betrachtet deshalb nicht nur die Einkommensteuer, sondern den sogenannten Tax Wedge, also den Abstand zwischen dem, was Arbeit den Arbeitgeber insgesamt kostet, und dem, was beim Arbeitnehmer netto ankommt. Genau hier schneidet Deutschland im internationalen Vergleich seit Jahren schwach ab. Für 2024 lag der Steuer- und Abgabenkeil für einen durchschnittlichen Single ohne Kinder in Deutschland bei 47,9 Prozent, deutlich über dem OECD-Durchschnitt von 34,9 Prozent.

    Warum die Mittelschicht besonders betroffen ist

    Die Mittelschicht zahlt nicht deshalb besonders viel, weil sie formal immer den höchsten Steuersatz hätte. Sie zahlt besonders viel, weil bei ihr mehrere Systeme gleichzeitig greifen.

    Bei kleineren Einkommen beginnt die Belastung mit Sozialabgaben. Ab dem steuerlichen Grundfreibetrag kommt die Einkommensteuer hinzu. 2026 liegt dieser Grundfreibetrag bei 12.348 Euro. Bis zu diesem Betrag bleibt das Existenzminimum steuerfrei; darüber greift der Einkommensteuertarif.

    Das klingt zunächst fair, praktisch entsteht aber ein Problem: Sozialabgaben fallen früh an, während die Einkommensteuer progressiv steigt. Wer also aus dem unteren Einkommensbereich in solide mittlere Einkommen hineinwächst, merkt oft sehr schnell, dass jeder zusätzliche Euro deutlich stärker belastet wird als erwartet.

    Besonders bitter ist das für Menschen, die genau das tun, was politisch und gesellschaftlich eigentlich gewünscht ist: arbeiten, sich weiterbilden, Verantwortung übernehmen, Karriere machen, Familie absichern, Vermögen aufbauen. Genau diese Gruppe wird aber häufig nicht als „förderbedürftig“ gesehen und gleichzeitig noch nicht als wirklich vermögend behandelt. Sie sitzt sozusagen zwischen den Stühlen.

    Das Problem liegt nicht nur bei der Einkommensteuer

    In vielen Debatten wird so getan, als sei die Einkommensteuer allein das Problem, dabei ist der deutsche Spitzensteuersatz von 42 Prozent nicht das einzige Thema. Entscheidend ist, ab wann hohe Belastungen einsetzen und welche Abgaben zusätzlich wirken. Der Spitzensteuersatz greift 2026 bereits ab einem zu versteuernden Einkommen von 69.879 Euro.

    Das bedeutet zwar nicht, dass ab diesem Einkommen das gesamte Einkommen mit 42 Prozent besteuert wird, aber der zusätzliche Euro oberhalb dieser Schwelle wird entsprechend hoch belastet. Gleichzeitig wirken Sozialversicherungsbeiträge bis zu ihren jeweiligen Beitragsbemessungsgrenzen.

    Dadurch entsteht für viele gut verdienende Angestellte eine Phase, in der Steuer- und Sozialabgaben zusammen besonders unangenehm drücken. Man verdient zu viel, um sich arm zu fühlen, aber oft zu wenig, um durch Vermögen, Gestaltungsspielräume oder Kapitalerträge wirklich frei zu sein. Das ist der typische drückende Schuh der gehobenen Mittelschicht.

    Warum mehr Brutto nicht automatisch viel mehr Netto bedeutet

    Viele Menschen erleben irgendwann den Moment, an dem eine Gehaltserhöhung auf dem Papier gut aussieht, aber auf dem Konto deutlich weniger bewirkt als erwartet. Das liegt am Zusammenspiel aus Progression und Sozialabgaben. Beispielhaft gesagt:
    Wer 300 Euro brutto mehr verdient, bekommt nicht 300 Euro netto mehr. Je nach Einkommenshöhe, Steuerklasse, Krankenversicherung, Kinderzahl, Kirchensteuer und weiteren Faktoren kann ein erheblicher Teil davon direkt wieder abfließen.

    Das ist nicht automatisch „ungerecht“ im moralischen Sinne. Ein Sozialstaat muss finanziert werden, aber es ist ein ernstes Problem, wenn Leistung, Mehrarbeit und Aufstieg für breite Gruppen der Bevölkerung immer weniger spürbar belohnt werden. Denn dann entsteht genau das, was man in vielen Haushalten bereits beobachten kann: Die Menschen arbeiten viel, verdienen ordentlich und haben trotzdem das Gefühl, finanziell nicht wirklich voranzukommen. Und dieses Gefühl ist keine bloße Einbildung, sondern häufig sogar mathematisch nachvollziehbar.

    Mehrwertsteuer: Stille Zusatzbelastung im Alltag

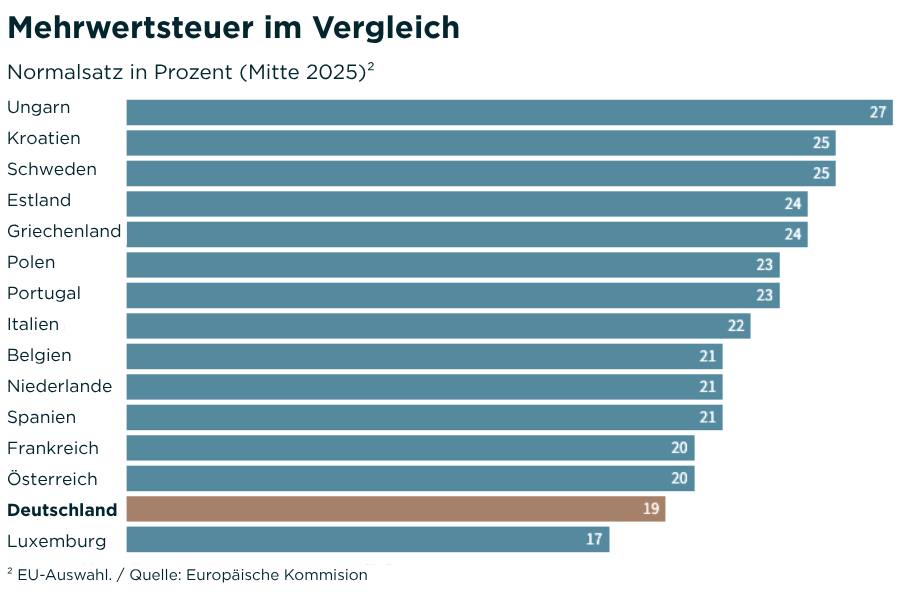
    Zur Wahrheit gehört auch, dass die Belastung nicht bei dem Nettogehalt endet. Wer sein bereits versteuertes Einkommen ausgibt, zahlt auf viele Waren und Dienstleistungen zusätzlich Mehrwertsteuer. In Deutschland beträgt der reguläre Mehrwertsteuersatz 19 Prozent. Damit liegt Deutschland im EU-Vergleich eher niedrig; die EU verlangt grundsätzlich einen Normalsatz von mindestens 15 Prozent.

    Das macht die Diskussion aber nicht einfacher, denn eine höhere Mehrwertsteuer könnte zwar den Staatshaushalt stabilisieren oder Spielraum für Einkommensteuerentlastungen schaffen, gleichzeitig trifft Verbrauchsteuer Haushalte mit niedrigeren und mittleren Einkommen oft spürbar, weil sie einen größeren Teil ihres Einkommens konsumieren müssen.

    Auch hier zeigt sich: Das deutsche System ist kein unbedingt einfacher Mechanismus. Es ist historisch gewachsen, politisch mehrfach nachjustiert und für normale Bürger kaum noch intuitiv nachvollziehbar. Genau deshalb reicht es auch nicht, nur auf einzelne Steuersätze zu schauen.

    Was das für Ihre Ruhestandsplanung bedeutet

    Für die private Finanzplanung ist die hohe Steuer- und Abgabenlast ein zentrales Thema, denn wer heute viel abgibt, muss umso klarer wissen:

    • Wie hoch ist mein tatsächlicher Kapitalbedarf für einen selbstbestimmten Ruhestand?
    • Welche Versorgungslücke entsteht realistisch?
    • Welche steuerlichen Stellschrauben darf und sollte ich nutzen?
    • Welche Rücklagen, Investments und Vorsorgebausteine gehören sinnvoll zusammen?
    • Welche Maßnahmen bringen langfristig Substanz und welche nur kurzfristige Beruhigung?

    Genau hier liegt der Denkfehler vieler Bürger: Sie sehen Steuern nur als Ärgernis, aber nicht als strategischen Planungsfaktor. Dabei muss man sagen: Wer jedes Jahr hohe Steuern und Abgaben zahlt, sollte seine Finanzstruktur nicht dem Zufall überlassen. Steueroptimierung allein ersetzt keine Ruhestandsplanung, aber eine gute Ruhestandsplanung muss steuerliche Effekte berücksichtigen. Als Bestandteil einer ganzheitlichen Strategie.

    Lesen Sie mehr

    OECD: Besteuerung der Arbeit 2025

    Norwegenplan

    Finanzplanung und Steuerberatung: Wo die Grenze verläuft und warum sie doch zusammengehören

    Honorarberatung: Vor- und Nachteile

    Was Sie konkret tun können

    Sie können das deutsche Steuer- und Abgabensystem nicht reformieren, aber Sie können verhindern, dass Sie persönlich planlos durch dieses System schwimmen. Der erste Schritt ist eine gewisse Klarheit, ein Grundverständnis, wenn man so will.

    1. Netto nicht isoliert betrachten

    Viele schauen nur auf das, was monatlich eingeht. Wichtiger ist die gesamte Struktur: Einkommen, Ausgaben, Rücklagen, bestehende Verträge, Steuerlast, Vorsorge, Vermögensaufbau und Zielbild für den Ruhestand.

    Ohne Gesamtbild entstehen Einzelentscheidungen. Und Einzelentscheidungen sind selten eine Strategie.

    2. Kapitalbedarf berechnen

    Die entscheidende Frage lautet nicht: „Wie viel kann ich monatlich sparen?“ sondern: „Wie viel Kapital brauche ich, um später frei entscheiden zu können?“

    Erst aus dieser Zahl lässt sich ableiten, welche Sparrate, welche Renditeannahme, welcher Zeithorizont und welche steuerliche Struktur für ihre private Vermögensstruktur sinnvoll sind.

    3. Steuerliche Hebel sauber prüfen

    Je nach Lebenssituation können steuerlich geförderte Vorsorge, private Rentenlösungen, Investmentstrukturen, Immobilien, betriebliche Versorgung oder andere Bausteine relevant sein. Aber nicht alles passt zu jedem.

    Das Entscheidende ist nicht, ob ein Produkt steuerlich attraktiv klingt, sondern ob es in Ihre Gesamtstrategie passt.

    4. Steuerberater und Finanzplanung zusammendenken

    Ein Steuerberater prüft und gestaltet steuerliche Sachverhalte im konkreten Einzelfall. Finanzplanung ordnet Einkommen, Vermögen, Risiken, Vorsorge und Ziele strategisch. Beides ersetzt sich nicht gegenseitig.

    Gute Planung entsteht dort, wo beide Perspektiven sauber zusammenspielen.

    5. Langfristig denken

    Kurzfristige Steuerersparnis fühlt sich gut an, langfristiger Kapitalaufbau sitzt am längeren Hebel.

    Wer heute 1.000 Euro spart und sie danach einfach konsumiert, hat kurzfristig gewonnen, aber strategisch nichts aufgebaut. Wer steuerliche Entlastungen, Überschüsse oder frei werdende Liquidität konsequent in Vermögen überführt, arbeitet an seiner Zukunft. Das ist zwar weniger spektakulär, aber genau deshalb funktioniert es.

    Fazit

    Deutschland belastet Arbeit stark. Besonders die Mittelschicht spürt das, weil sie gleichzeitig Einkommensteuer, Sozialabgaben und Konsumsteuern trägt, ohne automatisch die Gestaltungsspielräume sehr vermögender Haushalte zu haben.

    Rein politisch kann man darüber streiten. Und ja, Reformen wären sinnvoll, aber für Ihre persönliche Situation hilft Warten wenig.

    Die entscheidende Frage ist doch: „Wie bewege ich mich klug durch dieses System?“

    Genau dafür braucht es Klarheit in Zahlen, einen belastbaren Plan und eine Strategie, die Steuern, Vorsorge und Vermögensaufbau nicht getrennt betrachtet.

    Denn Konzept schlägt Produkt. Immer.

    FAQ: Häufige Fragen zur Steuer- und Abgabenlast der Mittelschicht

    Warum zahlt die Mittelschicht in Deutschland so viel?

    Weil bei mittleren Einkommen Einkommensteuer und Sozialabgaben gleichzeitig wirken. Vor allem Sozialversicherungsbeiträge fallen früh an und belasten Arbeitseinkommen deutlich. Dadurch entsteht eine hohe Gesamtbelastung, auch wenn jemand noch nicht wirklich vermögend ist.

    Ist die Einkommensteuer allein das Problem?

    Nein. Die Einkommensteuer ist nur ein Teil. Entscheidend ist die Kombination aus Einkommensteuer, Sozialversicherungsbeiträgen und indirekten Steuern wie der Mehrwertsteuer. Genau diese Gesamtwirkung macht Deutschland im internationalen Vergleich teuer.

    Betrifft das nur Singles?

    Singles ohne Kinder sind statistisch besonders stark belastet. Familien können durch Kindergeld, Kinderfreibeträge oder andere Leistungen teilweise entlastet werden. Trotzdem bleibt auch für viele Familien die Gesamtbelastung hoch, insbesondere wenn beide Eltern arbeiten und solide Einkommen erzielen.

    Kann man seine Steuerlast legal senken?

    Ja, aber nicht pauschal und nicht durch „einfache Standardtricks“. Entscheidend ist die individuelle Situation. Steuerliche Förderungen und Gestaltungsmöglichkeiten müssen fachlich sauber geprüft und in eine langfristige Finanzstrategie eingebettet werden.

    Warum ist das für die Altersvorsorge wichtig?

    Weil hohe laufende Abgaben den verfügbaren Spielraum für Vermögensaufbau reduzieren. Wer trotzdem einen selbstbestimmten Ruhestand erreichen möchte, braucht eine klare Strategie: Wie viel Kapital wird benötigt, welche Sparrate ist realistisch und welche steuerlichen Hebel können sinnvoll genutzt werden?


    Sie verdienen gut, zahlen viel und fragen sich, ob Ihre aktuelle Finanzstruktur wirklich zu Ihrem Ruhestandsziel passt?

    Dann ist der nächste sinnvolle Schritt keine schnelle Produktempfehlung, sondern eine saubere Einordnung Ihrer Zahlen.

    Vereinbaren Sie ein unverbindliches Erstgespräch mit König Finanzen. Wir prüfen gemeinsam, wo Sie stehen, welche steuerlichen und finanziellen Stellschrauben relevant sein können und welcher Weg für Ihre Situation realistisch ist.

    Transparenz-Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. König Finanzen erbringt keine Steuerberatung im Sinne des Steuerberatungsgesetzes ö. ä. Steuerliche Fragen sollten im konkreten Einzelfall immer mit einem Steuerberater oder einer entsprechend qualifizierten Fachperson geprüft werden. Alle Angaben erfolgen nach bestem Wissen, jedoch ohne Gewähr für Vollständigkeit, Aktualität und Richtigkeit.

  • Vom Arbeitslosen zum Finanzexperten

    Vom Arbeitslosen zum Finanzexperten

    Grafik: kerismaker / Eigenerstellung / König Finanzen

    Eine Finanzberatung ist kein harmloses Verkaufsgespräch. Es geht um existenzielle Themen wie Altersvorsorge, Absicherung, Vermögensaufbau, Steuern, Familie, Ruhestand und oft um Entscheidungen, die über Jahrzehnte wirken.

    Umso problematischer wird es, wenn Menschen den Eindruck bekommen: In der Finanzbranche kann im Grunde jeder schnell zum „Finanzcoach“, „Vermögensberater“ oder „Finanzexperten“ werden – Hauptsache, er verkauft. Genau solche Eindrücke entstehen, wenn große Finanzvertriebe offensiv Quereinsteiger ansprechen, teilweise sogar über öffentliche Jobportale. Medien berichteten zuletzt darüber, dass ein großer Finanzvertrieb auch über die Plattform der Bundesagentur für Arbeit neue Berater beziehungsweise Verkäufer anspricht.

    Das ist nicht per se verboten. Und Quereinsteiger sind nicht automatisch schlechte Berater. Aber es wirft eine zentrale Frage auf:

    Welche Qualität darf ein Kunde erwarten, wenn es um seine finanzielle Zukunft geht?

    Stand: Mai 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Warum das Misstrauen gegenüber Finanzberatern so groß ist

    Die Finanzbranche hat ein Imageproblem. Das muss und kann man nicht schönreden. Viele Menschen verbinden Finanzberatung nicht mit Klarheit, Strategie oder sauberer Einordnung, sondern mit Verkaufsdruck, intransparenten Kosten, komplizierten Produkten und dem unguten Gefühl, am Ende nicht wirklich verstanden zu haben, was sie unterschrieben haben. Stichwort „Kaufreue“.

    Dieses Misstrauen kommt leider nicht von irgendwo her. Es entsteht dort, wo Beratung wie Verkauf wirkt. Dort, wo Produkte im Vordergrund stehen, bevor Ziele, Zahlen und Risiken verstanden wurden. Dort, wo der Kunde zwar freundlich abgeholt, aber fachlich nicht ordentlich geführt wird. Und dort, wo Menschen als „Berater“ auftreten, obwohl sie primär für Vertrieb, Abschluss und Rekrutierung geschult wurden.

    Das bedeutet nicht, dass jeder Berater in einem großen Vertrieb schlecht arbeitet. Das zu behaupten wäre unfair und fachlich schlichtweg falsch. Es gibt auch dort Menschen mit Haltung, Fleiß, Anstand und echtem Interesse am Kunden.

    Aber das System verdient eine kritische Betrachtung. Denn wenn ein Geschäftsmodell stark auf Wachstum, Rekrutierung und Provisionsumsatz ausgerichtet ist, entsteht automatisch eine Frage: Steht der Kunde im Mittelpunkt oder der Abschluss?

    Quereinstieg ist nicht das Problem, fehlende Qualität schon

    Eines muss gesagt sein: Quereinsteiger können eine Bereicherung sein. Menschen aus anderen Branchen bringen Lebenserfahrung, Kommunikationsfähigkeit und praktische Perspektiven mit. Gerade eine überalternde Finanzbranche braucht jungen Nachwuchs. Es ist grundsätzlich positiv, wenn Menschen beruflich neu starten können und Arbeitssuchende echte Chancen erhalten.

    Das Problem beginnt also ganz und gar nicht beim Quereinstieg an sich. Das Problem beginnt, wenn der Einstieg in einen hochsensiblen Beratungsberuf zu niedrigschwellig wirkt. Wenn Menschen, die eigentlich einen stabilen Arbeitsplatz suchen, plötzlich in ein selbstständiges Vertriebsmodell auf Provisionsbasis geführt werden. Wenn im Erstkontakt nicht klar erkennbar ist, ob es um ein Angestelltenverhältnis, eine Selbstständigkeit, eine Provisionstätigkeit oder eine echte Ausbildung mit langfristiger fachlicher Verantwortung geht.

    Finanzberatung ist kein Produkttraining plus Visitenkarte oder dergleichen. Wer Menschen zu Altersvorsorge, Versicherungen, Geldanlage oder Vermögensaufbau berät, beeinflusst Entscheidungen von großer Tragweite. Und eine schlechte Empfehlung fällt oft nicht nach drei Wochen auf, sondern erst nach fünf, zehn oder zwanzig Jahren. Und dann aber mit schwerwiegenden Folgen. Und genau deshalb reicht es nicht, Menschen gut im Verkauf auszubilden. Sie müssen fachlich verstehen, was sie tun und sich ihrer Verantwortung bewusst sein.

    Warum der Begriff „Finanzberater“ problematisch ist

    Ein Kernproblem der Branche ist tatsächlich die Berufsbezeichnung selbst. Der Begriff „Finanzberater“ ist in Deutschland nicht in derselben Weise geschützt, wie viele Verbraucher es vermuten würden. Entscheidend ist auch nicht der Titel auf der Visitenkarte, sondern welche konkrete Tätigkeit ausgeübt wird: Versicherungsvermittlung, Finanzanlagenvermittlung, Versicherungsberatung, Honorar-Finanzanlagenberatung oder andere erlaubnispflichtige Tätigkeiten. Für Versicherungsvermittler und Versicherungsberater bestehen beispielsweise Erlaubnis- und Registrierungspflichten nach § 34d Gewerbeordnung.

    Gleichzeitig gibt es Ausnahmen und Sonderkonstellationen. Gebundene Versicherungsvertreter können unter bestimmten Voraussetzungen über die Haftungsübernahme eines Versicherungsunternehmens anders eingebunden sein, unter sogenannten „Haftungsdächern“ unterkommen. Genau hier wird es für Verbraucher logischerweise schnell unübersichtlich.

    Für den Kunden klingt vieles gleich: Finanzberater, Finanzcoach, Vermögensberater, Vorsorgeexperte, Allfinanzberater. Doch hinter diesen Begriffen können sehr unterschiedliche Zulassungen, Vergütungsmodelle, Produktzugänge und Interessenkonflikte stehen.

    Und das ist ein wesentlicher Kernaspekt, denn wer Beratung einkauft, sollte wissen, ob er eine unabhängige Analyse bekommt, eine Vermittlung, eine produktgebundene Empfehlung oder ein „Vertriebsgespräch mit Beratungsanteil“, wenn man so will.

    Was Strukturvertriebe mit dem Branchenimage machen

    Strukturvertriebe haben in Deutschland eine enorme Marktmacht. Sie erreichen viele Menschen, bilden viele „Berater“ aus und haben zweifellos dazu beigetragen, dass Finanzthemen in breite Bevölkerungsschichten getragen wurden. Auch das gehört zur Wahrheit.

    Aber Strukturvertriebe stehen zugleich seit Jahren stark in der Kritik. Vor allem wegen ihrer hierarchischen Vertriebslogik, ihrer starken Provisionsorientierung und der Vermischung aus Kundengewinnung, Produktverkauf und Beraterrekrutierung.

    Wenn ein Berater nicht nur Kunden gewinnen, sondern auch neue Vertriebspartner aufbauen soll, entsteht ein zusätzlicher wirtschaftlicher Anreiz. Dann geht es nicht mehr nur um die Frage: „Was ist für den Kunden sinnvoll?“, sondern auch um die Frage: „Wer kann Teil meines Vertriebsnetzes werden?“. Das muss nicht automatisch zu schlechter Beratung führen. Aber es erhöht die Gefahr, dass Beratung und Vertrieb ineinander verschwimmen.

    Und genau hier leidet das Vertrauen in die gesamte Branche, denn der Kunde differenziert in der Regel nicht fein zwischen Makler, Vertreter, Strukturvertrieb, Mehrfachagent, Honorarvermittler oder Versicherungsberater.

    Er merkt nur: Ich fühle mich nicht neutral oder ehrlich beraten.

    Und dieser Eindruck reicht, um langfristig Schaden anzurichten.

    Woran Sie gute Finanzberatung erkennen

    Gute Finanzberatung beginnt nicht mit einem Produkt. Sie beginnt mit Fragen. Ein guter Berater will zuerst verstehen:

    • Wie ist Ihre aktuelle finanzielle Situation?
    • Welche Ziele verfolgen Sie?
    • Welche Verpflichtungen bestehen bereits?
    • Welche Risiken müssen zuerst abgesichert werden?
    • Welche Versorgungslücke oder welcher Kapitalbedarf besteht tatsächlich?
    • Welche steuerlichen Rahmenbedingungen spielen eine Rolle?
    • Welche Lösung passt zu Ihrem Zeithorizont, Ihrer Risikoneigung und Ihrer Lebensplanung?

    Erst danach sollte über Produkte gesprochen werden. Ein gutes Beratungsgespräch fühlt sich deshalb nicht hektisch an und es erzeugt keinen Druck. Es arbeitet nicht mit Angst, schnellen Abschlussfenstern oder pauschalen Heilsversprechen.

    Gute Beratung ist ruhig, strukturiert und nachvollziehbar. Sie bekommen nicht einfach eine Empfehlung, sondern eine Entscheidungslogik. Sie verstehen, warum etwas vorgeschlagen wird. Sie erkennen Alternativen, Sie sehen Kosten, Chancen und Risiken und Sie wissen, was passiert, wenn Sie nichts tun.

    Das ist der Unterschied zwischen Verkauf und Beratung. Verkauf will eine Entscheidung. Beratung schafft Entscheidungsfähigkeit.

    Was König Finanzen unter Beratungsqualität versteht

    Bei König Finanzen steht nicht das einzelne Produkt am Anfang, sondern das Konzept. Das klingt vielleicht weniger spektakulär als andere große Versprechen, ist aber genau der Punkt. Denn finanzielle Entscheidungen werden nicht dadurch besser, dass sie emotionaler verkauft werden. Sie werden besser, wenn sie auf Zahlen, Zielen und sauberer Einordnung beruhen.

    Unser Ansatz lautet deshalb: Erst Klarheit in Zahlen, dann ein planbarer Weg. Erst danach die passende Umsetzung.

    Das bedeutet konkret: Wir schauen nicht nur auf einzelne Verträge, sondern auf die gesamte Ausgangslage. Wir prüfen, welche Lücke besteht, welche Ziele realistisch sind, welche steuerlichen Hebel sinnvoll genutzt werden können und welche Maßnahmen überhaupt zur Lebenssituation passen.

    Es geht dabei auch nicht darum, Provisionen pauschal schlechtzureden oder honorarbasierte Modelle als Allheilmittel darzustellen. Entscheidend ist, was im konkreten Fall sauber, transparent und wirtschaftlich sinnvoll ist. Manchmal kann eine provisionsbasierte Lösung passend sein, manchmal kann eine provisionsfreie oder honorarbasierte Vermittlung sinnvoller sein. Wichtig ist die ehrliche Abwägung.

    Und genauso wichtig ist die Frage, ob eine Zusammenarbeit überhaupt passt. Wer alles selbst machen möchte, jedes Detail allein recherchiert und keine beratende Begleitung will, braucht vermutlich keinen Finanzplaner. Das ist völlig in Ordnung. Wer aber eine strukturierte Einordnung möchte, einen roten Faden sucht und finanzielle Entscheidungen nicht mehr aus Bauchgefühl, Einzelmeinungen oder Halbwissen treffen will, der braucht keine Verkaufsshow, sondern eine echte, fundierte Beratung.

    Fazit: Die Branche braucht weniger Verkäufer und mehr Verantwortung

    Die Finanzbranche wird Vertrauen nicht durch neue Berufsbezeichnungen gewinnen. Nicht durch „Coach“, nicht durch „Experte“, nicht durch Hochglanz-Karriereversprechen und auch nicht durch noch aggressivere Rekrutierung.

    Vertrauen entsteht durch Qualität, ausführliche Analyse, durch fachliche Substanz, durch Transparenz, durch klare Grenzen. Durch Berater, die auch einmal sagen: „Das passt für Sie nicht.“ oder „Dafür bin ich nicht der richtige Ansprechpartner.“ oder „Das sollten Sie zusätzlich mit Ihrem Steuerberater klären.“

    Gerade bei Altersvorsorge, Vermögensaufbau und Absicherung brauchen Kunden keine schnellen Antworten, sondern tragfähige Entscheidungen. Und genau deshalb sollte jeder Verbraucher kritisch hinterfragen:

    Werde ich hier beraten oder wird mir hier gerade etwas verkauft?

    Vereinbaren Sie ein unverbindliches Erstgespräch mit König Finanzen. Für mehr Klarheit in Zahlen. Und für Entscheidungen, die auch in zehn, zwanzig oder dreißig Jahren noch tragfähig sind.

    Transparenz-Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Finanz-, Versicherungs-, Rechts- oder Steuerberatung dar. Die dargestellten Inhalte ersetzen keine persönliche Prüfung des Einzelfalls. Steuerliche Fragen sollten immer mit einem Steuerberater oder einer entsprechend befugten Fachperson abgestimmt werden. Aussagen zu Vergütungsmodellen, Zulassungen und Beratungsformen sind allgemein gehalten und können je nach Anbieter, Produktbereich und rechtlicher Konstellation unterschiedlich ausfallen.

  • Edelmetalle als Geldanlage: Gold, Silber, Platin und Palladium

    Edelmetalle als Geldanlage: Gold, Silber, Platin und Palladium

    Grafik: natatravel / Eigenerstellung / König Finanzen

    Es ist nicht alles Gold, was glänzt. Silber wird oft unterschätzt, und auch Platin und Palladium klingen für viele Anleger eher nach Industrie als nach Vermögensaufbau. Trotzdem gehören Edelmetalle seit Jahrhunderten zu den klassischen Sachwerten, gerade dann, wenn Menschen das Vertrauen in Papiergeld, Banken oder Märkte hinterfragen.

    Aber genau hier beginnt das Problem: Edelmetalle werden oft entweder romantisiert oder vollständig abgetan. Die einen sehen Gold als sicheren Hafen für jede Krise, die anderen hingegen halten Edelmetalle für unproduktiv, weil sie keine Zinsen, Dividenden oder andere laufenden Erträge liefern.

    Die Wahrheit liegt, wie so oft, dazwischen.

    Edelmetalle können ein sinnvoller Baustein in einer langfristigen Vermögensstruktur sein, ja, aber sie ersetzen keine ganzheitliche Gesamtstrategie. Sie lösen kein Rentenproblem allein und sie sind auch kein Allheilmittel gegen Inflation, Krisen oder finanzielle Fehlentscheidungen.

    In diesem Beitrag erfahren Sie, welche Rolle Gold, Silber, Platin und Palladium in einem Vermögenskonzept spielen können, worin sich die Metalle unterscheiden und worauf Sie achten sollten, bevor Sie investieren.

    Stand: Mai 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Warum Edelmetalle durchaus eine Rolle spielen

    Edelmetalle sind keine neue Anlageidee. Ganz im Gegenteil: Gold und Silber wurden lange vor modernen Wertpapierdepots, ETFs und digitalen Anlageplattformen als Wertträger genutzt. Physische Edelmetalle sind begrenzt verfügbar, weltweit bekannt und unabhängig von einem einzelnen Emittenten.

    Ein Goldbarren ist keine Forderung gegen eine Bank, eine Silbermünze ist kein Versprechen eines Unternehmens. Sie ist ein real vorhandener Sachwert. Und genau darin liegt der Reiz.

    In Phasen hoher Inflation, geopolitischer Unsicherheit oder allgemeiner Marktnervosität steigt regelmäßig das Interesse an Edelmetallen. Der zugrunde liegende Gedanke ist nachvollziehbar: Wenn Geld an Kaufkraft verliert, möchten viele Anleger einen Teil ihres Vermögens in etwas halten, das nicht beliebig vermehrbar ist.

    Gold und Silber gelten daher als klassische Bausteine für Stabilität, Diversifikation und Inflationsschutz; zugleich werden Platin und Palladium wegen ihrer industriellen Anwendungen als weitere Edelmetalle betrachtet .

    Trotzdem sollte man nüchtern bleiben: Edelmetalle sind auch keine Renditemaschinen. Sie erwirtschaften keine laufenden Erträge und ihr Wert hängt davon ab, was Käufer am Markt bereit sind zu zahlen. Deshalb gehören Edelmetalle nicht als alleinige Lösung in ein Vermögenskonzept, sondern als Beimischung.

    Und das ist der entscheidende Punkt: Nicht „Gold oder Aktien“, nicht „Silber oder ETF“, sondern: Welche Aufgabe soll welcher Baustein im Gesamtvermögen erfüllen?

    Gold: der „klassische“ Wertspeicher

    Gold ist das bekannteste Edelmetall der Welt. Es steht seit Jahrhunderten für Werterhalt, Unabhängigkeit und Vermögenssicherung. Viele Zentralbanken halten bis heute physische Goldreserven, was die besondere Rolle von Gold im Finanzsystem zusätzlich unterstreicht.

    Für Privatanleger ist Gold vor allem aus drei Gründen interessant:

    • Erstens ist Gold weltweit handelbar. Ob als Barren oder gängige Anlagemünze: Gold hat eine hohe Akzeptanz und lässt sich in vielen Ländern relativ leicht zu Geld machen.
    • Zweitens ist Gold ein Sachwert ohne Emittentenrisiko. Anders als eine Anleihe, ein Zertifikat oder ein Bankguthaben hängt physisches Gold nicht unmittelbar an der Zahlungsfähigkeit eines einzelnen Schuldners.
    • Drittens kann Gold in Krisenzeiten stabilisierend wirken. Nicht immer, nicht garantiert und nicht ohne Schwankungen, aber historisch wurde Gold häufig nachgefragt, wenn das Vertrauen in Währungen, Staaten oder Kapitalmärkte litt.

    Wichtig ist aber auch die andere Seite: Gold zahlt keine Zinsen, Gold produziert nichts, Gold kann über Jahre seitwärts laufen oder zwischenzeitlich deutlich fallen. Wer Gold kauft, sollte also nicht erwarten, dass es jedes Jahr planbar „arbeitet“. Es ist eher ein Sicherheits- und Stabilitätsbaustein als ein Wachstumsmotor.

    Goldbarren oder Goldmünzen?

    Goldbarren gelten meist als kosteneffizientere Form, weil der Prägeaufschlag im Vergleich zu Münzen oft geringer ist. Goldmünzen können dafür flexibler sein, insbesondere bei kleineren Stückelungen. Gängige Anlagemünzen wie Krügerrand, Wiener Philharmoniker, Maple Leaf oder Australian Kangaroo werden international gehandelt und sind vielen Edelmetallhändlern als gängige Anlageprägungen bekannt.

    Für die Praxis gilt: Je kleiner die Stückelung, desto flexibler der spätere Verkauf, aber desto höher sind häufig die prozentualen Aufschläge beim Kauf. Große Barren sind was das angeht „effizienter“, aber auch weniger flexibel.

    Die richtige Lösung hängt also nicht davon ab, was „am schönsten glänzt“, sondern davon, welche Funktion das Gold letzten Endes erfüllen soll.

    Silber: zwischen Vermögensschutz und Industrie

    Silber steht oft (zu Unrecht) im Schatten von Gold.

    Denn Silber hat zwei Gesichter: Einerseits ist es ebenfalls ein Edelmetall mit langer Geschichte als Wertträger, andererseits ist Silber ein stark industriell genutzter Rohstoff. Es wird unter anderem in Elektronik, Photovoltaik, Medizintechnik und verschiedenen industriellen Anwendungen eingesetzt. Deshalb sticht Silber für so manch einen nicht nur als Werterhaltungsbaustein, sondern auch wegen seiner physikalischen Eigenschaften und industriellen Nachfrage hervor.

    Das macht Silber interessant, aber auch komplexer als Gold. Denn industrielle Nachfrage kann den Preis stützen, aber auch stärker konjunkturabhängig machen. Wenn die Industrie schwächelt, kann das auf den Silberpreis drücken. Gleichzeitig ist Silber im Verhältnis zu Gold oft volatiler. Es kann also deutlich stärker schwanken.

    Für Anleger bedeutet das: Silber kann eine sinnvolle Ergänzung sein, sollte aber nicht als „kleines Gold“ verstanden werden, da es ein anderes Marktprofil hat.

    Hinzu kommt ein praktischer Punkt: Silber benötigt bei größeren Beträgen deutlich mehr Lagerplatz als Gold. Wer beispielsweise 50.000 Euro in Gold lagert, hat logischerweise ein anderes Volumen als bei 50.000 Euro in Silber. Das klingt banal, ist aber in der Praxis sehr relevant – gerade bei Versicherung, Lagerung und diskretem Zugriff.

    Platin: selten, industriell wichtig, aber schwankungsanfällig

    Platin ist seltener als Gold und wird in verschiedenen Industriezweigen genutzt, unter anderem in der Automobilindustrie, der Schmuckherstellung und in bestimmten Wasserstofftechnologien (möglicher Einsatz in Protonenaustauschmembran-Elektrolyseuren zur grünen Wasserstoffproduktion).

    Das klingt nach Zukunft. Und ja: Platin kann langfristig von technologischen Entwicklungen profitieren, aber Anleger sollten hier besonders vorsichtig sein. Denn Platin ist kein reiner Krisenmetall-Baustein wie Gold. Der Preis hängt stark von industrieller Nachfrage, Produktionsmengen, regulatorischen Entwicklungen und technologischen Trends ab. Was heute nach Zukunftsmarkt klingt, kann schon morgen wieder durch eine andere Technologie teilweise ersetzt werden.

    Platin kann daher in einem breit gestreuten Portfolio eine Beimischung sein, aber es ist aus unserer Sicht kein Ersatz für Gold, wenn es primär um Stabilität und Vermögensschutz geht.

    Palladium: chancenreich, aber nichts für Entscheidungen aus dem Bauch heraus

    Palladium gehört wie Platin zu den Platingruppenmetallen. Es wird stark in der Automobilindustrie eingesetzt, insbesondere bei Katalysatoren. Auch Elektronik und weitere Technologien spielen eine Rolle. Palladium ist industriell bedeutsam, knapp und international gehandelt .

    Gerade die industrielle Bedeutung kann zu starken Preisausschlägen führen. Palladium kann in bestimmten Marktphasen enorme Bewegungen zeigen – nach oben wie nach unten. Das ist für Anleger attraktiv, die bewusst Chancen und Risiken suchen. Für Menschen, die lediglich einen ruhigen Stabilitätsbaustein möchten, ist Palladium dagegen häufig zu speziell.

    Und hier muss man so ehrlich sein: Wer Palladium kauft, sollte verstehen, dass er nicht einfach „ein weiteres Edelmetall“ kauft. Er beteiligt sich indirekt an einem Rohstoffmarkt, der stark von Industrie, Technologie, Angebot und geopolitischen Lieferketten abhängt. Das kann durchaus funktionieren, aber es sollte nicht aus einem spontanen „Edelmetalle sind sicher“-Gefühl heraus passieren.

    Physisch kaufen oder Sparplan nutzen?

    Edelmetalle können klassisch per Einmalkauf erworben werden, zum Beispiel als Barren oder Münzen. Alternativ gibt es Sparpläne, bei denen regelmäßig kleinere Beträge investiert werden. Etwaige Sparpläne gelten im Allgemeinen als Möglichkeit, schrittweise physische Edelmetallbestände aufzubauen .

    Ein Sparplan kann auch psychologisch sinnvoll sein, weil er Regelmäßigkeit schafft. Statt den vermeintlich perfekten Einstiegszeitpunkt zu suchen, wird über die Zeit aufgebaut. Das passt zu einem langfristigen Vermögensaufbau: Nicht alles auf einmal, sondern Schritt für Schritt.

    Trotzdem sollte man bei Edelmetall-Sparplänen genau hinsehen:

    • Welche Kosten fallen beim Kauf an?
    • Wie hoch sind Lagerkosten?
    • Wem gehört das Metall rechtlich?
    • Ist das Metall physisch zugeordnet oder nur ein Anspruch?
    • Kann eine Auslieferung verlangt werden?
    • Welche Gebühren entstehen bei Verkauf oder Auslieferung?
    • Wie transparent ist die Preisstellung?

    Gerade bei langfristigen Sparplänen können laufende Kosten und Aufschläge den Unterschied machen. Der Grundsatz bleibt: Ein Sparplan ist nur dann sinnvoll, wenn die Struktur sauber, verständlich und wirtschaftlich tragfähig ist.

    Steuerliche Besonderheiten bei Edelmetallen

    Bei Edelmetallen lohnt sich ein genauer Blick auf die steuerliche Seite, denn hier gibt es erhebliche Unterschiede zwischen Gold, Silber, Platin und Palladium.

    Anlagegold und Umsatzsteuer

    Anlagegold ist in Deutschland unter bestimmten Voraussetzungen von der Umsatzsteuer befreit. Die gesetzliche Grundlage ist § 25c Umsatzsteuergesetz. Dort wird die Steuerbefreiung für Lieferungen, Einfuhr und innergemeinschaftlichen Erwerb von Anlagegold geregelt.

    Das ist ein wesentlicher Unterschied zu anderen Edelmetallen. Silber, Platin und Palladium unterliegen grundsätzlich der Umsatzsteuer, sofern keine besondere Lager- oder Handelsstruktur greift. In der Praxis wird deshalb häufig mit differenzbesteuerten Produkten, Zollfreilagern oder anderen Modellen gearbeitet. Das muss aber im Einzelfall eingehend geprüft werden. Pauschale Aussagen sind hier gefährlich.

    Private Veräußerungsgeschäfte und Haltefrist

    Bei physisch gehaltenen Edelmetallen kann ein Verkauf innerhalb der Spekulationsfrist steuerlich relevant sein. § 23 Einkommensteuergesetz regelt private Veräußerungsgeschäfte; bei sogenannten anderen Wirtschaftsgütern ist insbesondere die einjährige Frist relevant. Edelmetalle werden in der steuerlichen Praxis regelmäßig unter solche anderen Wirtschaftsgüter eingeordnet; Verkäufe nach Ablauf der Haltefrist können daher steuerfrei sein, sofern die übrigen Voraussetzungen erfüllt sind .

    Wichtig: Das ist keine Steuerberatung. Gerade bei größeren Beträgen, gewerblichen Konstellationen, Erbfällen, Schenkungen oder komplexen Lagerstrukturen sollte der Steuerberater zwingend eingebunden werden.

    Welche Risiken Anleger nicht übersehen sollten

    Edelmetalle wirken einfach. Kaufen, lagern, abwarten. In der Realität ist es jedoch nicht ganz so bequem.

    Preisrisiko

    Auch Gold schwankt. Silber, Platin und Palladium oft sogar noch stärker. Wer glaubt, Edelmetalle seien „sicher“ im Sinne von „fallen nicht“, wird enttäuscht werden. Sicher ist nur: Der Metallbestand bleibt physisch vorhanden. Der Marktwert schwankt trotzdem.

    Keine laufenden Erträge

    Edelmetalle zahlen keine Dividenden, keine Zinsen und keine Miete oder dergleichen. Der Ertrag entsteht nur, wenn der spätere Verkaufspreis über dem Kaufpreis liegt. Für den langfristigen Vermögensaufbau kann das sinnvoll sein, aber es ist eine andere Logik als bei produktiven Anlagen.

    Aufschläge und Spreads

    Zwischen Ankaufs- und Verkaufspreis liegt eine Spanne. Dazu kommen je nach Produkt Prägekosten, Händleraufschläge, Lagerkosten oder Versandkosten. Gerade bei kleinen Stückelungen können diese Kosten prozentual stark ins Gewicht fallen.

    Lagerung und Versicherung

    Physische Werte müssen sicher verwahrt werden. Zuhause, im Bankschließfach, bei einem spezialisierten Lagerdienstleister oder in einem Zollfreilager – jede Lösung hat Vor- und Nachteile. Zugriff, Kosten, Versicherung, Diskretion und rechtliche Eigentumsstruktur müssen klar sein.

    Falsche Gewichtung

    Das vielleicht größte Risiko ist nicht das Edelmetall selbst, sondern die falsche Einordnung. Wer aus Angst einen zu großen Teil seines Vermögens in Gold oder Silber schiebt, verliert unter Umständen Renditechancen in anderen Anlageklassen. Wer Edelmetalle komplett ignoriert, verzichtet möglicherweise auf einen stabilisierenden Sachwertbaustein.

    Für wen Edelmetalle sinnvoll sein können

    Edelmetalle können sinnvoll sein für Menschen, die langfristig denken, ihr Vermögen breiter aufstellen möchten und einen Teil ihres Kapitals bewusst in physische Sachwerte investieren wollen.

    Besonders passend sind Edelmetalle, wenn sie eine konkrete Aufgabe im Vermögen erfüllen:

    • Sie sollen Liquidität außerhalb des Bankensystems schaffen.
    • Sie sollen als Sachwertreserve dienen.
    • Sie sollen das Gesamtportfolio diversifizieren.
    • Sie sollen als langfristiger Inflations- und Krisenbaustein ergänzt werden.
    • Sie sollen Vermögen generationenübergreifend greifbarer machen.

    Weniger passend sind Edelmetalle für Menschen, die kurzfristige Gewinne erwarten, schnelle Rendite suchen oder ihre Altersvorsorge ausschließlich über Gold, Silber, Platin oder Palladium lösen möchten. Denn das wäre zu kurz gedacht.

    Bei König Finanzen geht es nicht darum, einzelne Produkte oder Anlageklassen isoliert zu betrachten. Entscheidend ist die Frage: Welche Rolle spielt welcher Baustein in Ihrem Gesamtvermögen, in Ihrer Ruhestandsplanung und in Ihrer steuerlichen Struktur?

    Fazit: Edelmetalle ja, aber mit Plan

    Edelmetalle haben ihren Platz. Gold kann als klassischer Wertspeicher Stabilität geben. Silber verbindet Sachwertcharakter mit industrieller Nachfrage. Platin und Palladium können als spezielle Beimischungen interessant sein, sind aber stärker von Industrie, Technologie und Konjunktur abhängig.

    Wer Edelmetalle sinnvoll nutzen möchte, sollte nicht aus Angst kaufen und auch nicht aus Begeisterung für glänzende Barren. Entscheidend ist die Struktur.

    • Wie viel passt zum Gesamtvermögen?
    • Welches Metall erfüllt welche Aufgabe?
    • Welche steuerlichen Folgen entstehen?
    • Wie wird gelagert?
    • Welche Kosten fallen an?
    • Wie fügt sich der Baustein in die Ruhestands- und Vermögensplanung ein?

    Edelmetalle können Vermögen schützen, aber sie ersetzen keinen gesamtheitlichen Finanzplan. Oder anders gesagt: Ein Goldbarren kann ein guter Baustein sein, aber er beantwortet nicht die Frage, wie groß Ihr Kapitalbedarf im Ruhestand ist, welche Steuerhebel für Sie sinnvoll sind und welcher Weg langfristig zu Ihrer Lebensplanung passt …

    Sie möchten wissen, ob Edelmetalle in Ihrer Vermögensstruktur wirklich sinnvoll sind oder ob Ihr Geld an anderer Stelle besser arbeitet?

    In einem ersten Gespräch prüfen wir gemeinsam, welche Rolle Sachwerte, Investments, steuerliche Gestaltung und Ruhestandsplanung in Ihrem persönlichen Finanzkonzept spielen können.

    Transparenz-Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Edelmetalle unterliegen Wertschwankungen und können Verluste verursachen. Steuerliche Aussagen sind allgemein gehalten und können den konkreten Einzelfall nicht ersetzen. Bitte beziehen Sie bei steuerlichen Fragen Ihren Steuerberater ein. Eine Produktempfehlung erfolgt nur nach individueller Prüfung Ihrer persönlichen Situation, Ziele, Risikotragfähigkeit und bestehenden Vermögensstruktur.

  • Strategie in der Geldanlage: Warum Vermögensaufbau nicht auf Glück beruht

    Strategie in der Geldanlage: Warum Vermögensaufbau nicht auf Glück beruht

    Bild: Horia Ionescu’s Images

    Wer bei Geldanlage zuerst an den „richtigen“ ETF, die nächste Trendaktie oder den perfekten Einstiegszeitpunkt denkt, beginnt meist an der falschen Stelle.

    Denn Erfolg im Umgang mit Geld entsteht in aller Regel nicht durch Zufall. Er entsteht durch Struktur, ein System und durch Entscheidungen, die über Jahre hinweg zusammenpassen.

    Die gute Nachricht: Das ist weit weniger kompliziert, als viele denken. Wer die richtigen Stellschrauben kennt, muss nicht ständig raten. Er kann planvoll handeln.

    Stand: April 2026

    Inhaltsverzeichnis 

    Warum viele Anleger an der falschen Stelle starten

    In der Praxis drehen sich die meisten Gespräche über Geldanlage erstaunlich oft um Nebensachen. Welcher Fonds ist gerade „besser“? Ist jetzt ein guter Zeitpunkt? Sollte man noch warten? Muss es eher defensiv oder offensiv sein?

    Das Problem daran: Diese Fragen kommen häufig viel zu früh.

    Solange nicht geklärt ist, wie viel Geld Sie überhaupt regelmäßig investieren können, wie lange Ihr Anlagehorizont wirklich ist, welche Schwankungen Sie aushalten und welches Ziel Sie mit dem Kapital verfolgen, bleibt jede Produktauswahl Stückwerk.

    Anders gesagt: Ein gutes Produkt ersetzt keine schlechte Strategie.

    Genau hier wird Geldanlage unnötig kompliziert gemacht. Viele suchen die perfekte Einzellösung, obwohl zuerst die Grundlogik stimmen muss. Wer Vermögen aufbauen will, braucht nicht permanent neue Ideen. Er braucht einen roten Faden.

    Die drei echten Hebel einer guten Geldanlage

    Wenn man das Thema auf das Wesentliche herunterbricht, bleiben drei Bereiche übrig, die tatsächlich Wirkung entfalten: Einkommen, Sparen und Rendite beziehungsweise Risikoprämie.

    1. Einkommen: Der erste Hebel für finanziellen Spielraum

    Klingt banal, wird aber gern verdrängt: Wer mehr finanziellen Spielraum hat, kann leichter Vermögen aufbauen.

    Das heißt nicht automatisch, dass jeder einfach „mehr verdienen“ muss. Gemeint ist etwas Grundsätzlicheres: Wie stabil ist Ihr Einkommen? Gibt es Entwicklungspotenzial? Lassen sich zusätzliche Einnahmequellen schaffen? Ist Ihr Humankapital – also Ihre berufliche Fähigkeit, Einkommen zu erzielen – gut aufgestellt?

    Gerade in jüngeren und mittleren Berufsjahren ist dieser Hebel massiv, denn jeder zusätzliche frei verfügbare Euro kann über viele Jahre investiert werden. Und Zeit ist in der Geldanlage einer der größten Hebel überhaupt.

    2. Sparen: Nicht was reinkommt entscheidet allein, sondern was bleibt

    Ein hohes Einkommen hilft wenig, wenn am Monatsende nichts übrig bleibt. Vermögensaufbau scheitert deshalb oft nicht an fehlender Rendite, sondern an fehlender Struktur.

    Entscheidend sind hier drei Fragen: Wann fangen Sie an? Wie konsequent sparen Sie? Und wie lange halten Sie das durch?

    Wer früh beginnt, arbeitet mit Zeit. Wer spät beginnt, muss stärker über die monatliche Sparrate kommen. Beides ist möglich, aber der Unterschied ist real.

    Hinzu kommt ein Punkt, der oft unterschätzt wird: Klug sparen heißt nicht nur, Geld zurückzulegen. Es heißt auch, Geld passend zu parken. Liquiditätsreserve, laufende Investitionen, Tilgungen und langfristige Anlagen sollten nicht wahllos vermischt werden. Geld braucht einen Auftrag, sonst versickert es.

    3. Risikoprämie: Rendite ist keine Belohnung für Mut, sondern für saubere Struktur

    Langfristige Rendite entsteht nicht dadurch, dass man besonders mutig wirkt oder ständig das nächste große Thema jagt. Sie entsteht dort, wo Risiko bewusst, tragbar und sinnvoll eingegangen wird.

    Dazu gehören vor allem drei Punkte:

    1. Die passende Mischung zwischen Sicherheit und Risiko
    2. Breite Streuung statt Klumpenrisiken
    3. Niedrige Kosten

    Gerade der letzte Punkt wird gern unterschätzt. Gebühren wirken klein, summieren sich aber über Jahre äußerst spürbar. Was jedes Jahr an Kosten abgeht, kann nicht mehr für Sie arbeiten. Das ist schlicht verlorene Wirkung.

    Und auch bei der Streuung gilt ein alter, aber richtiger Grundsatz: Nicht jede Schwankung ist schlecht, aber vermeidbare Risiken sollte man nicht auch noch freiwillig mitnehmen.

    Was Sie steuern können und was nicht

    Sie können nicht steuern, was die Börse in den nächsten sechs Monaten macht. Sie können auch nicht steuern, wie sich Zinsen, Politik oder Schlagzeilen entwickeln. Und Sie können nicht zuverlässig vorhersagen, welcher Titel in den kommenden Jahren der Gewinner sein wird.

    Was Sie aber sehr wohl steuern können, ist etwas anderes:

    • Ihre Sparrate
    • Ihren Anlagehorizont
    • Ihre Kosten
    • Ihre Diversifikation
    • Ihre Liquiditätsreserve
    • Und vor allem: Ihr Verhalten in unruhigen Phasen

    Das ist der Kern einer vernünftigen Geldanlage. Nicht die Illusion von Kontrolle über den Markt, sondern die Kontrolle über die eigene Struktur.

    Wer das sauber trennt, trifft meist bessere Entscheidungen. Wer alles auf Timing aufbaut, landet schnell in einem Muster aus Warten, Zweifeln und Hinterherlaufen.

    Wie aus einzelnen Entscheidungen eine Strategie wird

    Eine gute Anlagestrategie ist weder Depot-Screenshot noch Produktname. Sie ist ein System, das zu Ihrer Realität passt.

    Dazu gehören aus unserer Sicht fünf Kernfragen:

    • Wofür bauen Sie Vermögen auf?
    • Wie viel können Sie dauerhaft investieren, ohne sich selbst unter Druck zu setzen?
    • Wie lang ist Ihr echter Zeithorizont?
    • Welche Schwankungen halten Sie nicht nur theoretisch, sondern auch praktisch aus?
    • Und wie gut passen Ihre heutigen Finanzentscheidungen überhaupt zusammen?

    Denn in der Realität steht Geldanlage fast nie isoliert da. Steuerliche Fragen, bestehende Verträge, Liquiditätsbedarf, Vorsorgebausteine und familiäre Ziele hängen zusammen. Wer nur das Depot betrachtet, sieht oft nur einen Ausschnitt.

    Deshalb funktioniert Strategie in der Geldanlage auch nicht nach dem Muster „ein Produkt für alle“. Sie beginnt mit Klarheit, nicht mit Verkauf. Erst wenn die Zahlen, Ziele und Rahmenbedingungen sauber geordnet sind, ergibt die Umsetzung Sinn.

    Oder einfacher gesagt: Konzept schlägt Produkt. Immer.

    Fazit 

    Erfolg in der Geldanlage ist kein Glücksspiel, aber er ist auch kein Geheimwissen.

    Er entsteht meist dort, wo Menschen drei Dinge sauber zusammendenken: ihren finanziellen Spielraum, ihr Sparverhalten und den vernünftigen Umgang mit Risiko. Dazu kommt die Disziplin, sich nicht von jeder Marktbewegung aus der Ruhe bringen zu lassen.

    Das ist nicht spektakulär,aber genau deshalb funktioniert es.

    Wer Vermögen aufbauen will, braucht in aller Regel keinen heißen Tipp. Er braucht eine Strategie, die tragfähig ist, zu seinem Leben passt und auch in zehn oder fünfzehn Jahren noch vernünftig aussieht.

    Sie möchten wissen, ob Ihre aktuelle Geldanlage wirklich einer Strategie folgt oder eher aus Einzelentscheidungen besteht?

    Dann lassen Sie uns Ihre Situation sauber einordnen. Wir helfen Ihnen dabei, Klarheit in Zahlen zu bekommen, Prioritäten richtig zu setzen und einen planbaren Weg nach vorn zu entwickeln.

    Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Kapitalanlagen sind mit Risiken verbunden. Welche Strategie sinnvoll ist, hängt immer von Ihrer persönlichen Situation, Ihrem Zeithorizont, Ihrer Liquidität und Ihrer Risikotragfähigkeit ab.

  • Drei Viertel der Deutschen finden Altersvorsorge kompliziert

    Drei Viertel der Deutschen finden Altersvorsorge kompliziert

    Grafik: kerismaker / Eigenerstellung / König Finanzen

    Altersvorsorge scheitert meist nicht am fehlenden Willen, sondern an der gefühlten Komplexität. Genau das zeigt eine aktuelle Befragung des Deutschen Instituts für Altersvorsorge und der Zurich Gruppe Deutschland: 75 Prozent der Befragten empfinden das Thema Altersvorsorge als kompliziert oder zumindest teilweise kompliziert. Unter denjenigen, die das Thema als kompliziert wahrnehmen, geben 37 Prozent sogar an, sich deshalb nicht aktiv damit zu beschäftigen. Befragt wurden Anfang 2026 insgesamt 2.006 Personen ab 18 Jahren.

    Das ist die eigentliche Gefahr: Nicht nur fehlendes Wissen, sondern Aufschub. Wer ein Thema als zu unübersichtlich empfindet, vertagt es. Und genau dadurch wird aus einem theoretischen Vorsorgeproblem mit der Zeit ein sehr reales finanzielles Problem.

    Stand: April 2026

    Inhaltsverzeichnis 

    Was die Umfrage zeigt

    Die Zahlen sind recht eindeutig. 31 Prozent der Befragten sagen klar, dass Altersvorsorge kompliziert ist. Weitere 44 Prozent empfinden sie zumindest teilweise als kompliziert. Nur 20 Prozent verneinen das. Mit anderen Worten: Das Thema ist für die Mehrheit kein klarer, greifbarer Lebensbereich, sondern ein Dickicht aus Produkten, Regeln, Förderlogiken und jeder Menge offenen Fragen.

    Gleichzeitig zeigt die Befragung auch: Komplexität führt nicht bei allen zur Untätigkeit. 46 Prozent derjenigen, die Altersvorsorge als kompliziert empfinden, kümmern sich trotzdem aktiv darum. Das ist die gute Nachricht. Die schlechte ist: Mehr als ein Drittel steigt gedanklich aus, bevor überhaupt eine Entscheidung getroffen wurde.

    Warum Komplexität so gefährlich ist

    Niemand muss die gesamte Finanzwelt in allen Verästelungen beherrschen, um vernünftige Entscheidungen für den Ruhestand zu treffen.

    Was man stattdessen braucht, sind drei Dinge:

    1. Klarheit über die eigene Ausgangslage
    2. eine nachvollziehbare Einordnung der Situation in Zahlen
    3. einen planbaren Weg nach vorn

    Genau daran hapert es in der Praxis häufig. Wer nur zwischen Schlagworten wie gesetzliche Rente, private Vorsorge, Förderungen, Steuern, ETF, Versicherung, Flexibilität und Sicherheit hin- und herspringt, kommt selten ins Handeln. Nicht mangels Disziplin, sondern mangels Struktur.

    Altersvorsorge wird also nicht deshalb aufgeschoben, weil sie unwichtig wäre. Sie wird aufgeschoben, weil sie zu oft wie ein Gemisch aus Fachsprache, Produktwelt und Halbwissen daherkommt. Und was unklar ist, wird im Alltag eben gern verdrängt.

    Weshalb besonders Menschen mit wenig Einkommen betroffen sind

    Bemerkenswert ist, dass die empfundene Komplexität mit dem Einkommen zusammenhängt. In Haushalten mit weniger als 1.000 Euro Nettoeinkommen stufen 41 Prozent das Thema als klar kompliziert ein. In den höheren Einkommensgruppen ab 3.000 Euro sinkt dieser Anteil auf 28 beziehungsweise 29 Prozent. Zugleich steigt der Anteil derjenigen, die das Thema nicht als kompliziert empfinden, von 13 auf 28 Prozent.

    Gerade Menschen mit kleinerem finanziellen Spielraum müssten besonders früh Klarheit bekommen, weil Fehlentscheidungen oder jahrelanges Nichtstun dort besonders schwer wiegen. Wer ohnehin wenig Puffer hat, kann sich teure Irrtümer, blinde Flecken oder ewiges Aufschieben erst recht nicht leisten.

    Was für die eigene Altersvorsorge wirklich zählt

    Die nüchterne Wahrheit lautet: Sie müssen nicht alles wissen. Aber Sie sollten die richtigen Fragen klären.

    Zum Start reichen oft diese Punkte:

    1. Wie groß ist Ihre Lücke überhaupt?

    Viele Menschen sprechen über Altersvorsorge, ohne den eigenen Kapitalbedarf oder die eigene Versorgungslücke konkret zu kennen. Solange diese Zahl fehlt, bleibt alles vage. Und vage Dinge werden selten konsequent umgesetzt.

    2. Welcher Weg passt zu Ihrer Lebensrealität?

    Nicht jede Lösung passt zu jeder Person. Einkommen, Familienstand, Zeit bis zum Ruhestand, steuerliche Situation und persönliches Sicherheitsbedürfnis spielen eine Rolle. Deshalb ist es Unsinn, Altersvorsorge wie ein Standardprodukt zu behandeln.

    3. Was ist Ihr nächster sinnvoller Schritt?

    Wer versucht, sofort das ganze Thema zu lösen, bleibt häufig stecken. Deutlich sinnvoller ist ein geordneter nächster Schritt: Bestand aufnehmen, Lücke beziffern, Optionen einordnen, dann entscheiden.

    Gerade hier trennt sich saubere Finanzplanung von bloßer Produktauswahl. Es geht nicht zuerst darum, irgendetwas abzuschließen. Es geht darum, die eigene Situation verständlich zu ordnen und daraus eine belastbare Strategie abzuleiten. Genau das nimmt Komplexität aus dem Thema heraus.

    Fazit

    Dass drei Viertel der Deutschen Altersvorsorge als kompliziert empfinden, ist kein großes Phänomen. Es ist ein klares Signal dafür, dass das Problem ist nicht nur das Thema selbst, sondern die Folge daraus ist: Aufschub, Unsicherheit und fehlende Entscheidungen.

    Die gute Nachricht ist: Niemand muss Finanzprofi werden, um vernünftig vorzusorgen. Entscheidend ist nicht, jedes Detail zu kennen. Entscheidend ist, die eigene Lage in Zahlen zu verstehen und daraus einen planbaren Weg abzuleiten.

    Sie möchten wissen, ob und wie groß Ihre Vorsorgelücke tatsächlich ist?

    Dann lassen Sie Ihre Situation sauber einordnen. Bei König Finanzen geht es nicht um Produktdruck, sondern um Klarheit in Zahlen, nachvollziehbare Optionen und einen Weg, der zu Ihrer Lebensrealität passt.

    Hinweis

    Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Aussagen zu Vorsorge, Steuern und Gestaltungsmöglichkeiten sind immer vom Einzelfall abhängig. Für steuerliche und rechtliche Detailfragen sollte zusätzlich qualifizierter fachlicher Rat eingeholt werden.

  • Technologiemetalle als Investment: Chancen, Risiken und worauf Anleger achten sollten

    Technologiemetalle als Investment: Chancen, Risiken und worauf Anleger achten sollten

    Foto: BJP7images / Adobe Stock

    Technologiemetalle sind kein klassisches Anlagethema wie Gold, Silber oder Aktienfonds. Trotzdem rücken sie zunehmend in den Fokus. Der Grund ist einfach: Viele moderne Technologien funktionieren ohne bestimmte Metalle nicht. Displays, Smartphones, Glasfaser, Halbleiter, Photovoltaik oder Hochleistungsanwendungen in der Industrie sind auf spezielle Rohstoffe angewiesen, die nur begrenzt verfügbar sind.

    Genau daraus entsteht das Interesse vieler Anleger. Wenn ein Rohstoff für zentrale Zukunftsbranchen gebraucht wird und zugleich nicht unbegrenzt verfügbar ist, liegt der Gedanke an ein Investment nahe. Dennoch gilt auch hier, was in der Vermögensplanung immer gilt: Ein verständlicher Trend ist nicht automatisch eine gute Anlageentscheidung. Wer über Technologiemetalle nachdenkt, sollte Chancen und Risiken nüchtern gegeneinander abwägen.

    Stand: März 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was sind Technologiemetalle eigentlich?

    Technologiemetalle sind spezielle Rohstoffe, die in vielen modernen Schlüsseltechnologien gebraucht werden. Dazu zählen unter anderem Gallium, Indium, Germanium und Hafnium. Die meisten Menschen haben diese Metalle noch nie bewusst wahrgenommen und trotzdem stecken sie heute in vielen Technologien, die aus dem Alltag nicht mehr wegzudenken sind.

    Gallium wird unter anderem in der Halbleitertechnik, LED-Technologie und Photovoltaik eingesetzt. Indium spielt eine wichtige Rolle bei Displays, Touchscreens und bestimmten Beschichtungen. Germanium wird unter anderem für Glasfaser, Infrarottechnik und Halbleiteranwendungen relevant. Hafnium ist vor allem in spezialisierten Hochleistungsanwendungen interessant.

    Das Besondere daran: Diese Metalle leben von echtem Nutzen. Ihre Nachfrage entsteht dort, wo moderne Technik bestimmte Materialeigenschaften braucht und nicht ohne Weiteres auf Alternativen ausweichen kann.

    Warum das Thema für Anleger interessant geworden ist

    Technologiemetalle gewinnen an Aufmerksamkeit, weil immer mehr wirtschaftliche Schlüsselbereiche auf sie angewiesen sind. Digitalisierung, Energietechnik, moderne Kommunikation, Halbleiterfertigung und industrielle Spezialanwendungen erhöhen die Bedeutung dieser Rohstoffe.

    Für Anleger klingt das zunächst plausibel. Wo eine steigende industrielle Nachfrage auf ein begrenztes Angebot trifft, kann sich ein interessanter Markt entwickeln. Genau an diesem Punkt beginnt aber auch die Pflicht zur genauen Prüfung. Denn ein Rohstoff kann zwar strategisch wichtig sein und trotzdem als Investment ungeeignet sein, wenn Markttransparenz, Liquidität oder Kostenstruktur nicht überzeugen.

    Es reicht also nicht, nur die Zukunftsbranche zu verstehen. Man muss auch verstehen, wie der jeweilige Markt funktioniert.

    Der Unterschied zu klassischen Edelmetallen

    Wer Gold kennt, denkt bei Metallen oft zuerst an Krisenschutz, Werterhalt und breite Bekanntheit. Bei Technologiemetallen ist die Ausgangslage eine andere.

    Gold und Silber werden seit Jahrhunderten als Wertspeicher wahrgenommen. Technologiemetalle hingegen sind vor allem Industriemetalle mit speziellem Anwendungsprofil. Ihre Nachfrage hängt deshalb stärker an wirtschaftlichen Entwicklungen, Produktionsketten, Innovationen und technologischen Trends.

    Das kann ein Vorteil sein, weil hinter der Nachfrage ein realer Bedarf steht. Es ist aber auch ein Risiko, weil industrielle Nachfrage nicht mit der gleichen Logik funktioniert wie klassische Anlegernachfrage. Ein Markt kann strategisch wichtig sein und dennoch eng, unübersichtlich oder schwer handelbar bleiben.

    Wer Technologiemetalle mit Edelmetallen gleichsetzt, greift deshalb zu kurz. Es handelt sich um eine andere Anlageidee mit anderer Marktmechanik.

    Welche Technologiemetalle häufig im Fokus stehen

    Gallium

    Gallium wird vor allem in der Halbleitertechnik, in Solarzellen sowie in der Elektro- und LED-Technologie eingesetzt.
    Besonders interessant ist, dass dieses Metall in vielen Anwendungen gebraucht wird, die mit Digitalisierung und Energieeffizienz zusammenhängen.

    Für Anleger ist Gallium vor allem deshalb spannend, weil es kein Massenrohstoff ist, aber in technologisch relevanten Bereichen eingesetzt wird. Das allein macht es jedoch noch nicht automatisch zu einer sinnvollen Geldanlage. Entscheidend ist auch hier, wie gut der Zugang zum Markt organisiert ist und wie verlässlich ein späterer Verkauf möglich wäre.

    Indium

    Indium ist vor allem in Displays, Touchscreens und Smartphones verbaut. Besonders häufig kommt es in LCD-Displays zum Einsatz. Gerade weil diese Anwendungen tief im modernen Alltag verankert sind, wird Indium oft als gut nachvollziehbares Technologiemetall gesehen.

    Der Haken: Verständliche Einsatzgebiete bedeuten nicht automatisch einen einfachen Investmentzugang. Anleger sollten sich nicht vom Alltagsbezug täuschen lassen. Ein Markt kann nachvollziehbar sein und trotzdem intransparent bleiben.

    Germanium

    Germanium wird heute vor allem in der Glasfaser- und Infrarotoptik genutzt. Darüber hinaus wird es unter anderem in Halbleitern, Hochleistungsprozessoren, Nachtsichttechnik und der Photovoltaik eingesetzt.

    Aus Anlegersicht ist Germanium ein gutes Beispiel dafür, dass Knappheit und Nutzen allein nicht genügen. Wer investiert, muss auch prüfen, wie Preisbildung, Verfügbarkeit und Handelswege konkret aussehen.

    Hafnium

    Hafnium wird in spezialisierten Hochleistungsanwendungen gebraucht, etwa in Computerchips, Triebwerken, Flugzeugturbinen, Superlegierungen und in der Nukleartechnik. Gerade diese Nischenstellung macht das Thema für manche Investoren reizvoll.

    Gleichzeitig ist genau das ein Punkt, bei dem man vorsichtig sein sollte. Je spezieller ein Markt ist, desto eher können Transparenz, Handelbarkeit und objektive Bewertung zur Herausforderung werden.

    Welche Chancen ein Investment bieten kann

    Der Reiz von Technologiemetallen liegt in ihrer realen wirtschaftlichen Funktion. Hinter dem Markt stehen konkrete industrielle Anwendungen.

    Daraus ergeben sich aus Anlegersicht vor allem drei mögliche Chancen:

    • Erstens kann eine Beimischung von Sachwerten grundsätzlich interessant sein, wenn jemand sein Vermögen breiter aufstellen möchte.
    • Zweitens können Technologiemetalle von strukturellen Trends profitieren, wenn deren industrielle Nutzung langfristig zunimmt.
    • Drittens kann das Thema für Anleger attraktiv wirken, die bewusst nach Bereichen suchen, die nicht eins zu eins mit klassischen Aktien- oder Anleihemärkten gleichlaufen.

    Das klingt vernünftig. Trotzdem sollte man sich davor hüten, aus einem nachvollziehbaren Markt automatisch eine gute Anlage zu machen. Gerade im Finanzbereich werden Themen gern stärker verkauft, als sie am Ende wirklich belastbar sind.

    Welche Risiken Anleger kennen sollten

    Hier trennt sich die Spreu vom Weizen. Ein zentrales Risiko ist die Markttransparenz. Technologiemetalle sind für Privatanleger meist deutlich schwerer greifbar als klassische Anlageformen. Preise, Handelswege, Lagerung, An- und Verkauf sowie die Rolle des jeweiligen Anbieters müssen sauber geprüft werden.

    Hinzu kommt das Liquiditätsrisiko. Eine Anlage ist nur dann wirklich belastbar, wenn sie im Bedarfsfall auch vernünftig wieder veräußert werden kann. Genau daran wird bei Spezialmärkten oft zu wenig gedacht.

    Ein weiterer Punkt sind Kosten und Struktur. Bei manchen Angeboten steht der Rohstoff im Vordergrund, während Gebühren, Margen, Lagerkosten oder Rückkaufsbedingungen zu wenig beachtet werden. Das ist ein alter Fehler, und er wird bis heute oft gemacht.

    Auch das Konzentrationsrisiko sollte man nicht unterschätzen. Wer einen kleinen, spezialisierten Markt zu stark gewichtet, erhöht die Abhängigkeit von einzelnen Entwicklungen. Das widerspricht in vielen Fällen einer soliden Vermögensstruktur.

    Und schließlich gilt wie immer: Ein Sachwert ist nicht automatisch sicher, nur weil man ihn anfassen oder lagern kann. Sicherheit entsteht nicht durch das Material allein, sondern durch die gesamte Struktur der Anlage.

    Für wen Technologiemetalle passen können

    Technologiemetalle können eher für Anleger interessant sein, die bereits eine gewisse Grundstruktur im Vermögensaufbau haben und gezielt über eine kleine Beimischung nachdenken. Wer sich mit Sachwerten beschäftigt, langfristig denkt und Spezialthemen bewusst einordnen kann, kann sich damit auseinandersetzen.

    Weniger geeignet ist das Thema für Menschen, die einfache, liquide und vollständig transparente Standardlösungen suchen. Ebenso unpassend ist es für Anleger, die sich allein von Zukunftsbegriffen wie Digitalisierung oder Energiewende leiten lassen.

    Gerade bei spezialisierten Rohstoffthemen gilt: Erst verstehen, dann entscheiden. Nicht umgekehrt. Wobei das unserer Philosophie nach ganz generell gilt.

    Worauf Sie vor einer Entscheidung achten sollten

    Bevor Technologiemetalle überhaupt als Investment infrage kommen, sollten einige Fragen beantwortet sein:

    • Wie genau funktioniert das konkrete Produkt?
    • Wer ist der Vertragspartner?
    • Wie läuft Lagerung und Verwahrung ab?
    • Welche Kosten entstehen beim Kauf, Halten und Verkauf?
    • Wie realistisch ist ein späterer Exit?
    • Welche Rolle spielt das Investment im Gesamtvermögen?
    • Handelt es sich um eine Beimischung oder um einen übergewichteten Einzelbaustein?

    Wer auf diese Fragen keine klaren Antworten bekommt, sollte Abstand halten. Das ist keine übervorsichtige Haltung, sondern schlicht saubere Finanzpraxis.

    Fazit

    Technologiemetalle sind ein interessantes, aber anspruchsvolles Anlagethema. Die industrielle Bedeutung von Gallium, Indium, Germanium oder Hafnium ist nachvollziehbar. Genau deshalb wächst das Interesse an diesen Rohstoffen auch aus Anlegersicht.

    Trotzdem sollte man das Thema nicht romantisieren. Ein spannender Zukunftsmarkt ist noch kein Selbstläufer. Entscheidend sind nicht nur die Metalle selbst, sondern vor allem Marktstruktur, Handelbarkeit, Kosten, Transparenz und die Rolle im Gesamtkonzept.

    Wer Technologiemetalle sauber einordnen will, sollte sie weder pauschal ablehnen noch unkritisch feiern. Vernünftig ist der Mittelweg: prüfen, vergleichen, hinterfragen und nur dann handeln, wenn die Struktur wirklich trägt.

    Sie möchten einschätzen, ob Technologiemetalle als Sachwert-Beimischung überhaupt zu Ihrer Vermögensstruktur passen?

    Dann sollten Chancen, Risiken, Kosten, Liquidität und Einordnung in Ihre Gesamtstrategie sauber geprüft werden, bevor eine Entscheidung getroffen wird. Genau dort trennt sich ein sinnvoller Vermögensbaustein von einem bloßen Trendthema.

    Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Ob ein Investment in Technologiemetalle sinnvoll ist, hängt immer von Ihrer persönlichen Situation, Ihrem Anlagehorizont, Ihrer Risikobereitschaft und der konkreten Produktstruktur ab. Vor einer Investitionsentscheidung sollten Chancen, Risiken, Kosten und rechtliche sowie steuerliche Rahmenbedingungen und Eignung individuell geprüft werden.

  • Norwegens Rentensystem: Was Deutschland daraus lernen kann und was das für Ihre private Altersvorsorge bedeutet

    Norwegens Rentensystem: Was Deutschland daraus lernen kann und was das für Ihre private Altersvorsorge bedeutet

    Bild: Jerry Geraldi / Pexels

    Norwegen wird beim Thema Alterssicherung regelmäßig als Vorbild genannt und das kommt nicht von ungefähr. Das Land kombiniert staatliche Absicherung, betriebliche Vorsorge und kapitalgedeckte Elemente deutlich konsequenter als Deutschland. Hinzu kommt der norwegische Staatsfonds, der in den vergangenen Jahrzehnten zu einem der größten und erfolgreichsten Staatsfonds der Welt aufgebaut wurde. Sein Marktwert belief sich Ende Januar 2026 auf rund 21,27 Billionen Norwegische Kronen (NOK). In Euro umgerechnet entsprach dies Ende Januar/Anfang Februar 2026 etwa 1,83 Billionen Euro. Bemerkenswert ist dabei nicht nur die Größe, sondern die Logik dahinter: langfristig denken, international streuen, diszipliniert investieren und politische Kurzfristigkeit begrenzen.

    Für deutsche Sparer ist das keine Folklore und auch kein romantischer Blick nach Skandinavien. Es ist eine ziemlich nüchterne Frage: Warum gelingt es dort, Kapital für die Zukunft systematisch aufzubauen, während hierzulande viele Menschen bei der Altersvorsorge zwischen Unsicherheit, Garantiedenken und Stückwerk festhängen? Genau an diesem Punkt wird das Thema für König Finanzen relevant. Denn man kann Norwegen zwar nicht gänzlich kopieren, aber man kann sich bei der privaten Altersvorsorge an genau denselben Prinzipien orientieren, die dort seit Jahren funktionieren.

    Stand: März 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Warum Norwegen beim Thema Rente so oft als Vorbild gilt

    Norwegen taucht in internationalen Vergleichen in den Ranglisten immer wieder weit vorne auf. Im Global Retirement Index 2025 wird Norwegen sogar auf Platz 1 genannt, während Deutschland auf Rang 8 zurückfällt. Als Gründe werden unter anderem hohe Lebensqualität und eine geringere Einkommensungleichheit genannt. Daneben wird Norwegen auch im Mercer Global Pension Index als eines der weltweit stärkeren Rentensysteme eingeordnet. Das ist das Ergebnis einer Systemlogik, die nicht allein auf Umlage, Hoffnung und politische Versprechen basiert. Vielmehr kombiniert Norwegen mehrere Säulen und ergänzt diese durch eine ernsthafte Kapitalmarktstrategie.

    Der entscheidende Punkt ist: Gute Altersvorsorge entsteht nicht dadurch, dass man das Thema möglichst lange vertagt. Gute Altersvorsorge entsteht dort, wo man früh beginnt, strukturiert denkt und nicht so tut, als ließe sich langfristige Versorgung ohne Kapital lösen.

    Wie das norwegische Rentensystem aufgebaut ist

    Das norwegische Rentensystem umfasst eine einkommensbezogene Sozialversicherungsrente, eine garantierte Mindestrente für Menschen mit geringem oder fehlendem Einkommen sowie obligatorische betriebliche Rentenpläne. Hinzu kommen freiwillige ergänzende Vereinbarungen. Genau diese Mischung ist entscheidend: Der Staat trägt einen Teil, Arbeitgeber tragen einen Teil, und zusätzlich wird privat bzw. kapitalgedeckt vorgesorgt. Das ist im Kern vernünftig, weil ein einziges System allein die Last des demografischen Wandels kaum solide tragen kann.

    In Deutschland dagegen wird die gesetzliche Rente noch immer von vielen als Hauptpfeiler betrachtet, obwohl seit Jahren absehbar ist, dass die demografische Entwicklung diese Erwartung unter Druck setzt. Das ist keine neue Erkenntnis, es wurde bloß zu lange verdrängt.

    Welche Rolle der norwegische Staatsfonds wirklich spielt

    Dies gilt es sehr exakt zu betrachten. Der norwegische Staatsfonds ist kein einfacher Rententopf, aus dem eins zu eins laufende Rentenzahlungen finanziert werden. Daher kann der Name „Statens pensjonsfond“ für den ein oder anderen etwas irreführend sein. Das Vermögen ist nicht als klassischer Altersgroschen mit festem Auszahlungsdatum gedacht. Es dient vielmehr dazu, Norwegens Staatshaushalt und gesellschaftliche Stabilität langfristig zu stärken, wenn die Einnahmen aus Öl und Gas eines Tages zurückgehen. Entnommen werden politisch begrenzt maximal rund drei Prozent des Marktwerts pro Jahr. Diese Regel schützt vor dem, was andernorts regelmäßig schiefläuft: zu viel Gegenwart, zu wenig Zukunft.

    Noch wichtiger ist die Art der Anlage. Der Fonds investiert ausschließlich außerhalb Norwegens und aktuell grob mit rund 71 Prozent in Aktien, rund 26,5 Prozent in Anleihen, der Rest steckt in Immobilien und Infrastruktur. Die Norweger halten Beteiligungen an mehr als 9.000 Unternehmen weltweit. Der Fonds ist also weder eine Wette auf einzelne Stars noch ein politisches Spielzeug, sondern ein breit gestreutes, regelbasiertes Kapitalmarktinstrument. Genau das ist der Punkt, den viele in Deutschland bis heute unserer Meinung nach nicht sauber zu Ende denken.

    Auch die Ergebnisse sprechen eine klare Sprache. Der norwegische Staatsfonds hat 2025 einen Gewinn von 2,36 Billionen norwegischen Kronen erzielt, was einer Rendite von gut 15 Prozent entspricht. Langfristig zeigt sich ebenfalls die Stärke des Modells: Von Anfang 1998 bis Ende 2021 lag die annualisierte Rendite vor Kosten bei 6,6 Prozent. Besonders bemerkenswert: Nicht einmal ein Drittel des heutigen Fondsvermögens wurde tatsächlich eingezahlt. Mehr als zwei Drittel stammen aus Kapitalmarkterträgen. Und somit ist die eigentliche Lehre daraus: Vermögen entsteht über lange Zeit, nicht nur durch Einzahlungen, sondern vor allem durch diszipliniertes Investieren, breite Streuung und den konsequenten Zinseszinseffekt.

    Was Deutschland im Vergleich anders macht

    Deutschland hat keinen Öl- oder Gasreichtum wie Norwegen. Das ist offensichtlich. Aber das ist auch nicht der springende Punkt, sondern ein anderer: Norwegen hat Überschüsse systematisch in Kapital verwandelt. Deutschland diskutiert beim Thema Altersvorsorge dagegen seit Jahren zwischen Garantiedenken, Reformstau und politischem Hin und Her.

    In Norwegen spielt Kapitaldeckung traditionell eine größere Rolle. In Deutschland dominiert dagegen häufig die Angst vor Schwankungen. Das führt in der Praxis oft dazu, dass Menschen Produkte bevorzugen, die zwar ruhig aussehen, real aber kaum Kaufkraft aufbauen. Wer langfristige Altersvorsorge ernst meint, muss sich mit dieser Wahrheit auseinandersetzen: Sicherheit ist nicht automatisch dort, wo nichts schwankt. Sicherheit ist langfristig dort, wo ein Konzept Kaufkraft erhalten und Vermögen aufbauen kann.

    Was Privatpersonen daraus für ihre Altersvorsorge lernen können

    Norwegen lässt sich für Privatpersonen (leider) nicht kopieren. Aber die Grundprinzipien lassen sich sehr wohl übertragen.

    Langfristigkeit

    Der norwegische Staatsfonds denkt in Jahrzehnten, nicht in Jahren. Genau daran scheitern viele private Vorsorgekonzepte in Deutschland. Zu viel Blick auf das nächste Jahr, zu wenig Blick auf die nächsten 20 oder 30 Jahre. Wer Altersvorsorge betreibt, darf nicht ständig so handeln, als würde er ein Tagesgeldkonto verwalten.

    Breite Streuung

    Der Fonds investiert global und breit gestreut. Das möge auf so manche unspektakulär wirken, ist aber genau der Grund, warum das Modell robust ist. Wer Altersvorsorge auf Einzelwetten, Hypes, Trends oder reinen Bauchentscheidungen aufbaut, verwechselt Zockerei mit Strategie.

    Der Kapitalmarkt ist kein Gegner der Vorsorge, sondern ihr Werkzeug

    In Deutschland wird Börse oft noch mit Risiko gleichgesetzt. Das greift jedoch zu kurz. Das eigentliche Risiko besteht häufig darin, über Jahrzehnte zu defensiv, zu unstrukturiert oder schlichtweg gar nicht zu investieren. Der Kapitalmarkt ist das Werkzeug, um Arbeitskraft, Einkommen und Zeit in Vermögen zu übersetzen.

    Einzahlungen allein reichen nicht

    Was für Norwegen das Öl ist, ist für Privatpersonen die eigene Arbeitskraft. Sie erwirtschaften Überschüsse nicht aus Rohstoffen, sondern aus Einkommen, unternehmerischer Leistung und Disziplin. Genau diese Überschüsse müssen strukturiert angelegt werden, statt im Alltag einfach zu versickern oder verkonsumiert zu werden.

    Der Norwegenplan von König Finanzen

    Genau hier setzt unser Norwegenplan an. Er soll keinen Staatsfonds „nachbauen“ und er verspricht auch keine norwegischen Verhältnisse auf Knopfdruck. Das wäre unseriös. Aber er greift die Prinzipien auf, die den norwegischen Ansatz so stark machen: langfristiges Denken, breite internationale Streuung, disziplinierter Vermögensaufbau und ein klarer Plan statt punktueller Einzelentscheidungen.

    Für Privatpersonen bedeutet das: Die eigene Altersvorsorge nicht isoliert als Produktfrage zu betrachten, sondern als strategischen Vermögensaufbau. Nicht hektisch auf Trends reagieren, nicht nur auf vermeintliche Sicherheit setzen, sondern ein Konzept schaffen, das über viele Jahre tragfähig ist und zur eigenen Lebensrealität passt.

    Genau das ist der Gedanke hinter dem Norwegenplan bei König Finanzen. Er übersetzt die Grundlogik des norwegischen Modells in eine private Vorsorgestrategie: Vermögen systematisch aufbauen, Kapital breit streuen, steuerliche Rahmen sinnvoll nutzen und Versorgung nicht dem Zufall überlassen. Es geht also nicht um ein Investment in den norwegischen Staatsfonds, sondern um die Übertragung dessen bewährten Prinzips auf die persönliche Finanzplanung.

    Der entscheidende Unterschied liegt dabei in der Struktur. Viele Menschen ahnen, dass sie mehr für das Alter tun müssten, haben aber keinen klaren Überblick über ihre Versorgungslücke, ihren tatsächlichen Kapitalbedarf und den sinnvollsten Weg dorthin. Genau hier beginnt gute Beratung: erst Klarheit über die Ausgangslage, dann ein Konzept mit Substanz. Der Norwegenplan ist ein nachvollziehbarer Ansatz für Menschen, die ihre Altersvorsorge planvoll, langfristig und vernünftig aufstellen wollen, ausgerichtet auf robuste Prinzipien, wie sie in großem Maßstab seit Jahren funktionieren.

    Der kritische Blick auf den Norwegen-Vergleich

    Bei aller Bewunderung für Norwegen sollte man eines nicht unterschlagen: Selbst dort wird inzwischen darüber diskutiert, ob der gewaltige Erfolg des Fonds Nebenwirkungen hat. In Norwegen wird genau diese Frage aktuell debattiert – ob das Land durch den Wohlstand des Fonds bequemer geworden ist und an Wettbewerbsfähigkeit verliert. Auch diese Seite gehört zur Medaille. Ein erfolgreiches System löst nicht ausnahmslos jedes Problem. Es zeigt aber, was möglich ist, wenn Kapital langfristig intelligent verwaltet wird.

    Und genau deshalb ist der Norwegen-Vergleich wertvoll: nicht weil Norwegen perfekt wäre, sondern weil dort einige Grundsätze beherzigt wurden, die man besser auch in Deutschland stärker ernst genommen hätte: nüchterne Planung, Disziplin, Substanz.

    Fazit

    Norwegens Rentensystem ist stark, weil es nicht eindimensional gedacht ist. Staatliche Absicherung, betriebliche Vorsorge und kapitalgedeckte Elemente greifen ineinander. Der Staatsfonds selbst zeigt dabei, was möglich wird, wenn man Vermögen breit gestreut, langfristig und regelbasiert investiert. Die große Lehre für deutsche Privatpersonen lautet deshalb nicht, Norwegen zu beneiden. Die große Lehre lautet, die richtigen Konsequenzen daraus zu ziehen.

    Wer seine private Altersvorsorge ernst nimmt, sollte sich nicht allein fragen, welches Produkt gerade beliebt ist. Die wichtigere Frage ist: Gibt es ein klares Konzept, das langfristig trägt?

    Sie möchten wissen, wie sich die Grundprinzipien des norwegischen Modells sinnvoll auf Ihre private Altersvorsorge übertragen lassen?

    Dann lassen Sie uns gemeinsam prüfen, wie groß Ihre Versorgungslücke tatsächlich ist, welcher Kapitalbedarf realistisch dahintersteht und ob ein Vorsorgekonzept nach dem Vorbild des Norwegenplans zu Ihrer Situation passt.

    Hinweis

    Dieser Beitrag dient der allgemeinen Information und Einordnung. Er ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Aussagen zum norwegischen Rentensystem, zum Staatsfonds und zu internationalen Vergleichen basieren auf öffentlich zugänglichen Quellen und Beiträgen. Ob und in welcher Form eine private Altersvorsorgestrategie für Sie geeignet ist, hängt immer von Ihrer persönlichen Situation, Ihrem Zeithorizont, Ihrer Risikotragfähigkeit und den rechtlichen Rahmenbedingungen im Einzelfall ab.

  • Deutsche bleiben gegenüber Kryptos zurückhaltend

    Deutsche bleiben gegenüber Kryptos zurückhaltend

    Bild: wing-wing / wing-sawitchaya

    Kryptowährungen sind wohl längst im Mainstream angekommen, zumindest in den Köpfen. In der Praxis bleiben viele Deutsche aber vorsichtig. Eine aktuelle Umfrage zeigt ziemlich klar, woran das liegt: starke Schwankungen, Sicherheitsfragen und das Gefühl, dass der Markt noch nicht „fertig geregelt“ ist.

    Was das für langfristigen Vermögensaufbau heißt, lesen Sie hier in aller Kürze.

    Stand: Februar 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Die Umfrage in drei Zahlen

    Kryptowährungen sind in Deutschland längst kein Nischenthema mehr, aber dennoch landen sie selten im Depot.

    1. Bekanntheit: Neun von zehn Bundesbürgern wissen grundsätzlich, was Kryptowährungen sind.
    1. Eignung als Geldanlage: Nur 27 % halten Kryptos für eine geeignete Geldanlage.
    1. Besitz: 18 % geben an, bereits investiert zu sein. Zum Vergleich: Aktien gelten für 68 %, Gold für 72 % als anlagetauglich.

    Das Ergebnis passt zu dem, was wir in Gesprächen seit Jahren sehen: Viele interessieren sich, wenige setzen es um, und das hat valide Gründe.

    Warum viele Deutsche zögern

    Die Zurückhaltung vieler Deutscher gegenüber Kryptowährungen hat weniger mit Unwissen zu tun, sondern mit ganz bodenständigen Risiko-Fragen. Für viele sind es vor allem die teils extremen Wertschwankungen, die abschrecken. Und das nicht nur rechnerisch, sondern auch emotional, weil man in solchen Phasen schnell zu Fehlentscheidungen neigt.

    Dazu kommt das Thema Regulierung: Auch wenn sich in Europa spürbar etwas bewegt und die Regeln durch MiCA einheitlicher werden, wirkt der Markt im Vergleich zu klassischen Anlageklassen auf viele weiterhin weniger „geordnet“.

    Und dann ist da noch die ganz praktische Sicherheitsfrage: Wo liegen die Werte eigentlich, wer hat Zugriff, was passiert im Fehlerfall und wer haftet, wenn etwas schiefgeht? Mehr Regulierung kann hier Orientierung und Mindeststandards schaffen, aber sie nimmt dem Markt weder die Kursschwankungen noch die grundsätzlichen Risiken.

    Was das für Vermögensaufbau bedeutet

    Klassischer Vermögensaufbau funktioniert seit jeher nach denselben Grundprinzipien: Planbarkeit, Risikostreuung, Disziplin und ein langer Atem. Kryptowährungen sind davon nicht automatisch ausgeschlossen – sie passen nur in der Praxis oft nicht als „Kernbaustein“ in ein tragfähiges Konzept. Wenn überhaupt, dann sind Kryptos bei vielen eher ein Satellit, also eine kleine Beimischung, nicht das Fundament. Wer Vermögensaufbau ernst meint, braucht vor allem Klarheit in Zahlen und einen planbaren Weg. Prognosen nach dem Motto „kann steigen“ sind dafür keine Strategie, auch wenn man fairerweise sagen muss: Prognosen gehören zu jeder Geldanlage dazu und Garantien gibt es am Kapitalmarkt selten. Entscheidend ist am Ende, ob eine Annahme nur ein Baustein innerhalb einer robusten Struktur ist oder ob sie die Struktur ersetzt und als eigentliche „Strategie“ herhalten muss.

    5 Prüffragen, wenn Sie Kryptowährungen trotzdem erwägen

    Wenn Sie das Thema angehen wollen, helfen diese Fragen:

    1. Welchen Zweck erfüllt Krypto in meinem Plan? (Beimischung, Spekulation, „Spielgeld“. Und das hier sollten Sie unbedingt ehrlich beantworten!)
    2. Wie hoch darf der Anteil maximal sein, ohne dass mein Gesamtplan kippt?
    3. Kann ich 50 % Drawdown aushalten (finanziell und nervlich) ohne Panikverkäufe?
    4. Wie löse ich Verwahrung/Absicherung praktisch? (Börse, Wallet, Zugriffsregeln, Notfallplan)
    5. Bin ich regulatorisch/steuerlich sauber aufgestellt? (Dokumentation, Nachweise etc.)

    Wer an diesen Punkten schon merkt, dass es eher Bauchgefühl als Plan ist, dann ist Zurückhaltung keinesfalls eine Schwäche, sondern menschlich-rationales Risikomanagement.

    Fazit

    Dass viele Deutsche bei Kryptowährungen weiterhin vorsichtig bleiben, ist in vielen Fällen schlicht vernünftig. Die Daten zeigen: Die Bekanntheit ist zwar hoch, aber das Vertrauen, Kryptos als Geldanlagebaustein fest zu verankern und wirklich zu nutzen, deutlich niedriger.

    Wenn Sie Vermögensaufbau langfristig und seriös angehen möchten, gilt das, was sich seit Jahrzehnten bewährt hat: erst Klarheit, dann Struktur, dann Umsetzung. Genau dabei unterstützen wir Sie, ohne dabei irgendwelche Hypes oder Ideologien zu verfolgen. Wichtig: Bei König Finanzen bieten wir keine Kryptowährungen an und integrieren sie nicht als Baustein in unsere Konzepte. Wenn Sie ein Investment in Krypto beimischen möchten, ist das eine Entscheidung auf eigene Regie außerhalb unserer Planung.

    Wenn Sie wissen möchten, wie ein belastbarer Plan für Ihren Vermögensaufbau aussehen kann:

    Transparenz-Hinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlageberatung oder Empfehlung zum Kauf/Verkauf von Kryptowährungen oder anderen Finanzinstrumenten dar. Wir bieten bei König Finanzen keine Kryptowährungen an und integrieren sie nicht in unsere Konzepte. Steuerliche Aspekte werden – soweit erwähnt – nur allgemein dargestellt und ersetzen keine individuelle steuerliche Beratung (keine Steuerberatung).