Kategorie: Ruhestandsplanung

  • Früher in Rente: Warum Rentenbeginn und finanzielle Freiheit nicht dasselbe sind

    Früher in Rente: Warum Rentenbeginn und finanzielle Freiheit nicht dasselbe sind

    Früher in Rente gehen – für viele Menschen ist das ein erstrebenswertes Ziel. Doch wer in Deutschland tatsächlich vor der Regelaltersgrenze eine Rente bezieht, tut dies keineswegs automatisch, weil ausreichend Vermögen vorhanden ist.
    Bild: Wanmaimai / Adobe Stock

    Die Statistik zeigt ein deutlich differenzierteres Bild: Lange Versicherungszeiten, gesundheitliche Einschränkungen, Schwerbehinderung und die bewusste Inkaufnahme von Rentenabschlägen spielen eine wesentliche Rolle. Und genau hier liegt ein Unterschied, der in der Diskussion über den „frühen Ruhestand“ häufig untergeht: Früher eine gesetzliche Rente beziehen zu können, ist nicht dasselbe wie finanziell frei entscheiden zu können, wann man aufhört zu arbeiten.

    Wer seinen Ruhestandszeitpunkt tatsächlich selbst bestimmen möchte, sollte deshalb nicht nur seine voraussichtliche gesetzliche Rente kennen, sondern auch die Antwort auf die Frage: Wie viel eigenes Vermögen brauche ich, um den Zeitraum bis zur gesetzlichen Rente und anschließend meinen gewünschten Lebensstandard finanzieren zu können?

    Stand: Oktober 2026 – Regelungen können sich ändern.

    Inhaltsverzeichnis 


    Wann gehen Menschen in Deutschland tatsächlich in Rente?

    Von der viel zitierten „Rente mit 67“ könnte man zunächst den Eindruck gewinnen, der Ruhestand beginne in Deutschland üblicherweise erst mit 67 Jahren. Realiter ist die Situation deutlich differenzierter.

    Das durchschnittliche Zugangsalter bei Altersrenten lag 2025 laut Deutscher Rentenversicherung bei 64,7 Jahren. Im Jahr 2000 waren es noch 62,3 Jahre. Das tatsächliche Renteneintrittsalter ist also langfristig gestiegen. Gründe dafür sind unter anderem die Anhebung der Altersgrenzen und das Auslaufen früherer Möglichkeiten, teilweise bereits mit 60 Jahren Altersrente zu beziehen.

    Gleichzeitig beziehen nach wie vor viele Menschen ihre Altersrente vor Erreichen der jeweiligen Regelaltersgrenze. Die Gründe reichen laut Statistischem Bundesamt von gesundheitlichen Einschränkungen über lange Versicherungszeiten und betriebliche Frühverrentungsangebote bis zum persönlichen Wunsch nach mehr Freizeit.

    „Früher in Rente“ ist damit kein einheitliches Phänomen. Hinter demselben Ergebnis – jemand arbeitet früher nicht mehr oder bezieht früher Rente – können vollkommen unterschiedliche Ausgangssituationen stehen.

    Warum die Gründe für einen früheren Rentenbeginn so unterschiedlich sind

    Ein Blick auf die aktuellen Zahlen der Deutschen Rentenversicherung macht das deutlich. 2025 wurden rund 925.900 Altersrenten neu bewilligt. Davon entfielen unter anderem:

    • rund 356.400 auf Regelaltersrenten,
    • rund 262.400 auf Altersrenten für besonders langjährig Versicherte,
    • rund 238.000 auf Altersrenten für langjährig Versicherte und
    • rund 69.000 auf Altersrenten für schwerbehinderte Menschen.

    Hinzu kamen knapp 176.000 neue Renten wegen verminderter Erwerbsfähigkeit. Damit wird bereits deutlich: Den einen typischen Weg in den Ruhestand gibt es nicht.
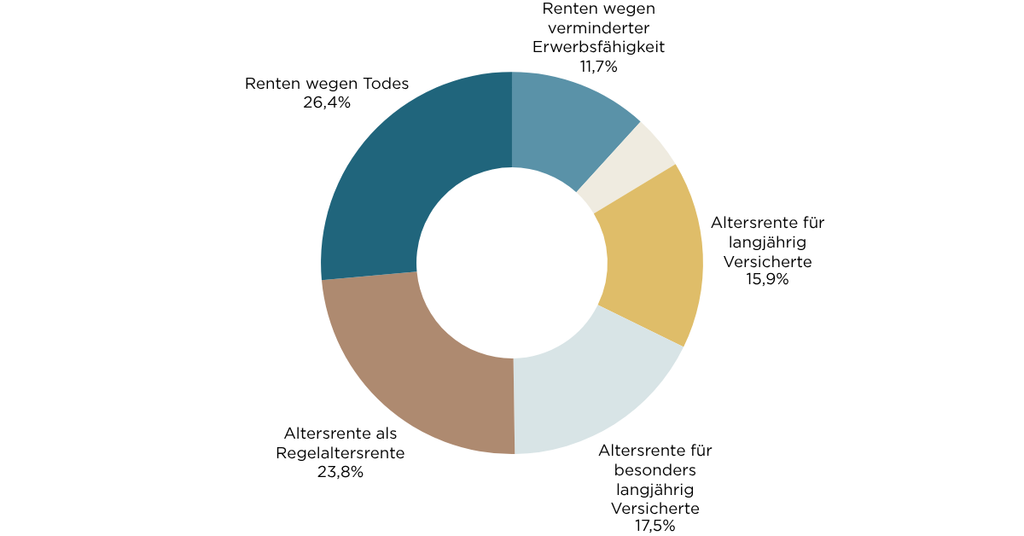
    Quelle der Daten: https://jahresbericht.deutsche-rentenversicherung.de/artikel/in-zahlen-2025/

    Besonders interessant ist dabei die Altersrente für besonders langjährig Versicherte. Sie machte 2025 rund 28 Prozent aller neuen Altersrenten aus und war damit weiterhin die am häufigsten beanspruchte vorgezogene Altersrentenart. Wer diese Rente nutzt, geht aber nicht zwangsläufig früher in Ruhestand, weil ein großes Privatvermögen vorhanden ist. Voraussetzung sind vielmehr grundsätzlich 45 Versicherungsjahre.

    Genau deshalb greift die Aussage „Wer früher in Rente geht, kann es sich finanziell leisten“ zu kurz.

    Krankheit, Schwerbehinderung und Erwerbsminderung

    Für einen Teil der Menschen ist ein früherer Rückzug aus dem Erwerbsleben keine Frage finanzieller Freiheit. 2025 wurden knapp 69.000 Altersrenten für schwerbehinderte Menschen neu bewilligt. Gleichzeitig kamen knapp 176.000 neue Erwerbsminderungsrenten hinzu.

    Beides darf statistisch nicht einfach zusammengerechnet und als „Frührente“ bezeichnet werden: Eine Erwerbsminderungsrente ist keine Altersrente. Sie wird gezahlt, wenn die Erwerbsfähigkeit aus gesundheitlichen Gründen erheblich eingeschränkt ist und die entsprechenden Voraussetzungen erfüllt sind.

    Gerade diese Unterscheidung ist wichtig. Denn jemand, der aufgrund einer schweren Erkrankung mit Mitte 50 nicht mehr arbeiten kann, befindet sich in einer vollkommen anderen Situation als jemand, der mit 60 bewusst entscheidet: „Ich könnte weiterarbeiten, finanziell muss ich es aber nicht.“ Das Ergebnis mag auf den ersten Blick ähnlich aussehen, die finanzielle Ausgangslage ist es nicht.

    35 oder 45 Versicherungsjahre: früher in Rente durch das Rentenrecht

    Auch bei den klassischen Altersrenten ist „früher“ nicht automatisch gleichbedeutend mit „finanziell unabhängig“.

    Altersrente für besonders langjährig Versicherte

    Wer grundsätzlich 45 Versicherungsjahre erreicht, kann (abhängig vom Geburtsjahr) bereits vor der Regelaltersgrenze abschlagsfrei Altersrente beziehen.

    Diese Möglichkeit wird häufig noch als „Rente mit 63“ bezeichnet. Für jüngere Jahrgänge ist diese Bezeichnung allerdings irreführend, weil die entsprechende Altersgrenze schrittweise angehoben wurde. Für Versicherte ab Jahrgang 1964 liegt sie bei 65 Jahren.

    Altersrente für langjährig Versicherte

    Wer mindestens 35 Versicherungsjahre erreicht, kann grundsätzlich bereits ab 63 eine Altersrente für langjährig Versicherte beziehen.

    Der entscheidende Unterschied: Wer diese Rente vorzeitig in Anspruch nimmt, muss in der Regel dauerhafte Abschläge akzeptieren. Pro Monat des vorgezogenen Rentenbeginns reduziert sich die Altersrente um 0,3 Prozent.

    Auch hier kann hinter derselben Entscheidung vieles stehen. Der eine nimmt Abschläge in Kauf, weil ausreichend Vermögen vorhanden ist, ein anderer möchte schlicht nicht mehr bis zur Regelaltersgrenze arbeiten. Wieder ein anderer kann seine bisherige Tätigkeit gesundheitlich kaum noch ausüben, erfüllt aber nicht die Voraussetzungen einer Erwerbsminderungsrente.

    Die Rentenart allein verrät uns nicht die Motivation.

    Was die Statistik über Vermögen gerade nicht verrät

    Damit kommen wir zu einem wichtigen Punkt: Aus den Rentenzugangsdaten lässt sich nicht belastbar ableiten, wie viele Menschen früher in Ruhestand gehen, weil sie genügend eigenes Vermögen aufgebaut haben.

    Die Deutsche Rentenversicherung erfasst beispielsweise, welche Rentenart jemand bezieht und in welchem Alter der Rentenbeginn erfolgt. Sie beantwortet damit aber nicht die Frage, ob diese Person auch ohne gesetzliche Rente bereits mehrere Jahre früher hätte aufhören können zu arbeiten.

    Dabei wäre doch genau das für die Beurteilung echter finanzieller Unabhängigkeit wesentlich. Wer beispielsweise mit 58 Jahren aufhört zu arbeiten und die folgenden Jahre vollständig aus eigenem Vermögen finanziert, taucht in der Altersrentenstatistik zunächst überhaupt nicht als Rentenzugang auf. Umgekehrt kann jemand mit 63 eine vorgezogene Altersrente beziehen und trotzdem auf weiteres Erwerbseinkommen angewiesen sein. Rentenbeginn und finanzielle Unabhängigkeit sind deshalb zwei unterschiedliche Größen.

    Der entscheidende Unterschied: Rentenbeginn oder selbstbestimmter Ruhestand?

    Aus unserer Sicht ist deshalb eine andere Frage wesentlich interessanter als die bloße Frage nach dem frühestmöglichen gesetzlichen Rentenbeginn: Ab welchem Alter können Sie es sich leisten, nicht mehr arbeiten zu müssen?

    Das ist eine vollkommen andere Perspektive. Wer seinen Ruhestand ausschließlich am gesetzlichen Rentensystem ausrichtet, bewegt sich innerhalb der dort vorgegebenen Altersgrenzen und Voraussetzungen. Wer dagegen einen selbstbestimmten Ruhestand plant, beginnt bei der eigenen Lebensplanung:

    • Mit welchem Alter möchten Sie Ihre Erwerbstätigkeit reduzieren oder beenden?
    • Welchen Lebensstandard möchten Sie anschließend finanzieren?
    • Welche gesetzlichen, betrieblichen und privaten Renten stehen später zur Verfügung?
    • Welches Vermögen besteht bereits?
    • Welche laufenden Verpflichtungen müssen berücksichtigt werden?
    • Wie viel Kapital muss bis zum gewünschten Ruhestandszeitpunkt zusätzlich aufgebaut werden?

    Erst wenn diese Zahlen bekannt sind, wird aus dem Wunsch „Ich möchte früher in Rente“ ein tatsächlich planbares Ziel.

    Wie viel Kapital braucht ein früherer Ruhestand?

    Nehmen wir ein bewusst vereinfachtes Beispiel: Eine Person möchte mit 60 Jahren nicht mehr arbeiten. Die gesetzliche Altersrente soll jedoch erst einige Jahre später beginnen. Damit entsteht zunächst eine finanzielle Brücke.

    Angenommen, für den gewünschten Lebensstandard werden netto 4.000 Euro monatlich benötigt und aus anderen sicheren Einkommensquellen stehen in dieser Phase 1.500 Euro zur Verfügung. Es verbleibt eine monatliche Differenz von 2.500 Euro. Das entspricht 30.000 Euro pro Jahr. Allein fünf Jahre dieser Überbrückungsphase würden damit rechnerisch bereits einen Finanzierungsbedarf von 150.000 Euro verursachen.

    Und das ist noch keine vollständige Ruhestandsplanung. Zusätzlich müssen unter anderem Inflation, Steuern, Kranken- und Pflegeversicherung, die weitere Vermögensentwicklung, Sicherheitsreserven sowie die Finanzierung des Lebensstandards nach Beginn der gesetzlichen Rente berücksichtigt werden.

    Das Beispiel zeigt aber sehr anschaulich: „Früher aufhören“ ist eine Kapitalbedarfsfrage. Und genau deshalb sollte die Planung auch dort beginnen.

    Die gesetzliche Rente bleibt ein wichtiger Baustein, aber nicht der Terminplaner Ihres Lebens

    Dabei geht es ausdrücklich nicht darum, die gesetzliche Rentenversicherung kleinzureden. Sie ist für Millionen Menschen ein zentraler Bestandteil der Altersversorgung. Auch Möglichkeiten wie die Altersrente für besonders langjährig Versicherte können individuell äußerst wertvoll sein.

    Problematisch wird es erst, wenn der eigene Lebensplan vollständig davon abhängig gemacht wird. Denn gesetzliche Rahmenbedingungen können sich über Jahrzehnte verändern. Altersgrenzen wurden bereits in der Vergangenheit angepasst. Auch die individuelle Erwerbsbiografie entwickelt sich nicht immer exakt so, wie man sie mit 35 oder 40 Jahren erwartet.

    Wer dagegen frühzeitig eigenes Vermögen aufbaut, schafft sich einen zusätzlichen Handlungsspielraum. Dann lautet die Frage nämlich nicht mehr „Wann darf ich endlich in Rente?“ sondern „Wann möchte ich aufhören und was muss finanziell gegeben sein, damit ich mir diese Entscheidung leisten kann?“

    Das ist der Unterschied zwischen einem gesetzlichen Rentenbeginn und einem finanziell geplanten Ruhestandszeitpunkt.

    Warum diese Planung möglichst früh beginnen sollte

    Ein selbstbestimmter Ruhestand entsteht selten bis niemals durch eine einzelne Entscheidung kurz vor dem 60. Geburtstag. Je früher der gewünschte Ruhestandszeitpunkt, der voraussichtliche Kapitalbedarf und die bereits vorhandenen Ansprüche beziffert werden, desto mehr Möglichkeiten bestehen, die Differenz strukturiert aufzubauen.

    Dabei können je nach persönlicher Situation unterschiedliche Bausteine eine Rolle spielen, wie etwa freie Kapitalanlagen, private oder betriebliche Altersvorsorge, Immobilien, bestehendes Vermögen und steuerlich sinnvolle Gestaltungsmöglichkeiten.

    Entscheidend ist nicht, möglichst viele Lösungen nebeneinanderzustellen, sondern zunächst die Zielgröße zu kennen. Denn ohne diese Zahl bleibt „früher in Rente“ lediglich ein Wunsch. Mit einer konkreten Kapitalbedarfsrechnung wird daraus ein Ziel, dessen Machbarkeit sich prüfen und dessen Weg sich planen lässt.

    Fazit: Finanzielle Freiheit beginnt vor dem Rentenantrag

    Menschen beziehen aus sehr unterschiedlichen Gründen früher Rente: wegen langer Versicherungszeiten, mit Abschlägen nach mindestens 35 Versicherungsjahren, aufgrund einer Schwerbehinderung oder – bei Erwerbsminderungsrenten – weil ihre Gesundheit eine weitere Erwerbstätigkeit nur noch eingeschränkt oder gar nicht mehr zulässt.

    Was die Rentenstatistik hingegen nicht beantwortet, ist die für die persönliche Ruhestandsplanung vielleicht spannendste Frage: Wie viele Menschen könnten aus eigenem Vermögen selbst entscheiden, wann sie aufhören zu arbeiten? Genau diese Entscheidungsmöglichkeit lässt sich nicht beantragen. Sie muss aufgebaut werden.

    Wer seinen Ruhestand wirklich selbst bestimmen möchte, sollte deshalb nicht erst fragen, wann er gesetzlich Rente beziehen darf. Man sollte sich also fragen: Wie viel Kapital brauche ich, damit mein gewünschter Ruhestandszeitpunkt finanziell funktioniert?


    Sie möchten wissen, wann Ruhestand für Sie finanziell möglich ist?

    Bei König Finanzen betrachten wir nicht nur Ihre voraussichtliche gesetzliche Rente. Wir ermitteln, welchen Kapitalbedarf Ihr gewünschter Ruhestandszeitpunkt tatsächlich erzeugt und wie sich die bestehende Lücke strukturiert schließen lässt.

    Erst Klarheit in Zahlen, dann ein planbarer Weg.


    Disclaimer

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Versicherungs-, Rechts- oder Steuerberatung dar. Die dargestellten Rentenregelungen und statistischen Angaben entsprechen dem zum Zeitpunkt der Erstellung verfügbaren Informationsstand. Ob und unter welchen Voraussetzungen eine bestimmte Rentenart beansprucht werden kann und welche finanzielle Strategie sinnvoll ist, hängt stets von der individuellen Situation ab. Verbindliche Auskünfte zu gesetzlichen Rentenansprüchen erteilt die Deutsche Rentenversicherung.
  • Finanzielle Änderungen 2027: Was sich bei Steuern, Sozialabgaben und Vorsorge ändern soll

    Finanzielle Änderungen 2027: Was sich bei Steuern, Sozialabgaben und Vorsorge ändern soll

    2027 verändern sich voraussichtlich Steuern, Sozialabgaben und die private Altersvorsorge. Wir zeigen, welche Änderungen besonders für Gutverdiener und langfristige Anleger relevant sind und warum ein guter Ruhestandsplan politische Veränderungen von Anfang an mitdenken sollte.

    Bild: Images Rouges

    2027 bringt voraussichtlich einige finanzielle Veränderungen: Die Bundesregierung plant eine Reform der Einkommensteuer, das Kindergeld soll steigen, bestimmte Steuervergünstigungen sollen sinken und für Gutverdiener könnten höhere Sozialversicherungsbeiträge anfallen. Gleichzeitig verändert sich die private Altersvorsorge.

    Was davon betrifft Sie tatsächlich? Und vor allem: Was bedeutet das für Ihre langfristige Finanz- und Ruhestandsplanung? Denn einzelne Entlastungen oder Mehrbelastungen sind das eine. Ob Ihre Finanzstrategie auch dann noch funktioniert, wenn der Staat an Steuern, Sozialabgaben oder Förderungen dreht, ist das andere.

    Stand: September 2026 – Regelungen können sich ändern.

    Inhaltsverzeichnis 


    Bundeshaushalt 2027: der finanzpolitische Rahmen

    Der Regierungsentwurf für den Bundeshaushalt 2027 sieht Ausgaben von rund 555,4 Milliarden Euro vor. Das sind knapp 31 Milliarden Euro beziehungsweise 5,9 Prozent mehr als 2026. Gleichzeitig soll die Nettokreditaufnahme des Kernhaushalts von rund 98 auf 118,7 Milliarden Euro steigen. Der Haushalt befindet sich derzeit noch im parlamentarischen Verfahren. Nach der ersten Beratung im Bundestag wurde der Entwurf an den Haushaltsausschuss überwiesen.

    Für Ihre private Finanzplanung ist die Gesamtsumme des Bundeshaushalts allerdings nur mittelbar relevant. Wesentlich interessanter ist, an welchen konkreten Stellschrauben für private Haushalte gedreht wird …

    Einkommensteuer: Entlastung für viele, Mehrbelastung für hohe Einkommen

    Mit dem geplanten Einkommensteuerreformgesetz 2027 will die Bundesregierung vor allem niedrige und mittlere Einkommen sowie Familien entlasten. Nach dem vom Bundeskabinett beschlossenen Gesetzentwurf sind unter anderem folgende Änderungen vorgesehen:

    • Der Grundfreibetrag soll 2027 auf 12.564 Euro steigen.
    • Der Arbeitnehmer-Pauschbetrag soll von 1.230 auf 1.430 Euro steigen.
    • Der Steuertarif soll im Bereich zwischen 17.800 und 70.600 Euro abgeflacht werden.
    • Der Steuersatz von 45 Prozent soll künftig bereits ab 250.000 Euro zu versteuerndem Einkommen gelten.
    • Ab 280.000 Euro zu versteuerndem Einkommen soll ein Steuersatz von 47 Prozent gelten.

    Die Reform soll ab 2027 greifen und 2028 ihre volle Wirkung entfalten.

    Was bedeutet das für Sie?

    Für viele Arbeitnehmer dürfte zunächst eine moderate steuerliche Entlastung entstehen. Bei sehr hohen Einkommen sieht der Entwurf dagegen eine höhere Belastung vor.

    Wichtig ist dabei die Unterscheidung zwischen Bruttoeinkommen und zu versteuerndem Einkommen. Die genannten Schwellen beziehen sich nicht einfach auf Ihr Jahresbrutto.

    Aus Sicht einer langfristigen Finanzplanung ist ohnehin eine andere Frage entscheidend: Was passiert mit einer Entlastung, wenn sie tatsächlich eintritt? 100, 300 oder 600 Euro weniger Steuer im Jahr verändern für sich genommen selten einen Ruhestandsplan. Werden zusätzliche freie Mittel dagegen konsequent investiert und über viele Jahre beziehungsweise Jahrzehnte angelegt, entsteht daraus ein völlig anderer Effekt. Steuerersparnis ist deshalb noch kein Vermögensaufbau. Sie schafft zunächst nur zusätzlichen finanziellen Spielraum (der auch genutzt werden sollte).

    Kindergeld und Kinderfreibetrag steigen

    Familien sollen ebenfalls entlastet werden. Das Kindergeld soll nach dem aktuellen Gesetzentwurf von 259 auf 267 Euro je Kind und Monat steigen. Für 2028 sind 272 Euro vorgesehen. Der Kinderfreibetrag soll 2027 auf 10.056 Euro und 2028 auf 10.236 Euro steigen.

    Zusätzlich wurde inzwischen beschlossen, das Verfahren beim Kindergeld zu vereinfachen: Ab Frühjahr 2027 soll das Kindergeld schrittweise ohne klassischen Antrag ausgezahlt werden können.

    Für Familien entsteht damit etwas zusätzlicher finanzieller Spielraum. Auch hier gilt jedoch: Langfristig entscheidend ist weniger, dass einige Euro zusätzlich verfügbar sind, sondern welchen Auftrag dieses Geld bekommt. Konsum? Rücklage? Tilgung? Oder langfristiger Vermögensaufbau? Gerade bei einem Anlagehorizont von zehn, zwanzig oder mehr Jahren können vermeintlich kleine laufende Beträge erheblich relevanter werden.

    Höhere Sozialversicherungsgrenzen treffen vor allem Gutverdiener

    Dieser Punkt dürfte für einen Teil unserer Kunden und Leser deutlich relevanter sein als manche öffentlich diskutierte Steueränderung.

    Das Bundesministerium für Arbeit und Soziales hat im September 2026 den Referentenentwurf für die Sozialversicherungsrechengrößen 2027 vorgelegt. Die Werte sind noch nicht endgültig beschlossen; Bundesregierung und Bundesrat müssen noch zustimmen.

    Vorgesehen sind unter anderem:

    Rechengröße2026Entwurf 2027
    Beitragsbemessungsgrenze Kranken-/Pflegeversicherung69.750 € p. a.76.500 € p. a.
    Versicherungspflichtgrenze Krankenversicherung77.400 € p. a.84.150 € p. a
    Beitragsbemessungsgrenze Renten-/Arbeitslosenversicherung101.400 € p. a.106.200 € p. a.

    Warum das für Gutverdiener wichtig ist

    Die Beitragsbemessungsgrenze bestimmt, bis zu welchem Einkommen Sozialversicherungsbeiträge erhoben werden. Steigt diese Grenze, kann bei entsprechend hohem Einkommen ein größerer Teil des Gehalts beitragspflichtig werden. Die Konsequenz: Eine steuerliche Entlastung bedeutet nicht automatisch, dass am Jahresende auch entsprechend mehr Netto zur Verfügung steht. Steuern und Sozialabgaben müssen gemeinsam betrachtet werden.

    Zudem steigt nach dem Entwurf die Versicherungspflichtgrenze der gesetzlichen Krankenversicherung deutlich. Auch das kann für Arbeitnehmer relevant sein, die sich mit der Frage beschäftigen, ob gesetzliche oder private Krankenversicherung langfristig zu ihrer persönlichen Situation passt. Hier gilt allerdings besonders: Eine Krankenversicherungsentscheidung sollte niemals allein aufgrund einer neuen Einkommensgrenze oder eines kurzfristigen Beitragsvergleichs getroffen werden. Entscheidend ist die langfristige Betrachtung.

    Handwerkerbonus soll sinken

    Wer Renovierungs-, Erhaltungs- oder Modernisierungsmaßnahmen durchführen lässt, kann derzeit einen Teil der begünstigten Handwerkerleistungen von der Einkommensteuer abziehen. Die Bundesregierung plant hier eine Kürzung: Statt bislang 20 Prozent sollen künftig nur noch 15 Prozent der begünstigten Aufwendungen berücksichtigt werden. Gleichzeitig soll der maximale Steuerabzug von 1.200 auf 900 Euro sinken. Für Eigentümer kann das bei ohnehin geplanten Maßnahmen durchaus relevant sein.

    Eine Investition nur aufgrund eines Steuerbonus vorzuziehen, wäre allerdings der falsche Schluss. Eine Ausgabe von mehreren Tausend Euro wird nicht automatisch wirtschaftlich sinnvoll, nur weil ein Teil davon steuerlich berücksichtigt werden kann. Das ist ein Grundsatz, der weit über Handwerkerrechnungen hinausgeht:

    Eine steuerlich vorteilhafte Entscheidung ist nicht automatisch eine finanziell gute Entscheidung. Erst muss die Investition beziehungsweise Maßnahme zu Ihnen passen. Danach sollte geprüft werden, wie sie steuerlich möglichst sinnvoll gestaltet werden kann.

    Wohngeld soll neu geordnet werden

    Auch beim Wohngeld plant die Bundesregierung Änderungen zum 1. Januar 2027. Der vom Kabinett beschlossene Gesetzentwurf sieht unter anderem vor,

    • die eigentlich vorgesehene Wohngelderhöhung auszusetzen,
    • die Heizkostenkomponente zu halbieren und
    • die Berechnungsformel zu verändern.

    Ziel ist nach Angaben der Bundesregierung unter anderem, die Wohngeldausgaben zu reduzieren und Verwaltungsaufwand abzubauen.

    Tabaksteuer soll steigen

    Auch die Tabakbesteuerung soll ab 2027 steigen. Der entsprechende Gesetzentwurf wurde vom Bundeskabinett beschlossen, befindet sich jedoch noch im parlamentarischen Verfahren. Vorgesehen sind Erhöhungen in vier Stufen von 2027 bis 2030. Bei Zigaretten soll die durchschnittliche Steuerbelastung beispielsweise von derzeit 20,27 Cent auf 22,21 Cent je Zigarette ab 1. Januar 2027 steigen. Auch Feinschnitt, Pfeifen- und Wasserpfeifentabak sowie erhitzter Tabak und andere Tabakwaren sollen stärker besteuert werden.

    Private Altersvorsorge verändert sich 2027

    Ab 2027 soll unter anderem ein Altersvorsorgedepot als neue Produktkategorie zur Verfügung stehen. Lesen Sie hierzu mehr in unserem Artikel. Anders als klassische Garantieprodukte kann dieses stärker kapitalmarktorientiert ausgestaltet werden. Für Standardprodukte sind zusätzliche Vorgaben vorgesehen, unter anderem eine Begrenzung der Effektivkosten.

    Parallel soll die Frühstartrente jungen Menschen einen früheren Einstieg in den langfristigen Vermögensaufbau ermöglichen. Nach dem aktuellen Regierungsentwurf zahlt der Bund für anspruchsberechtigte Kinder monatlich zehn Euro in ein individuelles kapitalgedecktes Altersvorsorgedepot ein.

    Was daran aus unserer Sicht besonders interessant ist, ist weniger der einzelne Förderbetrag, sondern das Prinzip dahinter: Je früher Kapital langfristig arbeiten kann, desto größer wird der Faktor Zeit. Genau deshalb sollte eine Vorsorgestrategie nicht erst fünf Jahre vor Rentenbeginn entstehen.

    Was Gutverdiener und langfristige Anleger jetzt prüfen sollten

    Wer beruflich etabliert ist, über ein gutes Einkommen verfügt und noch mindestens zehn Jahre bis zum geplanten Ruhestand hat, sollte die Änderungen für 2027 nicht isoliert betrachten.

    Ist Ihre Finanzplanung robust genug, um mit solchen Veränderungen umzugehen? Dazu gehören insbesondere vier Punkte.

    1. Netto-Cashflow für 2027 neu betrachten

    Steuerliche Entlastungen auf der einen und möglicherweise höhere Sozialabgaben auf der anderen Seite können sich teilweise gegenseitig aufheben. Entscheidend ist daher die Frage: Was bleibt Ihnen realiter netto und wie viel davon steht für den Vermögensaufbau zur Verfügung?

    2. Steuerstrategie nicht mit Steuerersparnis verwechseln

    Eine hohe Steuerlast ist verständlicherweise ärgerlich. Sie sollte aber nicht dazu führen, dass allein aufgrund eines Steuervorteils investiert wird. Sinnvoller ist die umgekehrte Reihenfolge: Erst definieren Sie Ihr langfristiges Ziel und Ihren Kapitalbedarf. Danach wird geprüft, welche steuerlich sinnvollen Gestaltungsmöglichkeiten zu diesem Plan passen.

    3. Den tatsächlichen Kapitalbedarf für den Ruhestand beziffern

    Wie viel Vermögen benötigen Sie mit 60, 63 oder 67? Welche Einnahmen stehen dann voraussichtlich zur Verfügung? Welche Versorgungslücke bleibt? Und welche monatliche Investition ist heute erforderlich, um diese Lücke zu schließen? Solange diese Zahlen fehlen, bleibt Altersvorsorge weitgehend Bauchgefühl.

    4. Politische Unabhängigkeit richtig verstehen

    Vollständig unabhängig von politischen Entscheidungen ist niemand. Steuern, Sozialabgaben, Rentenrecht und Regulierung betreffen uns alle. Finanzielle Selbstbestimmung bedeutet deshalb etwas anderes: Ihre Zukunft sollte nicht davon abhängen, dass heutige politische Rahmenbedingungen in 10, 20 oder 30 Jahren noch genauso aussehen. Je größer der eigene Kapitalstock und je strukturierter die eigene Vorsorge, desto mehr Handlungsmöglichkeiten haben Sie später. Und genau darum geht es.

    Fazit: Politische Regeln ändern sich, Ihr Plan sollte damit umgehen können

    2027 bringt voraussichtlich sowohl Entlastungen als auch Mehrbelastungen. Der Grundfreibetrag, Arbeitnehmer-Pauschbetrag und das Kindergeld sollen steigen. Gutverdiener müssen sich gleichzeitig auf höhere Sozialversicherungsgrenzen einstellen. Steuervergünstigungen wie der Handwerkerbonus sollen reduziert werden. Und auch bei der privaten Altersvorsorge verändern sich die Rahmenbedingungen.

    Man kann nun jedes Jahr auf die nächste Steueränderung, Rentenreform oder neue Beitragsbemessungsgrenze reagieren oder man baut eine Finanzstrategie, die von vornherein mit Veränderungen rechnet. Denn für einen selbstbestimmten Ruhestand ist am Ende nicht entscheidend, ob Sie 2027 einige Hundert Euro mehr oder weniger Steuern zahlen.

    Entscheidend ist, wie hoch Ihr Kapitalbedarf für den gewünschten Ruhestand ist, welche Lücke heute besteht und mit welcher Strategie Sie diese in den kommenden Jahren schließen.


    Sie möchten wissen, was die Änderungen für Ihre persönliche Planung bedeuten?

    Bei König Finanzen betrachten wir nicht nur einzelne Produkte oder kurzfristige Steuerersparnisse.

    Wir beziffern Ihren Kapitalbedarf für einen selbstbestimmten Ruhestand, betrachten Ihre bestehende Vorsorge sowie Ihre steuerliche und finanzielle Ausgangssituation und entwickeln daraus einen nachvollziehbaren Fahrplan.

    Erst Klarheit in Zahlen. Dann ein planbarer Weg.

    Wenn Sie langfristig denken, Ihre Finanzplanung nicht dem Zufall überlassen möchten und wissen wollen, wie Sie Ihr Rentenproblem sinnvoll mit Ihrem Steuerproblem verbinden können, sprechen Sie mit uns.


    Disclaimer und Transparenzhinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine individuelle Anlage-, Versicherungs-, Rechts- noch Steuerberatung dar. König Finanzen erbringt keine Steuer- oder Rechtsberatung. Steuerliche und rechtliche Sachverhalte sollten im individuellen Fall mit entsprechend befugten Berufsträgern geprüft werden.

    Der Beitrag gibt den Informations- und Gesetzgebungsstand vom 28. September 2026 wieder. Mehrere der dargestellten Maßnahmen für 2027 befinden sich zum Veröffentlichungszeitpunkt noch im Gesetzgebungs- oder Verordnungsverfahren. Inhalte, Grenzwerte und Zeitpunkte können sich daher bis zum endgültigen Inkrafttreten ändern.

  • Früh Vermögen aufbauen: Warum Zeit der entscheidende Hebel ist

    Früh Vermögen aufbauen: Warum Zeit der entscheidende Hebel ist

    Beim Vermögensaufbau ist nicht nur entscheidend, wie viel Sie investieren, sondern wie lange. Die geplante Frühstartrente zeigt, welchen Unterschied Zeit und Zinseszins über Jahrzehnte machen können.

    Bild: Alex P / Pexels

    Die aktuelle Diskussion um die geplante Frühstartrente lenkt den Blick auf einen Faktor, der beim Vermögensaufbau häufig unterschätzt wird: Zeit.

    Die Bundesregierung plant, für Kinder bereits ab dem sechsten Lebensjahr monatlich zehn Euro in eine kapitalgedeckte Altersvorsorge einzuzahlen. Zehn Euro klingen zunächst überschaubar, interessant wird das Modell jedoch durch die Jahrzehnte, in denen das Geld investiert bleiben kann.

    Genau darin liegt eine der wichtigsten Erkenntnisse für den Vermögensaufbau, und zwar nicht nur für Kinder: Je früher Kapital systematisch aufgebaut wird, desto länger können Erträge wiederum neue Erträge erwirtschaften. Oder einfacher gesagt: Wer früh beginnt, muss später weniger aufholen.

    In diesem Beitrag erklären wir, warum der Anlagehorizont beim Vermögensaufbau eine so große Rolle spielt, was die geplante Frühstartrente damit zu tun hat und was Erwachsene daraus für ihre eigene Ruhestandsplanung ableiten können.

    Stand: September 2026 – Regelungen können sich ändern. Das Gesetzgebungsverfahren zur Frühstartrente ist zu diesem Zeitpunkt noch nicht abgeschlossen. Der Regierungsentwurf wurde im August 2026 beschlossen; die erste Beratung im Bundestag ist für den 25. September 2026 vorgesehen.

    Inhaltsverzeichnis 


    Was ist die geplante Frühstartrente?

    Mit der Frühstartrente möchte die Bundesregierung den Einstieg in die kapitalgedeckte Altersvorsorge deutlich nach vorne verlagern.

    Der aktuelle Regierungsentwurf sieht vor, dass der Bund für anspruchsberechtigte Kinder monatlich zehn Euro in einen individuellen, kapitalgedeckten Standarddepot-Vertrag einzahlt. Nach derzeitiger Planung soll das System 2027 mit den Geburtsjahrgängen 2020 und 2021 starten. Für den Jahrgang 2020 soll die Förderung für 2026 rückwirkend gewährt werden. Private Zuzahlungen sollen ebenfalls möglich sein.

    Wird kein individueller Vertrag eröffnet, soll das Geld nach dem Regierungsentwurf kollektiv am Kapitalmarkt angelegt werden. Das geförderte Kapital ist langfristig für die Altersvorsorge vorgesehen und soll grundsätzlich nicht vor Vollendung des 65. Lebensjahres ausgezahlt werden können.

    Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) hebt in seiner Stellungnahme insbesondere zwei Aspekte hervor: Zeit und Zinseszinseffekt. Aus Sicht des Verbands setzt die Frühstartrente damit an einem wesentlichen Hebel langfristiger Altersvorsorge an. Gleichzeitig fordert der GDV bei verschiedenen Details des Entwurfs noch Änderungen, unter anderem bei den zulässigen Anlageformen und einzelnen vertragsrechtlichen Regelungen.

    Für die persönliche Finanzplanung ist allerdings weniger entscheidend, wie die Frühstartrente im Detail ausgestaltet wird. Interessanter ist das Prinzip dahinter …

    Warum Zeit beim Vermögensaufbau so wichtig ist

    Beim Investieren wird viel über Rendite gesprochen. Welche Anlage bringt fünf Prozent? Welche sieben? Wo lässt sich vielleicht noch etwas mehr herausholen? Dabei gerät ein anderer Faktor schnell aus dem Blick: Wie lange kann das Kapital überhaupt arbeiten?

    Wer früh mit dem Vermögensaufbau beginnt, verschafft seinem Kapital einen längeren Anlagehorizont. Damit entstehen mehrere Vorteile gleichzeitig. Erträge können länger reinvestiert werden. Schwächere Börsenphasen lassen sich über einen längeren Zeitraum eher auffangen. Und vor allem sinkt der Druck, einen gewünschten Kapitalstock innerhalb weniger Jahre mit immer höheren Sparraten erreichen zu müssen.

    Das ist der Grund, weshalb Vermögensaufbau idealiter nicht erst dann beginnen sollte, wenn der Ruhestand am Horizont bereits sichtbar wird. Zeit ersetzt weder eine sinnvolle Strategie noch eine angemessene Sparrate. Sie macht beides aber erheblich wirkungsvoller.

    Was der Zinseszinseffekt tatsächlich bewirken kann

    Das Prinzip dahinter ist simpel: Erträge werden nicht entnommen, sondern bleiben investiert. Künftige Erträge entstehen dadurch nicht mehr ausschließlich auf die ursprünglichen Einzahlungen, sondern auch auf bereits erwirtschaftete Erträge. Je länger dieser Prozess läuft, desto stärker kann sich dieser Effekt bemerkbar machen.

    Die Modellrechnungen des Bundesfinanzministeriums zur Frühstartrente veranschaulichen das recht eindrücklich. Über zwölf Jahre würden bei zehn Euro staatlicher Förderung pro Monat zunächst insgesamt 1.440 Euro eingezahlt. Unter der vom Bundesfinanzministerium verwendeten Annahme einer durchschnittlichen Wertentwicklung von sieben Prozent pro Jahr könnten daraus zum 18. Lebensjahr rund 2.200 Euro werden.

    Besonders interessant ist jedoch, was danach passiert: Würde dieses Kapital ohne weitere Einzahlungen bis zum 65. Lebensjahr investiert bleiben, ergibt die Modellrechnung rund 53.000 Euro. Würden Eltern während der Kindheit zusätzlich zehn Euro monatlich einzahlen, nennt das Bundesfinanzministerium in seinem Beispiel rund 107.000 Euro zum 65. Lebensjahr.

    Diese Zahlen sind ausdrücklich keine Prognose und keine Renditezusage. Das Bundesfinanzministerium rechnet mit angenommenen sieben Prozent durchschnittlicher Wertentwicklung pro Jahr. Die Werte sind nominal, berücksichtigen also insbesondere die Inflation nicht, und verstehen sich vor einer späteren Besteuerung. Die tatsächliche Entwicklung kann deutlich höher oder niedriger ausfallen.

    Trotzdem zeigt die Rechnung einen wichtigen Zusammenhang: Ein erheblicher Teil des späteren Vermögens entsteht nicht allein durch immer höhere Einzahlungen, sondern durch die Zeit, die bereits investiertem Kapital zur Verfügung steht.

    Ein einfaches Beispiel für Erwachsene

    Dasselbe Prinzip gilt selbstverständlich nicht nur für Kinder. Nehmen wir rein beispielhaft eine monatliche Sparrate von 300 Euro und unterstellen fünf Prozent durchschnittliche Wertentwicklung pro Jahr.

    Wer diese 300 Euro über 20 Jahre investiert, käme rechnerisch auf rund 123.000 Euro. Bei 30 Jahren wären es bereits rund 250.000 Euro. Die zusätzlichen zehn Jahre bedeuten zwar auch 36.000 Euro mehr eigene Einzahlungen, der Unterschied im Endvermögen ist jedoch wesentlich größer, weil die früher investierten Beträge zusätzliche Jahre Zeit erhalten, Erträge zu erwirtschaften.

    Auch dieses Beispiel ist lediglich eine Modellrechnung. Kosten, Steuern, Inflation und Schwankungen sind darin nicht berücksichtigt, eine tatsächliche Rendite von fünf Prozent ist nicht garantiert. Es macht aber sichtbar, warum zehn Jahre beim Vermögensaufbau massiv ins Gewicht fallen können.

    Reichen zehn Euro im Monat für die Altersvorsorge?

    Nein. Jedenfalls sollte aus der Frühstartrente nicht der Schluss gezogen werden, dass zehn Euro monatlich ein vollständiges Altersvorsorgekonzept ersetzen könnten.

    Auch in der fachlichen Diskussion wird genau dieser Punkt angesprochen. Forscher des Deutschen Instituts für Wirtschaftsforschung (DIW) kritisieren beispielsweise, dass zehn Euro monatlich angesichts möglicher Versorgungslücken im Alter nur einen vergleichsweise kleinen Beitrag leisten.

    Der Verbraucherzentrale Bundesverband wiederum bewertet die Grundidee eines frühen Vermögensaufbaus positiv, fordert aber unter anderem klare Leitplanken bei Produktvertrieb und Finanzbildung. Finanzbildung solle unabhängig erfolgen und nicht dazu dienen, Kindern oder Jugendlichen Finanzprodukte zu verkaufen.

    Damit lassen sich drei unterschiedliche Fragen voneinander trennen:

    Ist ein früher Beginn grundsätzlich hilfreich?
    Mathematisch verlängert er den Zeitraum, in dem Kapital und Erträge wirken können.

    Sind zehn Euro monatlich eine vollständige Altersvorsorge?
    Nein. Die spätere Versorgung hängt von wesentlich mehr Faktoren ab.

    Ist deshalb jede langfristige Anlage automatisch sinnvoll?
    Ebenfalls nein. Produkt, Kosten, Risiken, Flexibilität und die persönliche finanzielle Situation bleiben entscheidend. Gerade diese Differenzierung ist wichtig.

    Was Erwachsene aus der Frühstartrente lernen können

    Die vielleicht interessanteste Erkenntnis der Frühstartrente lautet deshalb gar nicht „Kinder sollten zehn Euro investieren“, sondern dass Vermögensaufbau anders funktioniert, wenn man in Jahrzehnten statt in einzelnen Jahren denkt.

    Dieser Gedanke betrifft unmittelbar auch Menschen mit 25, 35, 45 oder 50 Jahren. Wer beispielsweise mit Mitte 30 beginnt, seinen gewünschten Ruhestand konkret zu planen, verfügt möglicherweise noch über drei Jahrzehnte Anlagezeit. Wer dieselbe Frage erst zehn oder fünfzehn Jahre später stellt, kann sein Ziel zwar ebenfalls erreichen, muss aber gegebenenfalls mit einer höheren Sparleistung, einem späteren Zielzeitpunkt oder anderen Rahmenbedingungen planen. Zeit ist eine Ressource, die sich im Nachhinein nicht nachkaufen lässt.

    Das bedeutet allerdings ausdrücklich nicht, dass es mit 40 oder 50 Jahren „zu spät“ wäre. Der falsche Schluss wäre, sich über verpasste Jahre zu ärgern. Relevant ist die Frage, welche Möglichkeiten ab heute bestehen. Denn neben dem Anlagehorizont gibt es weitere Stellschrauben: Sparrate, vorhandenes Vermögen, gewünschter Ruhestandszeitpunkt, erwartete gesetzliche und betriebliche Renten, Renditeannahmen, Kosten, steuerliche Gestaltung und nicht zuletzt der gewünschte Lebensstandard. Genau deshalb gehört Vermögensaufbau in eine Gesamtplanung.

    Früh anfangen heißt nicht blind investieren

    „Je früher, desto besser“ darf nicht mit „Hauptsache irgendwie investieren“ verwechselt werden. Eine lange Laufzeit kann Vorteile bieten. Sie macht ein unpassendes Finanzprodukt aber nicht automatisch passend.

    Vor einer langfristigen Anlage sollten deshalb einige grundlegende Fragen geklärt sein: Welches Ziel soll mit dem Kapital erreicht werden? Wann wird das Geld voraussichtlich benötigt? Wie viel Liquidität sollte unabhängig davon verfügbar bleiben? Welche Schwankungen sind finanziell und persönlich tragbar? Wie hoch sind Kosten und welche steuerlichen Folgen entstehen? Und wie flexibel muss die gewählte Struktur bleiben?

    Gerade bei langfristigen Verträgen können vermeintlich kleine Unterschiede bei Kosten oder Anlagekonzept über Jahrzehnte erhebliche Auswirkungen haben. Langfristigkeit funktioniert am besten in Verbindung mit einer klaren Strategie.

    Beim Ruhestand sollte die Rechnung am Ziel beginnen

    Bei König Finanzen betrachten wir Altersvorsorge deshalb nicht primär aus der Perspektive eines einzelnen Produkts. Am Anfang steht eine andere Frage:

    Wie viel Kapital benötigen Sie überhaupt, damit Sie zu Ihrem gewünschten Zeitpunkt selbstbestimmt in den Ruhestand gehen können?

    Erst wenn diese Größenordnung bekannt ist, lässt sich sinnvoll rückwärts rechnen. Welche Ansprüche aus der gesetzlichen Rente bestehen voraussichtlich? Welche betrieblichen oder privaten Vorsorgebausteine gibt es bereits? Welches Vermögen ist vorhanden? Welche monatliche Versorgung soll später zur Verfügung stehen? Welche Inflation muss berücksichtigt werden? Und welche zusätzliche Sparleistung ergibt sich daraus?

    So wird aus dem abstrakten Vorsorgethema ein konkreter Fahrplan. Ein langer Anlagehorizont ist dabei äußerst hilfreich, aber er ist eben nur ein Bestandteil dieser Rechnung. Auch steuerliche Vorteile können eine Rolle spielen. Entscheidend ist jedoch nicht, möglichst viel Steuer zu sparen, sondern was unter dem Strich mit dem eingesetzten Geld geschieht. Ein steuerlich attraktives Konzept, das nicht zum eigenen Ziel oder Zeithorizont passt, wird nicht allein durch die Steuerersparnis zu einer guten Vermögensstrategie.

    Häufige Fragen zum frühen Vermögensaufbau

    Warum ist es sinnvoll, früh mit dem Vermögensaufbau zu beginnen?

    Ein früher Start verlängert den Zeitraum, in dem investiertes Kapital Erträge erwirtschaften kann. Werden diese Erträge wieder angelegt, können wiederum Erträge darauf entstehen. Gleichzeitig kann ein längerer Anlagehorizont den Druck reduzieren, ein bestimmtes Vermögensziel später mit sehr hohen Sparraten erreichen zu müssen.

    Was bedeutet Zinseszinseffekt bei einer Geldanlage?

    Beim Zinseszinseffekt beziehungsweise Wiederanlageeffekt bleiben erzielte Erträge investiert. Neue Erträge können dadurch sowohl auf die ursprünglichen Einzahlungen als auch auf bereits erwirtschaftete Erträge entstehen. Der Effekt gewinnt vor allem über längere Zeiträume an Bedeutung.

    Ist die Frühstartrente bereits beschlossen?

    Nein. Stand Mitte September 2026 befindet sich die Frühstartrente noch im Gesetzgebungsverfahren. Das Bundeskabinett hat den Regierungsentwurf am 12. August 2026 beschlossen. Die erste Lesung im Deutschen Bundestag ist für den 25. September 2026 vorgesehen. Die konkrete Ausgestaltung kann sich im weiteren Verfahren noch verändern.

    Ist es mit 40 oder 50 Jahren zu spät für Vermögensaufbau?

    Nein. Ein früherer Start bietet zwar mathematische Vorteile, entscheidend ist aber die individuelle Ausgangssituation. Vermögen, Einkommen, Sparrate, Ruhestandsziel, bestehende Rentenansprüche und Anlagehorizont bestimmen gemeinsam, welcher Weg realistisch ist.

    Ist eine hohe Rendite wichtiger als früh anzufangen?

    Nicht zwingend. Rendite ist nur eine von mehreren Größen. Anlagezeit, Sparrate, Kosten, Steuern und das eingegangene Risiko beeinflussen das Ergebnis ebenfalls. Wer ausschließlich nach möglichst hoher Rendite sucht, blendet wesentliche Teile einer langfristigen Vermögensplanung aus.

    Fazit: Der größte Vorteil ist Zeit

    Die Diskussion um die Frühstartrente macht einen Zusammenhang besonders anschaulich: Beim Vermögensaufbau kann Zeit einen enormen Unterschied machen. Nicht weil zehn Euro monatlich jede spätere Versorgungslücke lösen würden. Und auch nicht, weil langfristiges Investieren automatisch hohe Renditen garantiert. Sondern weil Kapital mit jedem zusätzlichen Jahr mehr Gelegenheit erhält, für den Anleger zu arbeiten.

    Für die persönliche Ruhestandsplanung bedeutet das: Es lohnt sich, den eigenen Kapitalbedarf nicht erst kurz vor der Rente zu betrachten. Je früher klar ist, wo Sie finanziell hinmöchten, wie groß die Lücke tatsächlich ist und welche Sparleistung dafür erforderlich ist, desto mehr Gestaltungsspielraum bleibt.

    Der sinnvollste Zeitpunkt für Vermögensaufbau liegt deshalb selten in irgendeinem perfekten zukünftigen Moment. Entscheidend ist, aus der heutigen Ausgangslage einen belastbaren Plan für die kommenden Jahrzehnte zu machen.


    Ihr Ruhestand sollte keine Schätzung sein

    Sie möchten wissen, wie viel Kapital Sie für Ihren gewünschten Ruhestand tatsächlich benötigen und ob Ihr bisheriger Vermögensaufbau dafür ausreicht?

    Bei König Finanzen bringen wir Ihre Ausgangslage zunächst in Zahlen. Auf dieser Grundlage entwickeln wir einen nachvollziehbaren Fahrplan für Vermögensaufbau und Ruhestandsplanung, abgestimmt auf Ihren Zeithorizont, Ihre bestehenden Vorsorgebausteine und Ihre persönlichen Ziele.


    Disclaimer und Transparenzhinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Finanz-, Anlage-, Rechts- oder Steuerberatung. Die Angaben zur Frühstartrente beziehen sich auf den Stand vom 21. September 2026. Das Gesetzgebungsverfahren ist zu diesem Zeitpunkt noch nicht abgeschlossen; Regelungen können sich daher ändern. Genannte Wertentwicklungen und Vermögensbeträge sind Modellrechnungen und keine Prognosen oder Garantien. Tatsächliche Ergebnisse hängen unter anderem von Marktentwicklung, Kosten, Steuern, Inflation, Anlageform und individueller Situation ab.

  • Steuern sparen durch Investieren: Was wirklich sinnvoll ist

    Steuern sparen durch Investieren: Was wirklich sinnvoll ist

    Steuerliche Vorteile können den Vermögensaufbau unterstützen, stimmt. Entscheidend ist und bleibt jedoch, ob die Anlage auch wirtschaftlich sinnvoll für Sie ist. Wir erklären, welche Investments steuerlich begünstigt werden, wie sich Steuerzahlungen aufschieben lassen und worauf es bei der Auswahl wirklich ankommt.

    Bild: MSTSHILPI / Adobe Stock

    Die beste Steuerersparnis bringt Ihnen wenig, wenn Sie dafür in etwas investieren, das nicht zu Ihren Zielen passt. Umgekehrt kann eine steuerlich sinnvoll strukturierte Investition einen erheblichen Unterschied machen: Sie kann heute Liquidität freisetzen, Steuern in die Zukunft verschieben oder Erträge steuerlich günstiger behandeln.

    Entscheidend ist deshalb nicht die Frage, wie Sie möglichst viel Steuer sparen, sondern, wie Sie steuerliche Möglichkeiten so nutzen, dass Sie Ihren langfristigen Vermögensaufbau sinnvoll unterstützen.

    In diesem Beitrag zeigen wir, welche Möglichkeiten es gibt, wo der häufig unterschätzte Steuerstundungseffekt ins Spiel kommt und warum ein alleiniger Steuervorteil niemals das einzige Argument für eine Investition sein sollte.

    Stand: August 2026 – Regelungen können sich ändern. König Finanzen ist und erbringt ausdrücklich keine Steuerberatung.

    Inhaltsverzeichnis 


    Steuern sparen durch Investieren: die kurze Antwort

    Ja, Investitionen können Ihre Steuerbelastung reduzieren, allerdings geschieht das auf sehr unterschiedliche Weise. Manche Investitionen senken das steuerpflichtige Einkommen unmittelbar, andere verschieben die Besteuerung lediglich in die Zukunft. Wieder andere profitieren von Freibeträgen, Teilfreistellungen, Abschreibungen oder steuerfreien Veräußerungsgewinnen.

    Genau diese Unterschiede sind so wichtig, denn Steuern sparen, Steuern stunden und Erträge steuerfrei vereinnahmen sind wirtschaftlich nicht dasselbe.

    Drei typische steuerliche Wirkungsweisen

    1. Die Steuerlast heute reduzieren: Beiträge oder Aufwendungen können das steuerpflichtige Einkommen beziehungsweise den steuerpflichtigen Gewinn senken. Beispiele sind bestimmte Formen der Altersvorsorge, Abschreibungen oder der Investitionsabzugsbetrag.

    2. Die Steuer in die Zukunft verschieben: Die Steuer fällt nicht heute, sondern erst Jahre oder Jahrzehnte später an. Das Kapital, das dadurch zunächst nicht an das Finanzamt fließt, kann in der Zwischenzeit weiterarbeiten. Das ist der Steuerstundungseffekt.

    3. Erträge steuerlich begünstigt behandeln: Je nach Anlageform existieren beispielsweise Freibeträge, Teilfreistellungen oder gesetzliche Haltefristen, nach deren Ablauf Veräußerungsgewinne steuerfrei sein können.

    Für eine sinnvolle Finanzplanung muss deshalb immer geklärt werden, welcher dieser Effekte tatsächlich vorliegt.

    Unser Grundsatz: Erst die Investition, dann die Steuer

    Steuern sparen um jeden Preis ist auch keine Finanzstrategie. Eine wirtschaftlich schlechte Investition wird nicht gut, nur weil sie einen steuerlichen Vorteil bietet.

    Das klingt selbstverständlich. Realiter (er)leben Anleger aber gerade bei hohen Einkommen, Boni, Abfindungen oder Unternehmensgewinnen häufig eine andere Reihenfolge: Zuerst steht die Frage im Raum, wie kurzfristig noch Steuer gespart werden kann, anschließend wird nach einer Investition gesucht, die dazu passt.

    Wir halten die umgekehrte Reihenfolge für sinnvoller. Bevor die Steuer betrachtet wird, sollten zunächst einige grundsätzliche Fragen beantwortet sein:

    • Passt die Investition zu Ihren langfristigen Zielen?
    • Ist der Anlagehorizont ausreichend lang?
    • Sind Renditechance und Risiko adäquat?
    • Bleibt ausreichend Liquidität verfügbar?
    • Wie hoch sind Kosten, Finanzierung und laufender Aufwand?
    • Würden Sie die Investition auch dann noch für sinnvoll halten, wenn der Steuervorteil geringer ausfällt als geplant?

    Erst danach kommt die steuerliche Ebene hinzu, denn ein Steuervorteil ist idealiter ein zusätzlicher Hebel einer ohnehin sinnvollen Investition, nicht deren Existenzberechtigung. Und noch etwas wird häufig übersehen:

    Steuerersparnis ist kein Gewinn. Vermögensaufbau schon.

    Wer beispielsweise eine Steuererstattung erhält und sie anschließend vollständig verkonsumiert, hat zwar seine Steuerbelastung reduziert, aber nicht automatisch Vermögen aufgebaut. Interessant wird es insbesondere dann, wenn der gewonnene finanzielle Spielraum gezielt für den langfristigen Kapitalaufbau eingesetzt wird.

    Welche Investments können beim Steuern sparen helfen?

    Die folgende Übersicht zeigt die wichtigsten Mechanismen:

    AnlageformMöglicher steuerlicher EffektWorauf es ankommt
    BasisrenteSonderausgabenabzug, spätere BesteuerungSteuersatz, Laufzeit, Flexibilität
    Betriebliche AltersvorsorgeSteuer- und teilweise Sozialabgabenersparnis heuteArbeitgeberzuschuss, Kosten, spätere Belastung
    ETFs und InvestmentfondsSparer-Pauschbetrag, Teilfreistellung, VerlustverrechnungLangfristigkeit, Fondsart, Depotstruktur
    Fondsgebundene RentenversicherungSteuerstundung und mögliche Begünstigung bei AuszahlungKosten, Laufzeit, Vertragsqualität
    Vermietete ImmobilienAfA und abzugsfähige AufwendungenKaufpreis, Finanzierung, Cashflow, Lage
    DenkmalimmobilienErhöhte Abschreibung bestimmter SanierungskostenObjektqualität, Kosten, Bescheinigung
    Betriebliche Investitionen / IABVorziehen steuerlicher AbzügeTatsächlicher Investitionsbedarf und Voraussetzungen
    Vermögensverwaltende GmbHThesaurierungs- und ReinvestitionseffekteVermögenshöhe, Anlageart, Entnahmestrategie

    Schauen wir uns die wichtigsten Möglichkeiten genauer an.

    1. Altersvorsorge: Heute entlasten, später versteuern

    Basisrente: besonders interessant bei höherem Grenzsteuersatz

    Beiträge zu einer Basisrente können im Rahmen der gesetzlichen Höchstbeträge als Altersvorsorgeaufwendungen berücksichtigt werden. Für 2026 beträgt der entsprechende Höchstbetrag 30.826 Euro für Ledige beziehungsweise 61.652 Euro bei Zusammenveranlagung. Dabei ist wichtig: In diesen Höchstbetrag fließen gegebenenfalls auch andere Altersvorsorgeaufwendungen ein, beispielsweise Beiträge zur gesetzlichen Rentenversicherung oder zu einem berufsständischen Versorgungswerk.

    Seit 2023 sind die berücksichtigungsfähigen Aufwendungen innerhalb des Höchstbetrags grundsätzlich zu 100 Prozent ansetzbar. Gerade bei einem hohen persönlichen Grenzsteuersatz kann daraus heute eine spürbare Steuerentlastung entstehen.

    Das Geld ist allerdings nicht steuerfrei. Die spätere Basisrente wird nachgelagert besteuert. Wirtschaftlich handelt es sich daher wesentlich um eine Verlagerung der Besteuerung vom Erwerbsleben in den Ruhestand.

    Das kann attraktiv sein, wenn heute ein hoher Grenzsteuersatz besteht und dieser im Ruhestand voraussichtlich niedriger liegt. Aber: Eine Basisrente bringt gleichzeitig Einschränkungen bei Verfügbarkeit, Kapitalauszahlung und Vererbbarkeit mit sich. Auch Kosten und konkrete Investmentgestaltung spielen eine massive Rolle. Ein hoher Sonderausgabenabzug allein ist deshalb noch kein Grund für einen Abschluss.

    Betriebliche Altersversorgung: Steuerersparnis mit Nebenwirkungen

    Auch über die betriebliche Altersversorgung lässt sich ein Teil des Einkommens steuerbegünstigt für später zurücklegen. Bei Direktversicherung, Pensionskasse oder Pensionsfonds können 2026 grundsätzlich Beiträge bis zu 8 Prozent der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung steuerfrei geleistet werden. Bei einer Beitragsbemessungsgrenze von 101.400 Euro entspricht das maximal 8.112 Euro im Jahr. Sozialversicherungsfrei sind grundsätzlich bis zu 4 Prozent der Beitragsbemessungsgrenze, 2026 also 4.056 Euro.

    Auch hier gilt jedoch das Prinzip der nachgelagerten Besteuerung. Leistungen im Ruhestand sind grundsätzlich steuerlich zu berücksichtigen; je nach persönlicher Situation können zusätzlich Beiträge zur Kranken- und Pflegeversicherung relevant werden. Zudem kann eine sozialabgabenfreie Entgeltumwandlung während des Berufslebens bestimmte Sozialversicherungsansprüche reduzieren. Deshalb gehören unter anderem Arbeitgeberzuschuss, Vertragskosten, Anlagestrategie und persönliche Vorsorgesituation auf den Tisch, bevor allein aufgrund der heutigen Steuerersparnis entschieden wird.

    2. ETFs und Fonds: steuerlich effizient, aber nicht steuerlich absetzbar

    Wer in ein normales ETF- oder Wertpapierdepot investiert, kann seine Sparrate grundsätzlich nicht vom zu versteuernden Einkommen abziehen. ETFs sind deshalb kein klassisches Instrument, mit dem ein Arbeitnehmer seine Einkommensteuer auf das Gehalt unmittelbar reduziert. Dennoch gibt es steuerliche Gestaltungsmöglichkeiten.

    Für private Kapitalerträge gilt grundsätzlich der Sparer-Pauschbetrag von 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammenveranlagten Ehepaaren. Kapitalerträge oberhalb des Pauschbetrags unterliegen grundsätzlich der Kapitalertragsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.

    Bei Investmentfonds kommt zusätzlich die sogenannte Teilfreistellung ins Spiel. Bei Aktienfonds sind für Privatanleger beispielsweise 30 Prozent der Investmenterträge steuerfrei; bei Mischfonds beträgt die Teilfreistellung grundsätzlich 15 Prozent. Auch die Nutzung von Freistellungsaufträgen und die steuerliche Verlustverrechnung können relevant sein.

    Der entscheidende Punkt: Steueroptimiertes Investieren bedeutet nicht zwangsläufig, dass eine Investition von der Einkommensteuer abgesetzt werden kann. Bei einem langfristigen ETF-Portfolio geht es vielmehr darum, Kapital möglichst kosteneffizient aufzubauen und die vorhandenen steuerlichen Regeln sinnvoll zu nutzen.

    3. Fondsgebundene Rentenversicherung: Steuerstundung im Versicherungsmantel

    Bei einer privaten fondsgebundenen Rentenversicherung entsteht wiederum ein anderer steuerlicher Effekt. Innerhalb des Versicherungsmantels werden Kapitalerträge auf Ebene des Versicherungsnehmers grundsätzlich nicht bei jeder einzelnen Umschichtung unmittelbar besteuert. Die Besteuerung wird damit weitgehend in die Zukunft verschoben.

    Bei einer Kapitalauszahlung können unter bestimmten Voraussetzungen zusätzliche steuerliche Begünstigungen greifen. Besteht ein nach 2011 abgeschlossener Vertrag mindestens zwölf Jahre und erfolgt die Auszahlung nach Vollendung des 62. Lebensjahres, kann grundsätzlich nur die Hälfte des steuerlich relevanten Unterschiedsbetrags zwischen Auszahlung und eingezahlten Beiträgen der persönlichen Einkommensteuer unterliegen.

    Gerade bei langen Laufzeiten kann der Steuerstundungseffekt mathematisch interessant sein. Allerdings gilt auch hier: Ein Versicherungsmantel ist nicht automatisch besser als ein normales Depot. Hohe Vertrags- oder Fondskosten können einen steuerlichen Vorteil teilweise oder vollständig aufzehren. Deshalb müssen Steuerwirkung, Kosten, Investmentqualität, Flexibilität und Laufzeit gemeinsam betrachtet werden.

    4. Immobilien: Abschreibung ist noch keine Rendite

    Vermietete Immobilien verfügen über mehrere steuerliche Besonderheiten. Zu den typischen steuerlich relevanten Positionen zählen beispielsweise:

    • Abschreibungen auf den Gebäudeanteil,
    • Darlehenszinsen,
    • bestimmte laufende Bewirtschaftungs- und Verwaltungskosten,
    • sowie je nach Einzelfall Erhaltungs- und Modernisierungsaufwendungen.

    Wichtig ist die Differenzierung: Kaufnebenkosten wie Grunderwerbsteuer, bestimmte Notarkosten oder Maklerkosten sind bei einer vermieteten Immobilie nicht einfach vollständig im Jahr des Kaufs absetzbar. Sie können Bestandteil der Anschaffungskosten werden und damit anteilig über die Abschreibung des Gebäudes wirken.

    Auch beim Verkauf existiert ein wichtiger steuerlicher Effekt: Wird eine Immobilie im Privatvermögen gehalten, liegt ein Verkauf nach Ablauf von mehr als zehn Jahren zwischen Anschaffung und Veräußerung grundsätzlich nicht mehr innerhalb der Frist für private Veräußerungsgeschäfte nach § 23 EStG. Bei selbst genutzten Immobilien bestehen zusätzliche Ausnahmen.

    Denkmalimmobilien: hoher Steuereffekt, hohe Anforderungen

    Bei denkmalgeschützten Immobilien können unter bestimmten Voraussetzungen erhöhte Abschreibungen für bescheinigte Sanierungsmaßnahmen genutzt werden. Bei vermieteten Denkmalimmobilien können begünstigte Kosten nach § 7i EStG über zwölf Jahre mit erhöhten Sätzen abgeschrieben werden. Auch für selbst genutzte Baudenkmale existiert eine steuerliche Förderung.

    Das kann für Menschen mit hoher Steuerbelastung durchaus interessant sein. Trotzdem sollte niemals vergessen werden: Eine zu teuer gekaufte Immobilie wird durch eine hohe Abschreibung nicht automatisch zu einer guten Kapitalanlage. Kaufpreis, Lage, erzielbare Miete, Sanierungsqualität, Finanzierung, Instandhaltung und späterer Verkauf sind mindestens ebenso wichtig wie die Steuer.

    5. Investitionsabzugsbetrag: starker Hebel für Unternehmer (mit Bedingungen)

    Für Unternehmer und Selbstständige kann der Investitionsabzugsbetrag nach § 7g EStG, kurz IAB, besonders interessant sein. Unter den gesetzlichen Voraussetzungen können für künftig anzuschaffende oder herzustellende begünstigte Wirtschaftsgüter bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten vor der eigentlichen Investition gewinnmindernd berücksichtigt werden. Voraussetzung ist unter anderem, dass die gesetzliche Gewinngrenze eingehalten wird. Diese liegt aktuell bei 200.000 Euro.

    Zusätzlich können bei begünstigten Wirtschaftsgütern unter den Voraussetzungen des § 7g EStG Sonderabschreibungen von insgesamt bis zu 40 Prozent im Jahr der Anschaffung beziehungsweise Herstellung und den vier folgenden Jahren möglich sein. Das kann den steuerlichen Effekt zeitlich massiv nach vorne verlagern.

    Aber genau das ist der entscheidende Punkt: Ein IAB ist kein Geschenk des Finanzamts. Er zieht steuerliches Abschreibungsvolumen zeitlich vor. Die geplante Investition muss anschließend tatsächlich erfolgen und die gesetzlichen Voraussetzungen müssen eingehalten werden. Wird innerhalb der vorgesehenen Frist nicht investiert, kann der IAB rückgängig gemacht werden. Der IAB sollte deshalb zu einem realen Investitionsbedarf passen, nicht umgekehrt.

    Und was ist mit Photovoltaik?

    Photovoltaikanlagen werden häufig pauschal mit dem IAB in Verbindung gebracht, jedoch greift das etwas zu kurz. Für viele kleinere Photovoltaikanlagen auf oder an Gebäuden gilt inzwischen eine Einkommensteuerbefreiung nach § 3 Nr. 72 EStG. Bei vollständig steuerfreien Einkünften wird gerade kein steuerlicher Gewinn aus dieser Tätigkeit ermittelt. Ob und in welcher Struktur bei einem konkreten Photovoltaik-Investment ein IAB überhaupt sinnvoll beziehungsweise möglich ist, hängt deshalb von der individuellen Gestaltung und den gesetzlichen Voraussetzungen ab. Ein pauschales Versprechen nach dem Motto „PV kaufen und sofort 50 Prozent von der Steuer absetzen“ ist fachlich zu undifferenziert.

    6. Vermögensverwaltende GmbH: langfristige Struktur statt Steuerspartrick

    Auch die vermögensverwaltende GmbH wird häufig als Instrument zum steueroptimierten Investieren genannt. Dabei kursiert ein hartnäckiges Missverständnis: Gewinne innerhalb einer GmbH seien generell steuerfrei und erst bei einer privaten Entnahme würden Steuern entstehen. So einfach ist es nicht. Eine GmbH ist selbst Steuersubjekt und zahlt auf steuerpflichtige Einkünfte Körperschaftsteuer, Solidaritätszuschlag und – abhängig von der Einkunftsart und Struktur – Gewerbesteuer.

    Gleichzeitig existieren für bestimmte Beteiligungserträge und Veräußerungsgewinne besondere Regelungen. So können Gewinne aus der Veräußerung direkter Beteiligungen an Kapitalgesellschaften unter den Voraussetzungen des § 8b KStG auf Gesellschaftsebene weitgehend außer Ansatz bleiben. Für Investmentfonds, Zinserträge, Immobilien oder andere Anlageklassen gelten wiederum andere Regeln.

    Der interessante Hebel einer GmbH liegt deshalb häufig nicht in völliger Steuerfreiheit, sondern in der Möglichkeit, Kapital auf Gesellschaftsebene zu thesaurieren und langfristig weiterzuinvestieren. Auch das ist letztlich eine Form des Steuerstundungs- beziehungsweise Reinvestitionseffekts.

    Wer regelmäßig große Teile des Vermögens privat entnehmen möchte, muss dagegen die zusätzliche Besteuerung auf der privaten Ebene berücksichtigen. Gründungs-, Buchhaltungs-, Abschluss- und Verwaltungskosten kommen ebenfalls hinzu. Eine vermögensverwaltende GmbH kann deshalb bei entsprechendem Vermögen, langem Zeithorizont und geeigneter Investmentstrategie interessant sein. Sie ist aber keineswegs automatisch für jeden Anleger die steuerlich beste Lösung.

    Lesetipp: Vermögensverwaltende GmbH für Investments: Steuerhebel mit Nebenwirkungen

    7. Kryptowährungen: steuerlich interessant, doch für uns trotzdem kein Kernbaustein

    Auch bei Kryptowerten existieren steuerliche Besonderheiten. Nach derzeitiger Rechtslage können privat gehaltene Kryptowerte unter § 23 EStG fallen. Bei einer Veräußerung nach mehr als einem Jahr kann ein Gewinn daher grundsätzlich außerhalb der steuerpflichtigen privaten Veräußerungsgeschäfte liegen.

    Bei einer Veräußerung innerhalb eines Jahres gilt die allgemeine Freigrenze für private Veräußerungsgeschäfte. Der Gesamtgewinn aus entsprechenden Geschäften bleibt steuerfrei, wenn er im Kalenderjahr unter 1.000 Euro liegt. Wichtig: Dabei handelt es sich um eine Freigrenze, nicht um einen Freibetrag.

    Für König Finanzen ändert die mögliche steuerliche Behandlung allerdings nichts an der grundsätzlichen Einordnung: Kryptowährungen sind für uns kein strategischer Kernbaustein einer langfristigen Ruhestands- und Vermögensplanung.

    Die hohe Volatilität, spekulative Preisbildung, operative Risiken und fehlende planbare Ertragsstrukturen passen aus unserer Sicht nicht zu der Rolle, die ein tragender Baustein einer langfristigen Finanzstrategie erfüllen sollte. Wer Kryptowerte halten möchte, kann das selbstverständlich tun. Wir würden eine Ruhestandsstrategie jedoch nicht darauf aufbauen und schon gar nicht deshalb investieren, weil nach einer bestimmten Haltedauer ein steuerlicher Vorteil entstehen kann.


    König Finanzen Leistungen: Unsere strategischen Bausteine für Sie

    Lohnt sich eine Basisrente? Für wen die Rürup-Rente sinnvoll ist

    Photovoltaik-Direktinvestment: Chancen, Risiken und steuerliche Wirkung neutral eingeordnet


    Der Steuerstundungseffekt: Warum später zahlen einen Unterschied machen kann

    Einer der spannendsten Aspekte steueroptimierten Investierens wird häufig unterschätzt: Nicht nur die Höhe einer Steuer ist relevant, auch der Zeitpunkt, zu dem sie gezahlt werden muss, spielt eine Rolle. Wird eine Steuerzahlung um viele Jahre verschoben, bleibt zunächst mehr Kapital investiert. Und dieses zusätzliche Kapital kann seinerseits Rendite erwirtschaften.

    Ein bewusst vereinfachtes Rechenbeispiel

    Angenommen, 100.000 Euro erwirtschaften über 20 Jahre konstant 6 Prozent Rendite pro Jahr. Ohne Steuern würden daraus rund 320.700 Euro.

    Nehmen wir nun rein modellhaft einen Steuersatz von 26,375 Prozent an. Würde dieser Steueranteil jedes Jahr unmittelbar auf den kompletten jährlichen Ertrag anfallen, läge das Endvermögen nach 20 Jahren bei ungefähr 237.400 Euro.

    Könnte dieselbe Steuer dagegen vollständig bis zum Ende gestundet werden und würde erst dann auf den entstandenen Gewinn erhoben, blieben ungefähr 262.500 Euro.

    Die Differenz beträgt rund 25.100 Euro. Nicht weil der Steuersatz geringer wäre, sondern weil das zunächst nicht versteuerte Kapital länger mitarbeiten konnte. Genau darin liegt der Steuerstundungseffekt.

    Das Beispiel ist bewusst theoretisch. In der Realität greifen je nach Anlageform unter anderem Freibeträge, Teilfreistellungen, Vorabpauschalen, unterschiedliche Steuersätze, Kosten und weitere steuerliche Vorschriften. Es zeigt aber ein wichtiges mathematisches Prinzip:

    Steuerstundung ist keine Steuerfreiheit. Sie kann aber über lange Zeiträume einen erheblichen Zinseszinseffekt erzeugen.

    Besonders interessant wird der Effekt, wenn zusätzlich der persönliche Steuersatz zum späteren Besteuerungszeitpunkt niedriger liegt als heute. Umgekehrt gilt: Hohe Kosten oder ein ungünstiger späterer Steuersatz können einen Teil des Vorteils wieder aufzehren. Deshalb muss auch der Steuerstundungseffekt immer in der Gesamtrechnung betrachtet werden.

    Wann sollten Sie trotz Steuervorteil besser nicht investieren?

    Steueroptimierung kann ein sinnvoller Hebel sein, sie sollte aber niemals dazu führen, dass andere finanzielle Grundsätze ausgeblendet oder gar abgelegt oder missachtet werden. Besonders kritisch würden wir eine Investition betrachten, wenn:

    • der steuerliche Vorteil das wichtigste oder einzige Verkaufsargument ist,
    • Sie das zugrunde liegende Investment nicht nachvollziehen können,
    • die Investition nicht zu Ihrem Anlagehorizont passt,
    • Ihre Liquiditätsreserve dadurch zu klein wird,
    • hohe Schulden ausschließlich wegen des Steuereffekts aufgenommen werden,
    • erhebliche Kosten den steuerlichen Vorteil wieder aufzehren,
    • die Kalkulation nur bei sehr optimistischen Annahmen funktioniert,
    • oder Sie eine Steuerersparnis erzielen, ohne einen Plan für das freigewordene Kapital zu haben.

    Gerade der letzte Punkt ist aus unserer Sicht zentral. Wenn Sie durch eine sinnvolle Gestaltung beispielsweise mehrere Tausend Euro weniger Steuer zahlen, sollte dieses Geld einen Auftrag bekommen. Für langfristigen Vermögensaufbau, für Ihre Altersvorsorge, für zusätzliche Liquidität oder für ein anderes konkretes finanzielles Ziel. Nur dann entsteht aus einer Steueroptimierung eine echte Vermögensstrategie.

    Wie König Finanzen steueroptimiertes Investieren einordnet

    Wir starten deshalb nicht mit der Frage, welches Produkt den größten Steuervorteil verspricht, sondern mit Ihren Zahlen:

    • Wie viel Kapital benötigen Sie für Ihren gewünschten Ruhestand?
    • Welche Mittel stehen heute zur Verfügung?
    • Welchen Zeitraum haben Sie?
    • Welche Risiken können und wollen Sie tragen?

    Erst wenn diese Grundlage steht, lässt sich prüfen, welche steuerlichen Gestaltungsmöglichkeiten den Weg sinnvoll unterstützen können. Dabei betrachten wir unter anderem:

    1. Ziel und Kapitalbedarf
      Was soll langfristig tatsächlich erreicht werden?
    2. Wirtschaftlichkeit der Investition
      Funktioniert die Anlage auch ohne schöngerechneten Steuereffekt?
    3. Steuerliche Wirkung
      Handelt es sich um echte Entlastung, Steuerstundung oder lediglich eine zeitliche Verschiebung von Abschreibungen?
    4. Ergebnis nach Kosten und Steuern
      Was bleibt realiter übrig?
    5. Verwendung der Steuerersparnis
      Wird daraus zusätzliches Kapital aufgebaut oder verschwindet der Vorteil im laufenden Konsum?

    So wird aus einem kurzfristigen Thema wie „Ich zahle zu viel Steuer“ idealiter ein langfristiger Plan. Oder anders gesagt: Die Steuer allein ist nicht das Ziel, kann aber ein äußerst sinnvoller Hebel auf dem Weg dorthin sein.

    Fazit: Steuern sparen ja, aber nicht um jeden Preis

    Steuern sparen durch Investieren kann gerade für Gutverdiener, Selbstständige und Unternehmer ein relevanter Baustein des Vermögensaufbaus sein.nBasisrente, betriebliche Altersversorgung, Investmentfonds, Versicherungsmodelle, Immobilien, betriebliche Investitionen oder eine GmbH-Struktur können jeweils unterschiedliche steuerliche Vorteile bieten.

    Dabei sollte allerdings sauber unterschieden werden: Nicht jede Steuerentlastung ist eine dauerhafte Steuerersparnis. Oft handelt es sich um einen Steuerstundungseffekt oder darum, Abschreibungen zeitlich nach vorne zu ziehen.

    Beides kann wirtschaftlich sehr wertvoll sein, insbesondere über lange Anlagezeiträume. Aber nur, wenn die zugrunde liegende Investition ebenfalls trägt. Unsere drei wichtigsten Grundsätze lauten deshalb:

    1. Kaufen Sie keine Investition nur wegen der Steuer.
    2. Betrachten Sie immer Rendite, Risiko, Kosten, Liquidität und Steuer gemeinsam.
    3. Geben Sie einer Steuerersparnis einen langfristigen Auftrag.

    Dann kann aus Steueroptimierung tatsächlich Vermögensaufbau werden.


    Sie möchten wissen, welche Steuerhebel zu Ihrer Finanzplanung passen?

    Welche Möglichkeiten sinnvoll sind, hängt nicht allein von Ihrem Einkommen oder Ihrem aktuellen Steuersatz ab. Entscheidend sind Ihre gesamte finanzielle Situation, Ihr Kapitalbedarf, Ihr Anlagehorizont und das Ziel, das Sie erreichen möchten.

    Bei König Finanzen beginnen wir deshalb nicht mit einem Produkt, sondern mit einer Einordnung Ihrer Situation in Zahlen. Anschließend prüfen wir, welche Wege wirtschaftlich und steuerlich sinnvoll zusammenpassen und welche Sie besser weglassen.

    → Finanzstrategie und Ruhestandsplanung prüfen lassen


    Häufige Fragen zu „Steuern sparen durch Investieren“

    Klicken zum Ausklappen

    Kann man durch Investieren wirklich Steuern sparen?

    Je nach Investition können Beiträge oder Aufwendungen das steuerpflichtige Einkommen beziehungsweise den Gewinn reduzieren, Steuern in die Zukunft verschoben oder Erträge steuerlich begünstigt werden. Entscheidend ist jedoch, welcher konkrete Steuermechanismus vorliegt und ob die Investition auch wirtschaftlich sinnvoll ist.

    Ist das Altersvorsorgedepot einfach ein staatlich gefördertes ETF-Depot?

    Jein, nicht ganz. ETFs können innerhalb eines Altersvorsorgedepots genutzt werden, das Depot selbst unterliegt jedoch gesetzlichen Vorgaben, einer begrenzten Auswahl zulässiger Anlageformen sowie besonderen Förder- und Auszahlungsregeln. Es ist damit nicht mit einem frei verfügbaren normalen Wertpapierdepot gleichzusetzen.

    Welche Investition spart am meisten Steuern?

    Darauf gibt es keine allgemeingültige Antwort. Ein Investitionsabzugsbetrag kann bei Unternehmern kurzfristig einen hohen Effekt haben, während für Gutverdiener beispielsweise Altersvorsorgelösungen interessant sein können. Immobilien nutzen wiederum Abschreibungen. Der höchste Steuervorteil ist nicht automatisch die beste Investition.

    Was ist der Steuerstundungseffekt?

    Beim Steuerstundungseffekt wird eine Steuer nicht vermieden, sondern erst später gezahlt. Dadurch bleibt zunächst mehr Kapital investiert und kann über Jahre Rendite erwirtschaften. Gerade bei langen Laufzeiten kann dieser zusätzliche Zinseszinseffekt erheblich sein.

    Kann ich mit ETFs meine Einkommensteuer senken?

    Beiträge zu einem normalen ETF-Depot können grundsätzlich nicht vom Arbeitseinkommen abgesetzt werden. Anleger profitieren aber unter anderem vom Sparer-Pauschbetrag, von Teilfreistellungen bestimmter Fonds und Möglichkeiten der Verlustverrechnung.

    Lohnt sich eine Basisrente für jeden Gutverdiener?

    Ein hoher Grenzsteuersatz kann die Basisrente steuerlich interessant machen, trotzdem müssen Kosten, Investmentqualität, Flexibilität, Verfügbarkeit des Kapitals und die spätere Besteuerung berücksichtigt werden. Der Steuervorteil allein reicht als Entscheidungsgrundlage nicht aus.

    Kann man mit Photovoltaik und IAB immer Steuern sparen?

    Nein. Der Investitionsabzugsbetrag ist an konkrete gesetzliche Voraussetzungen geknüpft. Gleichzeitig sind viele kleinere Photovoltaikanlagen inzwischen einkommensteuerfrei. Ob ein IAB bei einer konkreten PV-Investition greift, muss deshalb im Einzelfall steuerlich geprüft werden.

    Sind Kryptowährungen wegen der Steuerfreiheit nach einem Jahr sinnvoll?

    Ein möglicher steuerfreier Veräußerungsgewinn macht aus einem Investment noch keine geeignete langfristige Kapitalanlage. König Finanzen betrachtet Kryptowährungen aufgrund ihrer hohen Volatilität und spekulativen Eigenschaften nicht als strategischen Kernbaustein einer Ruhestandsplanung.

    Ist Steuerersparnis wichtiger als Rendite?

    Nein. Entscheidend ist das langfristige Ergebnis nach Kosten, Steuern und Risiken. Eine hohe Steuerersparnis kann eine schlechte Investition nicht kompensieren. Steuerliche Vorteile sollten eine wirtschaftlich sinnvolle Strategie unterstützen.


    Disclaimer und Transparenzhinweis

    König Finanzen erbringt keine Steuerberatung. Dieser Beitrag dient ausschließlich der allgemeinen Information und basiert auf öffentlich zugänglichem steuerlichem Allgemeinwissen. Er stellt weder eine individuelle Steuer- oder Rechtsberatung noch eine konkrete Anlageempfehlung dar. Steuerliche Auswirkungen hängen stets von der persönlichen Situation, der konkreten Ausgestaltung einer Investition sowie der jeweils geltenden Rechtslage ab. Lassen Sie steuerliche Sachverhalte und Gestaltungen daher vor einer Umsetzung durch einen Steuerberater beziehungsweise eine entsprechend befugte Fachperson prüfen.

  • Altersvorsorgedepot 2027: Förderung, Grundlagen und warum Sie jetzt noch nicht handeln müssen

    Altersvorsorgedepot 2027: Förderung, Grundlagen und warum Sie jetzt noch nicht handeln müssen

    Ab 2027 startet das neue Altersvorsorgedepot mit bis zu 540 Euro Grundzulage, Kapitalmarktanlage ohne Garantie und neuen Regeln für Riester-Bestandskunden. Wir erklären, was feststeht, welche Chancen und Risiken bestehen und warum 2026 noch kein Grund für Aktionismus besteht.

    Bild: vegefox.com / Adobe Stock

    Ab 2027 bekommt die staatlich geförderte private Altersvorsorge in Deutschland eine neue Grundlage. Mit dem Altersvorsorgedepot wird erstmals eine geförderte Vorsorgelösung möglich, die vollständig auf eine Kapitalgarantie verzichten und stärker am Kapitalmarkt investieren kann. Gleichzeitig ändern sich Zulagen, Förderberechtigung und Auszahlungsregeln.

    Das klingt nach einer Reform, mit der man sich früh beschäftigen sollte. Das stimmt, allerdings bedeutet Beschäftigen in dem Sinne nicht automatisch sofort Handeln. Ein Altersvorsorgedepot kann erst ab dem 1. Januar 2027 angeboten werden. Für Verbraucher besteht deshalb 2026 grundsätzlich kein Anlass, vorschnell einen Vertrag abzuschließen oder einen bestehenden Riester-Vertrag umzubauen. Auch die Verbraucherzentralen raten ausdrücklich von übereilten Entscheidungen ab.

    Was bereits feststeht, wie die neue Förderung funktioniert und an welchen Stellen genauer hingesehen werden sollte, erfahren Sie in diesem Beitrag.

    Stand: August 2026 – Regelungen können sich ändern.

    Inhaltsverzeichnis 


    Was ist das neue Altersvorsorgedepot?

    Das Altersvorsorgedepot ist Teil der Reform der steuerlich geförderten privaten Altersvorsorge und soll die bisherige Riester-Produktwelt ab 2027 deutlich erweitern.

    Der wesentliche Unterschied: Das eigentliche Altersvorsorgedepot kommt ohne Kapitalgarantie aus. Dadurch kann ein größerer Teil des Vorsorgekapitals langfristig in kapitalmarktorientierte Anlagen investiert werden. Zulässig sind bestimmte, gesetzlich definierte Anlageformen. Dazu können insbesondere Fonds und ETFs gehören. Während der Ansparphase werden Erträge und Wertsteigerungen innerhalb des Vertrags nicht laufend besteuert.

    Wichtig ist dabei die Begriffstrennung: Ein „Altersvorsorgedepot mit Garantie“ gibt es in diesem Sinne nicht. Wer eine Garantie wünscht, kann innerhalb der neuen geförderten Altersvorsorge stattdessen auf Garantieprodukte mit 80 oder 100 Prozent Kapitalgarantie zum Beginn der Auszahlungsphase zurückgreifen.

    Damit verfolgt die Reform einen grundsätzlich sinnvollen Ansatz: Nicht jeder Anleger hat dasselbe Sicherheitsbedürfnis. Künftig soll stärker unterschieden werden können zwischen Renditechance und Garantie.

    Wie funktioniert die Förderung des Altersvorsorgedepots?

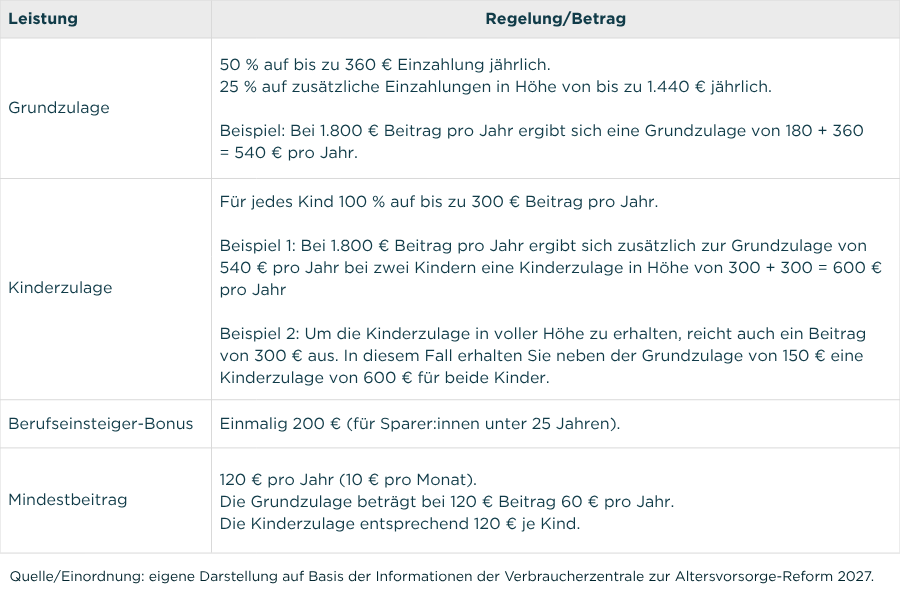
    Eine der größten Änderungen betrifft die staatlichen Zulagen. Statt der bisherigen weitgehend festen Riester-Grundzulage richtet sich die Förderung künftig stärker danach, wie viel tatsächlich eingezahlt wird.

    Die neue Grundzulage

    Für die ersten 360 Euro Eigenbeitrag pro Jahr beträgt die Grundzulage 50 Prozent. Der Staat gibt also für jeden selbst eingezahlten Euro 50 Cent hinzu. Für Eigenbeiträge zwischen 360,01 Euro und 1.800 Euro pro Jahr beträgt die Förderung weitere 25 Prozent.

    Daraus ergibt sich folgende Größenordnung:

    Eigener JahresbeitragGrundzulageEigener Monatsbeitrag
    120 €60 €10 €
    360 €180 €30 €
    900 €315 €75 €
    1.800 €540 €150 €

    Die maximale Grundzulage beträgt somit 540 Euro pro Jahr bei einem eigenen Jahresbeitrag von 1.800 Euro.

    Kinderzulage: bis zu 300 Euro pro Kind

    Zusätzlich kann für kindergeldberechtigte Kinder eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr hinzukommen. Auch sie wird beitragsabhängig berechnet: Für jeden selbst eingezahlten Euro bis 300 Euro gibt es je Kind einen Euro Kinderzulage. Die volle Kinderzulage kann damit bereits bei einem Eigenbeitrag von 25 Euro pro Monat beziehungsweise 300 Euro pro Jahr erreicht werden. Das Geburtsjahr des Kindes spielt für die Höhe der maximalen Kinderzulage künftig keine Rolle mehr.

    Berufseinsteigerbonus

    Wer vor Vollendung des 25. Lebensjahres einen förderfähigen Altersvorsorgevertrag abschließt und die weiteren Voraussetzungen erfüllt, erhält zusätzlich einmalig 200 Euro Berufseinsteigerbonus.

    Wie viel kann insgesamt eingezahlt werden?

    Pro Jahr können maximal 6.840 Euro in einen entsprechenden Altersvorsorgevertrag eingezahlt werden. Wichtig ist allerdings die Unterscheidung zwischen Einzahlung und Förderung: Nur Eigenbeiträge bis 1.800 Euro pro Jahr werden über die neue Zulagensystematik gefördert. Darüber hinausgehende Beiträge bis zur Einzahlungsgrenze sind ungeförderte Beiträge und werden steuerlich entsprechend anders behandelt.

    Wie funktioniert der Steuervorteil?

    Neben den Zulagen bleibt der Sonderausgabenabzug bestehen. Künftig können grundsätzlich bis zu 1.800 Euro Eigenbeitrag zuzüglich des jeweiligen Zulageanspruchs steuerlich berücksichtigt werden. Ohne Kinder kann der anzusetzende Betrag bei voller Grundzulage damit beispielsweise bis zu 2.340 Euro betragen.

    Wichtig dabei: Grundzulage und Steuerersparnis werden nicht einfach vollständig addiert. Das Finanzamt führt wie bisher eine sogenannte Günstigerprüfung durch. Dabei wird geprüft, ob sich aus dem Sonderausgabenabzug ein höherer steuerlicher Vorteil ergibt als aus den bereits gewährten Zulagen. Nur ein darüber hinausgehender Vorteil wirkt sich zusätzlich aus.

    In der Auszahlungsphase werden Leistungen, die aus geförderten Beiträgen stammen, grundsätzlich mit dem persönlichen Einkommensteuersatz nachgelagert besteuert. Erträge und Wertsteigerungen werden dafür während der Ansparphase nicht laufend besteuert. Besonders für Gutverdiener ist deshalb eine isolierte Betrachtung der „540 Euro Förderung“ wenig aussagekräftig. Entscheidend ist das Gesamtergebnis aus Zulage, zusätzlichem Steuereffekt, Kosten, Anlagedauer, Rendite und späterer Besteuerung.

    Wer ist ab 2027 förderberechtigt?

    Mit der Reform wird der Kreis der Förderberechtigten erweitert. Neben Arbeitnehmern, Beamten und weiteren bereits heute begünstigten Personengruppen können künftig grundsätzlich auch Selbstständige und Freiberufler sowie bestimmte Pflichtmitglieder berufsständischer Versorgungseinrichtungen unmittelbar förderberechtigt sein.

    Damit wird das neue System für Berufsgruppen relevant, denen die klassische Riester-Förderung bislang teilweise nicht unmittelbar offenstand. Gerade für Selbstständige bedeutet das jedoch nicht automatisch, dass das Altersvorsorgedepot künftig die beste Vorsorgelösung sein wird. Es erweitert zunächst einmal die Auswahl. Ob die Förderung gegenüber anderen Vorsorge- und Investmentmöglichkeiten tatsächlich einen Mehrwert bietet, muss individuell gerechnet werden.


    Rente skandinavisieren? Was Deutschland von Schweden lernen kann und warum das allein nicht reicht

    Rentenreform: Mehr zahlen, länger arbeiten. Ist das die Lösung?

    Lohnt sich eine Basisrente? Für wen die Rürup-Rente sinnvoll ist


    Welche Produkte wird es geben?

    Im neuen System lassen sich im Kern drei Ausprägungen unterscheiden.

    1. Altersvorsorgedepot ohne Garantie

    Hier steht die Kapitalmarktanlage im Vordergrund. Eine Beitrags- oder Kapitalgarantie besteht nicht. Dadurch können höhere Aktienquoten und entsprechend höhere langfristige Renditechancen möglich werden. Gleichzeitig trägt der Anleger aber auch das Kapitalmarktrisiko.

    2. Standarddepot

    Das Standarddepot ist eine besonders vereinfachte Variante des Altersvorsorgedepots. Es arbeitet grundsätzlich mit zwei Investmentvermögen: einem chancenorientierteren und einem vorsichtigeren Fonds. Vor Beginn der Auszahlungsphase wird das Kapital nach den Standardeinstellungen schrittweise in das defensivere Investment umgeschichtet.

    Besonders relevant ist der Kostendeckel: Die Effektivkosten dürfen beim Standarddepot maximal 1,0 Prozent pro Jahr betragen. Anbieter geförderter Altersvorsorgeprodukte müssen grundsätzlich ein eigenes Standardprodukt oder das Standardprodukt eines Kooperationspartners anbieten.

    Daneben ermöglicht das Gesetz ein öffentlich organisiertes Standarddepot. Dessen konkrete Umsetzung ist allerdings noch nicht vollständig abgeschlossen: Nach Angaben des Bundesfinanzministeriums fehlt derzeit noch die dafür erforderliche Verordnung.

    3. Garantieprodukte

    Für Anleger mit höherem Sicherheitsbedürfnis bleiben Garantieprodukte vorgesehen. Möglich sind Garantien von 80 oder 100 Prozent der eingezahlten Beiträge zum Beginn der Auszahlungsphase. Die Kehrseite ist bekannt: Je mehr Kapital für Garantien vorgehalten werden muss, desto geringer kann der Anteil sein, der langfristig renditeorientiert investiert wird.

    Welche Chancen bietet das neue Altersvorsorgedepot?

    Die Reform behebt einige Schwächen, die bei der bisherigen Riester-Welt immer wieder diskutiert wurden.

    Höhere Renditechancen durch den Verzicht auf Garantien

    Gerade bei langen Anlagezeiträumen können hohe Garantien den Vermögensaufbau deutlich einschränken. Das Altersvorsorgedepot erlaubt erstmals eine staatlich geförderte Vorsorge ohne entsprechende Garantiepflicht. Wer noch mehrere Jahrzehnte bis zum Ruhestand vor sich hat und zwischenzeitliche Kursschwankungen tragen kann, erhält damit grundsätzlich mehr Möglichkeiten zur Kapitalmarktteilnahme.

    Einfachere Förderung

    Die neue Zulage ist leichter nachvollziehbar: Der Förderbetrag hängt unmittelbar vom eigenen Beitrag ab. Statt zunächst Einkommen, Mindesteigenbeitrag und Zulagenhöhe miteinander zu verrechnen, lässt sich deutlich schneller einschätzen, welche Grundzulage ein bestimmter Beitrag auslöst.

    Neue Möglichkeiten für Selbstständige

    Dass Selbstständige und Freiberufler stärker in die Förderung einbezogen werden, erweitert die Einsatzmöglichkeiten der geförderten privaten Altersvorsorge erheblich.

    Mehr Flexibilität in der Auszahlungsphase

    Künftig ist nicht zwingend eine lebenslange Verrentung erforderlich. Neben der lebenslangen Leibrente kann ein Auszahlungsplan mindestens bis zum vollendeten 85. Lebensjahr gewählt werden. Bis zu 30 Prozent des vorhandenen Kapitals können zu Beginn der Auszahlungsphase weiterhin als Teilkapital entnommen werden.

    Einfacherer Vertragswechsel

    Abschlusskosten müssen bei neuen Verträgen über die gesamte Ansparphase verteilt werden. Zudem muss der abgebende Anbieter einen Wechsel nach fünf Jahren grundsätzlich kostenfrei ermöglichen; der neue Anbieter kann allerdings eine begrenzte Verwaltungspauschale verlangen. Das reduziert zumindest einen Teil der wirtschaftlichen Hürden, die heute bei einem Anbieterwechsel bestehen können.

    Welche Nachteile und Risiken gibt es?

    Mehr Renditechance bedeutet nicht automatisch eine bessere Altersvorsorge. Das neue System bringt auch Punkte mit sich, die Verbraucher genau prüfen sollten.

    Ohne Garantie sind Verluste möglich

    Beim Altersvorsorgedepot gibt es bewusst keine Kapitalgarantie. Das ist langfristig eine Chance, bedeutet aber gleichzeitig: Der Depotwert kann schwanken und zeitweise deutlich unter den eingezahlten Beträgen liegen. Wer Verluste nur theoretisch akzeptiert, in schwachen Börsenphasen realiter aber verkauft oder die Strategie ändert, kann gerade mit einer stärker kapitalmarktorientierten Vorsorge schlechte Entscheidungen treffen.

    Der Kostendeckel gilt nicht für alle Produkte

    Die Grenze von 1,0 Prozent Effektivkosten gilt für das Standarddepot, nicht pauschal für sämtliche neuen Altersvorsorgeverträge. Bei anderen Produkten können die Kosten höher liegen. Gerade über Laufzeiten von 20, 30 oder 40 Jahren haben auch scheinbar kleine Kostenunterschiede einen erheblichen Einfluss auf das Endkapital. Die Verbraucherzentralen sehen diesen Punkt besonders kritisch und empfehlen, Kosten sehr genau mit regulären Depotlösungen zu vergleichen.

    Zertifiziert bedeutet nicht automatisch wirtschaftlich sinnvoll

    Ein wichtiger Punkt, der in der Diskussion leicht untergeht: Die staatliche Zertifizierung bestätigt, dass ein Vertrag die gesetzlichen Anforderungen erfüllt. Sie bewertet nicht, ob das Produkt wirtschaftlich attraktiv ist, ob die Kosten angemessen sind oder ob das konkrete Investment zum jeweiligen Anleger passt. Ab 2027 erfolgt die Zertifizierung zudem zunächst unter Widerrufsvorbehalt und ohne vollständige Vorabprüfung sämtlicher Voraussetzungen. Ein Zertifikat ersetzt deshalb keinen Produktvergleich.

    Das Geld ist für die Altersvorsorge gebunden

    Der frühestmögliche reguläre Beginn der Auszahlungsphase liegt grundsätzlich beim 65. Lebensjahr. Der reguläre Beginn kann bis zum 70. Lebensjahr aufgeschoben werden; bestimmte Ausnahmen bestehen etwa bei einem früheren gesetzlichen Rentenbezug. Dieser Punkt ist gerade für Menschen entscheidend, die vor 65 selbstbestimmt aus dem Berufsleben aussteigen möchten.

    Ein Altersvorsorgedepot kann dann ein Baustein für die Versorgung im späteren Ruhestand sein. Es löst aber nicht automatisch die Finanzierung der Jahre zwischen einem beispielsweise mit 58 geplanten Ruhestand und dem frühestmöglichen Zugriff auf das geförderte Kapital. Wer früher aufhören möchte zu arbeiten, braucht deshalb häufig zusätzlich flexibel verfügbares Brückenkapital.

    Genau hier zeigt sich, warum Altersvorsorge nicht mit der Auswahl eines einzelnen Produkts beginnen sollte. Zunächst muss klar sein, wann Ruhestand beginnen soll, welches Kapital bis dahin benötigt wird und welcher Teil davon wann verfügbar sein muss.

    Was passiert mit bestehenden Riester-Verträgen?

    Wer bereits einen Riester-Vertrag besitzt, muss diesen nicht kündigen. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden beziehungsweise noch werden, gilt Bestandsschutz. Sie können grundsätzlich mit den bisherigen Vertragsbedingungen und der bisherigen Förderung fortgeführt werden. Ab 2027 bestehen im Wesentlichen mehrere Möglichkeiten.

    Möglichkeit 1: Den alten Vertrag unverändert weiterführen

    Garantien, vertragliche Konditionen und bisherige Förderlogik können bestehen bleiben. Gerade ältere Verträge können Eigenschaften enthalten, die heute nicht ohne Weiteres wiederherzustellen wären. Deshalb sollte ein bestehender Vertrag niemals allein deshalb aufgegeben werden, weil eine neue Produktgeneration verfügbar wird.

    Möglichkeit 2: Nur in die neue Förderung wechseln

    Ein bestehender Riester-Vertrag kann grundsätzlich behalten und lediglich auf die neue Fördersystematik umgestellt werden. Die übrigen Vertragsbedingungen bleiben dabei grundsätzlich erhalten. Ein solcher Wechsel sollte jedoch durchgerechnet werden, da sich alte und neue Förderung je nach Einkommen, Kinderzahl, Beitrag und Vertrag unterschiedlich auswirken. Ein späterer Wechsel zurück in die alte Förderung ist nicht vorgesehen.

    Möglichkeit 3: Das Guthaben auf einen neuen Vertrag übertragen

    Das vorhandene Riester-Vermögen kann auf einen neuen Altersvorsorgevertrag beziehungsweise ein Altersvorsorgedepot übertragen werden, ohne dass allein dadurch die bisherige Förderung zurückgezahlt werden muss. Dann gelten allerdings die Konditionen des neuen Vertrags. Außerdem können je nach Zeitpunkt Wechsel-, Abschluss- und Verwaltungskosten entstehen.

    Vorsicht beim zusätzlichen Neuabschluss

    Besonders wichtig: Wer ab 2027 neben einem bestehenden Riester-Vertrag einen neuen Altersvorsorgevertrag abschließt, sollte die Förderfolgen vorher prüfen. Das Bundesfinanzministerium weist darauf hin, dass mit Abschluss eines neuen Vertrags die neue Fördersystematik greift und der bisherige Förder-Bestandsschutz des Altvertrags endet. Außerdem wird die Zulage grundsätzlich nur für maximal zwei Verträge gewährt. Mehrere Verträge vervielfachen die staatliche Förderung also nicht. Ein neues Altersvorsorgedepot „einfach zusätzlich“ abzuschließen, kann deshalb erhebliche Auswirkungen auf bereits vorhandene Verträge haben.

    Besteht 2026 bereits Handlungsbedarf?

    Für das Altersvorsorgedepot selbst: grundsätzlich nein. Neue Altersvorsorgeprodukte nach der Reform können erst ab dem 1. Januar 2027 angeboten werden. Ein Produkt, das Ihnen 2026 bereits als vermeintliches Altersvorsorgedepot angeboten wird, ist damit noch kein Altersvorsorgedepot im Sinne der neuen gesetzlichen Produktwelt. Auch bei bestehenden Riester-Verträgen gibt es keinen automatischen Änderungszwang. Die Verbraucherzentralen empfehlen ausdrücklich, sich nicht unter Zeitdruck setzen zu lassen und insbesondere die Konditionen des öffentlich organisierten Standardprodukts abzuwarten.

    Unsere Einordnung fällt ähnlich aus: Eine Entscheidung über ein Produkt, dessen konkrete Alternativen noch gar nicht vollständig am Markt verfügbar sind, muss im August 2026 nicht vorweggenommen werden. Eine Ausnahme sollte man allerdings kennen: Wer unabhängig von der Reform ohnehin noch einen Riester-Vertrag nach bisherigem Recht abschließen möchte, kann dies nur noch bis Ende 2026 tun. Auch daraus sollte jedoch kein künstlicher Abschlussdruck entstehen. Eine auslaufende Frist macht ein Produkt nicht automatisch passend.

    Was Sie stattdessen heute bereits tun können

    Kein Produktabschluss bedeutet nicht, dass Sie Ihre Altersvorsorge auf 2027 verschieben sollten. Im Gegenteil: Sinnvoll ist, bereits heute die Fragen zu klären, die für jede spätere Produktauswahl entscheidend sind:

    • Wie hoch ist Ihr voraussichtlicher Kapitalbedarf im Ruhestand?
    • Ab welchem Alter möchten Sie finanziell die Möglichkeit haben, nicht mehr arbeiten zu müssen?
    • Welche gesetzlichen, betrieblichen und privaten Ansprüche bestehen bereits?
    • Welche vorhandenen Riester- oder anderen Vorsorgeverträge besitzen Sie?
    • Wie viel Kapital muss vor dem 65. Lebensjahr flexibel verfügbar sein?
    • Welche Schwankungen können und wollen Sie bei Ihrer Kapitalanlage tragen?
    • Welche steuerlichen Effekte entstehen in Ihrer persönlichen Situation?

    Wer diese Zahlen kennt, kann ab 2027 beurteilen, ob ein Altersvorsorgedepot sinnvoll ist und welche Rolle es im Gesamtplan spielen sollte. Wer diese Zahlen nicht kennt, kann zwar Produkte vergleichen, weiß aber noch immer nicht, welches Problem damit eigentlich gelöst werden soll.

    Worauf sollten Verbraucher ab 2027 achten?

    Sobald konkrete Produkte verfügbar sind, lohnt sich ein strukturierter Vergleich. Dabei sollten mindestens folgende Punkte betrachtet werden:

    • Kosten: Wie hoch sind Effektivkosten, Depotkosten, Fondskosten und weitere Vertragskosten über die gesamte Laufzeit?
    • Kapitalanlage: Welche ETFs oder Fonds stehen tatsächlich zur Verfügung? Wie hoch kann die Aktienquote sein und wie wird das Portfolio gesteuert?
    • Risikomanagement: Erfolgt vor dem Ruhestand automatisch eine Umschichtung? Passt diese zum eigenen geplanten Rentenbeginn?
    • Garantie: Wird tatsächlich eine Garantie benötigt und welcher Renditeverzicht kann damit verbunden sein?
    • Auszahlungsphase: Leibrente oder Auszahlungsplan? Wie lange wird ausgezahlt? Was geschieht mit noch vorhandenem Kapital im Todesfall?
    • Besteuerung: Wie sieht das Ergebnis nach Steuern aus nicht nur während der Ansparphase, sondern über den gesamten Zeitraum?
    • Bestehende Verträge: Welche Vorteile würden bei einem Wechsel aus einem alten Riester-Vertrag aufgegeben?
    • Alternative Anlageformen: Wie schneidet das geförderte Produkt gegenüber einem flexiblen, ungeförderten Depot oder anderen Vorsorgebausteinen ab?

    Die entscheidende Frage lautet deshalb „Welche Kombination bringt mich mit vertretbaren Kosten, Risiken und Steuern zu meinem gewünschten Ruhestandszeitpunkt?“

    Fazit: Eine interessante Reform, aber noch kein Grund für überschnellen Aktionismus

    Das Altersvorsorgedepot ist eine der weitreichendsten Veränderungen der geförderten privaten Altersvorsorge seit Einführung der Riester-Rente.

    Der Verzicht auf eine verpflichtende Kapitalgarantie, die stärkere Kapitalmarktorientierung, eine verständlichere Zulagenförderung und die Öffnung für Selbstständige schaffen interessante neue Möglichkeiten.

    Gleichzeitig bleibt ein Grundsatz bestehen: Staatliche Förderung macht aus einem Produkt noch keine gute Gesamtstrategie.

    Kosten, Kapitalanlage, Besteuerung, Verfügbarkeit und bestehende Verträge müssen zusammen betrachtet werden. Besonders für Menschen, die ihren Ruhestand bereits vor dem 65. Lebensjahr selbst bestimmen möchten, kann das Altersvorsorgedepot ohnehin nur ein Teil der Lösung sein.

    Für 2026 bedeutet das aus unserer Sicht: informieren, bestehende Verträge nicht vorschnell verändern und die konkrete Produktlandschaft ab 2027 abwarten. Was Sie dagegen nicht aufschieben müssen, ist die Planung selbst.


    Ihr Ruhestand beginnt mit einer Zahl, nicht mit einem Produkt

    Sie möchten wissen, wie viel Kapital Sie für Ihren gewünschten Ruhestand tatsächlich benötigen und welche Rolle staatlich geförderte Vorsorge dabei sinnvollerweise spielen kann?

    Bei König Finanzen betrachten wir nicht zuerst das nächste Produkt, sondern Ihren gewünschten Ruhestandszeitpunkt, Ihren Kapitalbedarf, Ihre bestehende Vorsorge und die steuerlichen Rahmenbedingungen. Daraus entsteht ein nachvollziehbarer Fahrplan und erst danach die Frage, welche Bausteine dafür geeignet sind.

    Lassen Sie uns gemeinsam berechnen, ab wann Ihr gewünschter Ruhestand für Sie realistisch erreichbar ist.


    Häufige Fragen zum Altersvorsorgedepot

    Klicken zum Ausklappen

    Kann ich bereits 2026 ein Altersvorsorgedepot abschließen?

    Nein. Die neuen Altersvorsorgeprodukte können erst ab dem 1. Januar 2027 angeboten werden. Angebote oder Übergangslösungen im Jahr 2026 sind noch kein Altersvorsorgedepot nach der neuen gesetzlichen Produktwelt.

    Ist das Altersvorsorgedepot einfach ein staatlich gefördertes ETF-Depot?

    Jein, nicht ganz. ETFs können innerhalb eines Altersvorsorgedepots genutzt werden, das Depot selbst unterliegt jedoch gesetzlichen Vorgaben, einer begrenzten Auswahl zulässiger Anlageformen sowie besonderen Förder- und Auszahlungsregeln. Es ist damit nicht mit einem frei verfügbaren normalen Wertpapierdepot gleichzusetzen.

    Gibt es beim Altersvorsorgedepot eine Kapitalgarantie?

    Nein. Das Altersvorsorgedepot selbst verzichtet auf Garantien. Wer eine Garantie wünscht, kann stattdessen ein separates Garantieprodukt mit 80 oder 100 Prozent Garantieniveau wählen.

    Muss ich meinen bestehenden Riester-Vertrag 2026 ändern?

    Nein. Für bestehende beziehungsweise bis Ende 2026 abgeschlossene Riester-Verträge gilt grundsätzlich Bestandsschutz. Ein Wechsel ist möglich, aber nicht verpflichtend.

    Ist das Altersvorsorgedepot automatisch besser als ein normales ETF-Depot?

    Nein. Die staatliche Förderung und die Steuerfreiheit während der Ansparphase sind Vorteile. Dem stehen unter anderem Bindungsfristen, spätere Besteuerung, Produktvorgaben und Kosten gegenüber. Welche Variante wirtschaftlich besser abschneidet, hängt von der individuellen Situation und dem konkreten Produkt ab. Auch die Verbraucherzentralen empfehlen ausdrücklich einen Vergleich mit ungeförderten Depotlösungen.


    Disclaimer und Transparenzhinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine Steuer-, Rechts- noch eine individuelle Anlageberatung dar. König Finanzen erbringt keine Steuerberatung. Die steuerlichen Ausführungen basieren auf öffentlich zugänglichem steuerlichem Allgemeinwissen und dem zum August 2026 öffentlich bekannten Rechts- und Informationsstand. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen ab und sollte bei Bedarf mit einem Steuerberater abgestimmt werden. Einzelheiten der praktischen Umsetzung des neuen Altersvorsorgesystems können sich insbesondere durch noch ausstehende Verordnungen und die konkrete Produktgestaltung der Anbieter weiter präzisieren.

  • Rente skandinavisieren? Was Deutschland von Schweden lernen kann und warum das allein nicht reicht

    Rente skandinavisieren? Was Deutschland von Schweden lernen kann und warum das allein nicht reicht

    Deutschland schaut bei der Rentenreform nach Schweden. Doch das schwedische Rentensystem ist mehr als eine Aktienrente: Es verbindet Kapitaldeckung, automatische Anpassung und Transparenz. Was davon für Deutschland sinnvoll ist und was Sie für Ihre eigene Ruhestandsplanung ableiten sollten.

    Bild: omersukrugoksu / Getty Images Signature

    Deutschland diskutiert über die Rentenreform. Wieder einmal oder nach wie vor. Doch diesmal fällt dabei besonders häufig ein Name: Schweden.

    Die Rentenkommission empfiehlt für Deutschland unter anderem eine gesetzliche Kapitalrente nach schwedischem Vorbild. Ein Teil der Beiträge soll also künftig nicht mehr nur direkt an heutige Rentner ausgezahlt, sondern langfristig am Kapitalmarkt angelegt werden. Dazu kommen weitere Vorschläge: ein Renteneintrittsalter, das sich stärker an der Lebenserwartung orientiert, eine breitere Einbeziehung weiterer Erwerbstätiger und mehr Transparenz in der Altersvorsorge. Das Bundesministerium für Arbeit und Soziales nennt als zentrale Vorschläge der Kommission ausdrücklich die gesetzliche Kapitalrente, die Ausweitung des Versichertenkreises und Anpassungen beim Renteneintrittsalter. Die große Frage lautet deshalb: Sollte Deutschland seine Rente „skandinavisieren“?

    Die ehrliche Antwort: Ja, aber bitte nicht romantisieren. Schweden zeigt, dass Kapitalmarkt, automatische Anpassungsmechanismen und Transparenz ein Rentensystem stabiler machen können. Es zeigt aber auch: Mehr Nachhaltigkeit bedeutet nicht automatisch höhere Renten für alle. Es bedeutet vor allem, dass Risiken klarer verteilt werden.

    Stand: August 2026 – Regelungen können sich ändern.

    Inhaltsverzeichnis 


    Das Wichtigste in 30 Sekunden

    Schweden kombiniert die gesetzliche Rente mit einer verpflichtenden kapitalgedeckten Komponente. Jährlich fließen dort 16 Prozent des rentenbegründenden Einkommens in die umlagefinanzierte Einkommensrente und 2,5 Prozent in die kapitalgedeckte Prämienrente. Versicherte können selbst Fonds auswählen oder automatisch im staatlichen Standardfonds AP7 Såfa bleiben.

    Deutschland möchte mit der geplanten Kapitalrente in eine ähnliche Richtung gehen. Nach den Empfehlungen der Rentenkommission sollen individuelle Kapitalkonten eingerichtet und zusätzliche Beiträge zentral verwaltet sowie am Kapitalmarkt angelegt werden.

    Der entscheidende Punkt ist aber: Das schwedische Modell ist nicht einfach „mehr Börse gleich mehr Rente“. Es ist ein Konstrukt aus Kapitaldeckung, automatischer Anpassung, klaren Regeln, breiter Vorsorgekultur und politischer Disziplin. Genau daran entscheidet sich, ob eine deutsche Kapitalrente später wirklich hilft oder nur ein weiterer Pfeiler in einem ohnehin komplexen Vorsorgesystem wird.


    Was bedeutet „Rente skandinavisieren“ überhaupt?

    „Skandinavisieren“ klingt zunächst nach einem Schlagwort politischer Natur. Gemeint ist im Kern aber etwas sehr Konkretes: Der Sozialstaat soll nicht abgeschafft, sondern langfristig finanzierbar gemacht werden. Das ist ein wichtiger Unterschied. Es geht nicht um amerikanische Verhältnisse. Es geht nicht darum, Menschen mit ihrer Altersvorsorge allein zu lassen. Und es geht auch nicht darum, die gesetzliche Rente durch private Spekulation zu ersetzen.

    Der skandinavische Gedanke ist nüchterner: Wenn ein Sozialstaat dauerhaft funktionieren soll, muss er sich an Demografie, Kapitalmärkte, Erwerbsbiografien und wirtschaftliche Realität anpassen. Nicht irgendwann, sondern fortlaufend. Übertragen auf die Rente heißt das:

    • Das Rentensystem darf nicht ausschließlich von immer weniger Beitragszahlern abhängen.
    • Kapitalmärkte werden als Ergänzung genutzt, nicht als Ersatz für soziale Sicherung.
    • Längere Lebenserwartung wird im System berücksichtigt.
    • Rentenansprüche werden transparenter dargestellt.
    • Eigenverantwortung wird nicht beschönigt verkauft, sondern strukturell eingefordert.

    Das klingt zwar weniger bequem als viele andere politische Rentenversprechen, aber realiter ist genau das der Punkt. Ein Rentensystem wird nicht dadurch sicherer, dass man unangenehme Zusammenhänge ausblendet. Es wird sicherer, wenn es mit ihnen umgehen kann.

    Wie funktioniert das schwedische Rentensystem?

    Das schwedische Rentensystem besteht im Wesentlichen aus drei Ebenen: der staatlichen Rente, der betrieblichen Altersversorgung und privater Vorsorge. Besonders interessant für die deutsche Debatte ist jedoch die staatliche Rente.

    Sie besteht unter anderem aus zwei zentralen Bausteinen:

    • Einkommensrente (Anteil 16 %)
      Umlagefinanziert, aber über individuelle Rentenkonten nachvollziehbar
    • Prämienrente (Anteil 2,5 %)
      Kapitalgedeckt, investiert über Fonds oder automatisch über AP7 Såfa

    Die schwedische Rentenbehörde erklärt, dass jährlich 16 Prozent des rentenbegründenden Einkommens in die Einkommensrente fließen. Weitere 2,5 Prozent werden der Prämienrente zugeordnet und können über Fonds investiert werden; ohne eigene Auswahl wird das Geld im staatlichen Standardfonds AP7 Såfa angelegt.

    Wichtig ist: Auch Schweden hat keine reine Aktienrente. Der größere Teil bleibt umlagefinanziert. Der Kapitalmarkt ist Ergänzung, nicht Fundament allein.

    AP7 Såfa: Standardlösung statt Produktdschungel

    Der schwedische Standardfonds AP7 Såfa ist für viele Versicherte die automatische Lösung. Gerade das ist interessant. Die Menschen müssen nicht zwingend selbst Fondsauswahl betreiben, Kosten vergleichen und Anlagestrategien entwickeln.

    AP7 beschreibt den Fonds als Lebenszyklusmodell: Bis zum Alter von 55 Jahren liegt die Anlage vollständig im Aktienfonds. Danach wird schrittweise in Richtung festverzinslicher Anlagen umgeschichtet, sodass das Risiko mit zunehmendem Alter sinkt. Das ist aus Verbrauchersicht ein entscheidender Punkt. Ein kapitalgedecktes Rentensystem braucht nicht nur Kapitalmarkt, sondern auch eine einfache, kostengünstige und robuste Standardlösung für Menschen, die sich eben nicht jeden Monat mit Fonds, Märkten und Risikoklassen beschäftigen wollen.

    Automatische Stabilisierung: Der unbequeme Teil

    Schweden hat zusätzlich einen automatischen Ausgleichsmechanismus. Die schwedische Rentenbehörde beschreibt das Rentensystem als eigenständiges System, das vollständig durch eingezahlte Beiträge finanziert werden soll. Wenn die Schulden im System die Vermögenswerte übersteigen, greift ein Ausgleich, um künftige Rentenzahlungen sicherzustellen. In der Wirkung ist dies politisch äußerst relevant, denn automatische Stabilisierung heißt: Das System reagiert auf finanzielle Schieflagen, ohne dass jedes Mal ein neuer politischer Verteilungskampf geführt werden muss. Das ist einerseits stabilisierend, andererseits bedeutet es auch, wenn Lebenserwartung, Lohnentwicklung oder Kapitalmärkte ungünstig laufen, kann sich das auf die Rentenhöhe auswirken.

    Wo sich die deutsche Rentenreform an Schweden orientiert

    Die Rentenkommission schlägt für Deutschland eine gesetzliche Kapitalrente ausdrücklich „nach schwedischem Vorbild“ vor. Geplant sind individuelle Kapitalkonten, ein zusätzlicher paritätisch finanzierter Beitragssatz von zwei Prozent und eine zentrale Anlage am Kapitalmarkt. Das ist die offensichtlichste Schnittmenge.

    Deutschland übernimmt damit nicht das komplette schwedische Rentensystem, aber es greift einen zentralen Gedanken auf: Ein Teil der Altersvorsorge soll nicht mehr ausschließlich aus dem laufenden Beitragsaufkommen finanziert werden, sondern zusätzlich aus langfristigem Kapitalaufbau. Weitere Parallelen sind erkennbar:

    ThemaSchwedenDeutschland laut Reformdebatte
    Kapitaldeckung2,5 % Prämienrentegeplante gesetzliche Kapitalrente
    StandardlösungAP7 Såfa als staatlicher Standardfondszentrale Verwaltung beziehungsweise begrenzte Auswahl diskutiert
    LebenserwartungRentensystem berücksichtigt steigende LebenserwartungRenteneintrittsalter soll ab 2031/2032 schrittweise angepasst werden
    Transparenzindividuelle Renteninformationen, staatliche Rentenkontendigitale Rentenübersicht soll ausgebaut werden
    Risikoverteilungstärker regelgebunden und automatischbisher stärker politisch verhandelt

    Der politische Reiz liegt auf der Hand: Schweden wirkt geordneter, langfristiger und weniger improvisiert. Doch genau hier muss man vorsichtig bleiben. Deutschland kann einzelne Elemente übernehmen, aber nicht einfach die schwedische Rentenkultur importieren.


    Norwegens Rentensystem: Was Deutschland daraus lernen kann und was das für Ihre private Altersvorsorge bedeutet

    Rentenreform: Mehr zahlen, länger arbeiten. Ist das die Lösung?

    Bankeinlagen und Bargeld: Wenn gefühlte Sicherheit langfristig Vermögen kostet

    Lohnt sich eine Basisrente? Für wen die Rürup-Rente sinnvoll ist


    Was Schweden besser macht

    1. Schweden denkt stärker in Systemen

    Deutschland diskutiert Rentenpolitik häufig in Einzelmaßnahmen: Rentenniveau, Beitragssatz, Mütterrente, Rente mit 63, Zuschüsse, Haltelinien. Schweden hingegen hat früher einen anderen Weg eingeschlagen. Dort wurden Beitragslogik, Lebenserwartung, Kapitaldeckung und Transparenz stärker miteinander verbunden. Und das ist der eigentliche Lernpunkt: Nicht die einzelne Aktienkomponente ist das Besondere. Sondern die Tatsache, dass sie in ein Gesamtsystem eingebettet wurde.

    Für König Finanzen ist genau das anschlussfähig: Altersvorsorge funktioniert nicht als Sammlung einzelner Verträge. Sie funktioniert als Plan. Erst wenn Bedarf, Zeit, bestehende Ansprüche, Steuerwirkung und Kapitalaufbau zusammen betrachtet werden, entsteht eine belastbare Strategie.

    2. Schweden nutzt den Kapitalmarkt pragmatischer

    In Deutschland wird der Kapitalmarkt in der Altersvorsorge oft entweder idealisiert oder verteufelt. Die einen sprechen, als könne ein ETF-Sparplan jedes Rentenproblem lösen, die anderen tun so, als sei Kapitalanlage per se Spekulation und/oder Betrug.

    Schweden zeigt einen nüchterneren Umgang: Kapitalmarkt ja, aber breit gestreut, langfristig, kostensensibel und mit Standardlösung für diejenigen, die keine eigene Fondsauswahl treffen möchten. Die schwedische Prämienrente ist eine institutionalisierte Form langfristigen Investierens. Das ist auch für Deutschland der entscheidende Punkt. Kapitaldeckung kann funktionieren, wenn sie strukturiert wird. Sie kann scheitern, wenn sie teuer, kompliziert oder politisch beliebig wird.

    3. Schweden macht Risiken sichtbarer

    Natürlich verteilt das schwedische System Risiken auch nicht weg, aber es macht sie sichtbarer. Wenn Menschen länger leben, muss das System darauf reagieren. Wenn die wirtschaftliche Entwicklung schwächer ist, wirkt sich das aus. Wenn Kapitalmärkte schwanken, ist das nicht verschwunden, sondern Teil der Kalkulation. Das ist unbequem, aber ehrlich.

    Deutschland neigt dazu, Rentenrisiken politisch zu glätten. Das schafft kurzfristig Ruhe, aber langfristig oft neue Finanzierungslasten. Für Verbraucher ist Ehrlichkeit wertvoller als Beruhigung. Wer seine Ruhestandsplanung ernst nimmt, braucht keine schönen Worte, sondern Zahlen, Daten und Fakten.

    Was in der Debatte häufig unterschlagen wird

    Das schwedische System wird in deutschen Debatten gern als Goldstandard dargestellt. Teilweise zu Recht, aber es ist kein Paradies.

    Auch in Schweden gibt es Menschen mit niedrigen Renten. Auch dort sind unterbrochene Erwerbsbiografien, Teilzeit, geringe Einkommen und Care-Arbeit problematisch. Deshalb gibt es ergänzende Sicherungselemente wie Garantierente oder Wohnzuschüsse. Die schwedische Rentenbehörde weist ausdrücklich darauf hin, dass Menschen mit niedrigem oder keinem Einkommen Anspruch auf Garantierente haben können und dass bei niedriger Rente ein Wohnzuschuss beantragt werden kann.

    Das ist wichtig: Kapitaldeckung ersetzt keine Sozialpolitik. Sie kann Renditechancen erhöhen und das Umlagesystem entlasten. Sie löst aber nicht automatisch das Problem niedriger Einkommen, lückenhafter Erwerbsbiografien oder fehlender Sparfähigkeit.

    Kapitaldeckung braucht Zeit

    Eine Kapitalrente wirkt nicht über Nacht. Wer kurz vor der Rente steht, hat naturgemäß weniger Zeit, Kapital aufzubauen. Deshalb enthält die deutsche Reformdebatte auch Übergangsmechanismen. Für jüngere Generationen kann Kapitaldeckung deutlich relevanter werden. Für Menschen mit 10, 20 oder 30 Jahren Anlagehorizont ist Zeit ein zentraler Hebel.

    Das ist klassische Finanzplanung: Kapital braucht Auftrag, Struktur und Zeit. Wer erst handelt, wenn die politische Reform abgeschlossen ist, verliert unter Umständen genau den Faktor, der später kaum nachholbar ist.

    Automatische Regeln sind stabil, aber nicht immer beliebt

    Automatische Anpassungsmechanismen nehmen der Politik einen Teil des Drucks. Gleichzeitig können sie zu Ergebnissen führen, die im Einzelfall hart wirken. Wenn ein System Rentenalter oder Rentenhöhe an Lebenserwartung und Finanzierungslage koppelt, ist das rechnerisch sauberer, aber es bleibt sozial anspruchsvoll.

    Ein Büroangestellter, eine Pflegekraft, ein Handwerker und ein Schichtarbeiter erleben „länger arbeiten“ nicht gleich. Eine Reform, die diese Unterschiede ignoriert, wird an Akzeptanz verlieren. Genau deshalb darf die Debatte nicht bei „Schweden macht es besser“ stehen bleiben. Die richtige Frage lautet: Welche Elemente erhöhen Stabilität, ohne die soziale Wirklichkeit der Menschen zu übergehen?

    Ein kurzer Blick nach Dänemark und Norwegen

    Schweden ist nicht das einzige skandinavische Land, von dem Deutschland lernen kann.

    Dänemark: Konsequenz beim Rentenalter

    Dänemark hat sein Renteneintrittsalter an die Lebenserwartung gekoppelt. Für 2040 wurde eine Anhebung auf 70 Jahre beschlossen. Das dänische Parlament hat nach Berichten zur Gesetzgebung beschlossen, das staatliche Rentenalter ab 2040 auf 70 Jahre anzuheben; bereits zuvor waren Erhöhungen auf 68 Jahre im Jahr 2030 und 69 Jahre im Jahr 2035 vorgesehen. Das ist politisch hart. Es zeigt aber, wie konsequent Dänemark die demografische Logik in das Rentensystem einbaut.

    Für Deutschland wäre eine solche Konsequenz gesellschaftlich deutlich schwerer vermittelbar. Trotzdem ist der Gedanke relevant: Wer längere Lebenserwartung vollständig aus der Rentenformel heraushält, verschiebt die Rechnung lediglich auf Beitragssätze, Steuerzuschüsse oder jüngere Generationen.

    Norwegen: Kapital, Regeln und Zurückhaltung

    Norwegen ist ein Sonderfall, weil das Land über enorme staatliche Kapitalreserven verfügt. Trotzdem ist gerade die norwegische Zurückhaltung lehrreich. Nicht jedes verfügbare Vermögen wird sofort politisch verteilt. Langfristige Stabilität braucht Regeln, Disziplin und die Bereitschaft, Kapital nicht kurzfristig zu verbrauchen.

    Auch bei der Rente lohnt der Blick nach Norwegen. Laut OECD liegt die relative Einkommensarmut bei Menschen über 65 Jahren in Norwegen unter fünf Prozent; gleichzeitig befindet sich Norwegen in einem Prozess, das Rentenalter stärker an die Lebenserwartung zu koppeln.

    Für König Finanzen ist der Blick nach Norwegen naheliegend. Auch beim Norwegenplan geht es um einen langfristigen Ansatz: Kapital strukturiert aufbauen, Chancen über viele Jahre nutzen und finanzielle Entscheidungen nicht dem Zufall überlassen. Das Ziel ist nicht, ein ausländisches System zu kopieren, sondern von einem Grundprinzip zu lernen: Gute Ruhestandsplanung braucht Zeit, klare Regeln und einen Plan, der durchgehalten werden kann.

    Was bedeutet das für Ihre persönliche Ruhestandsplanung?

    Die politische Debatte ist wichtig, aber sie darf nicht zur Ausrede zum Aufschub werden. Viele Menschen warten auf die nächste Reform, den nächsten Gesetzesentwurf, den nächsten Zuschuss oder die nächste große Lösung. Das Problem: Ihr persönlicher Ruhestand wartet nicht. Ob Deutschland seine Rente stärker schwedisch, dänisch oder norwegisch ausrichtet, ändert nichts an den fünf Fragen, die Sie für sich beantworten müssen.

    1. Wann möchten Sie wirklich in den Ruhestand?

    Nicht wann der Staat es vorsieht, sondern wann Sie es möchten. Wenn Sie mit 60, 63 oder 65 aufhören wollen, aber die gesetzliche Rente später beginnt, entsteht eine Finanzierungslücke. Diese Lücke muss berechnet werden.

    2. Welche Netto-Rente brauchen Sie tatsächlich?

    Prozentwerte helfen nur begrenzt. Entscheidend ist Ihr konkreter Lebensstandard. Was brauchen Sie monatlich für Wohnen, Krankenversicherung, Reisen, Familie, Rücklagen, Pflege, Steuern und Inflation?

    3. Welche Ansprüche sind bereits vorhanden?

    Gesetzliche Rente, betriebliche Altersvorsorge, private Renten, Investmentdepots, Immobilien, Liquidität: All das muss gemeinsam betrachtet werden. Einzelne Renteninformationen liefern Ausschnitte. Planung entsteht erst, wenn man sie zusammenführt.

    4. Wie groß ist Ihr Kapitalbedarf?

    Das ist die zentrale Zahl: „Ich brauche bis zu meinem gewünschten Ruhestandsbeginn voraussichtlich Betrag X, damit monatlich Betrag Y möglich wird.“

    5. Welche Strategie passt zu Ihnen?

    Kapitalmarkt, Versicherungen, betriebliche Altersversorgung, steuerlich geförderte Vorsorge, Immobilien oder Liquidität: Kein Baustein ist pauschal gut oder schlecht. Entscheidend ist, ob er in Ihre Gesamtstrategie passt.

    Schweden zeigt, wie wichtig Struktur ist. Für Privatpersonen gilt dasselbe. Nicht das einzelne Produkt entscheidet über einen planbaren Ruhestand, sondern die Verbindung aus Ziel, Zeit, Kapitalbedarf, steuerlicher Wirkung und konsequenter Umsetzung.

    Häufige Fragen zum schwedischen Rentensystem und zur deutschen Rentenreform

    Klicken zum Ausklappen

    Hat Schweden eine Aktienrente?

    Teilweise. Schweden hat eine kapitalgedeckte Prämienrente. Dafür werden jährlich 2,5 Prozent des rentenbegründenden Einkommens investiert. Der größere Anteil von 16 Prozent fließt aber weiterhin in die umlagefinanzierte Einkommensrente.

    Will Deutschland das schwedische Modell übernehmen?

    Nicht vollständig. Die Rentenkommission empfiehlt eine gesetzliche Kapitalrente nach schwedischem Vorbild. Das betrifft vor allem die Idee individueller Kapitalkonten und zentral angelegter Beiträge am Kapitalmarkt.

    Ist das schwedische Rentensystem besser als das deutsche?

    Es ist in mehreren Punkten transparenter, kapitalmarktnäher und stärker regelgebunden. Gleichzeitig verlagert es demografische und wirtschaftliche Risiken sichtbarer auf das System und damit auch auf Versicherte. Besser ist es also nicht in jedem Punkt, aber es ist ehrlicher konstruiert.

    Bedeutet Kapitalrente automatisch mehr Rente?

    Nein. Kapitalmärkte bieten langfristige Renditechancen, aber keine Garantie auf höhere Leistungen in jedem Einzelfall. Entscheidend sind Anlagezeitraum, Kosten, Streuung, Risikosteuerung und politische Stabilität der Regeln.

    Sollte ich bereits privat vorsorgen, obwohl die Reform noch nicht abgeschlossen ist?

    Ja, zumindest sollten Sie Ihre eigene Ausgangslage kennen. Eine Reform kann später in die Planung eingearbeitet werden. Verlorene Zeit beim Kapitalaufbau lässt sich dagegen nur schwer ersetzen.

    Fazit: Deutschland sollte von Schweden lernen, aber nicht träumen

    Die Idee, die deutsche Rente zu „skandinavisieren“, ist grundsätzlich sinnvoll, aber nur, wenn man den Begriff auch ernst nimmt.

    Schweden steht nicht für eine einfache Aktienrente. Schweden steht für ein System, das demografische Realität, Kapitaldeckung, Transparenz und automatische Anpassung stärker miteinander verbindet.

    Dänemark zeigt, wie konsequent ein Land beim Rentenalter sein kann. Norwegen zeigt, wie wichtig langfristiges Kapital, klare Regeln und politische Zurückhaltung sind.

    Für Deutschland wäre schon viel gewonnen, wenn die Rentendebatte weniger von kurzfristigen Versprechen und mehr von ordentlicher Systemlogik geprägt wäre.

    Aus Sicht von König Finanzen bleibt dennoch entscheidend: Der Staat kann Rahmenbedingungen verbessern. Er kann aber nicht wissen, wann Sie persönlich in den Ruhestand möchten, welchen Lebensstandard Sie halten wollen und wie groß Ihr individueller Kapitalbedarf ist. Genau dort beginnt echte Ruhestandsplanung. Nicht bei Parolen, nicht bei Rentenreformen, nicht bei Produktversprechen. Sie beginnt bei (Ihren persönlichen) Zahlen.


    Möchten Sie wissen, was die Rentenreform für Ihren Ruhestand konkret bedeutet?

    Wir prüfen mit Ihnen, welche gesetzlichen, betrieblichen und privaten Ansprüche bereits bestehen, wie groß Ihre voraussichtliche Versorgungslücke ist und welcher Kapitalbedarf für Ihren gewünschten Ruhestand entsteht.

    Erst Klarheit in Zahlen, dann ein planbarer Weg.

    Und wenn Sie den Gedanken langfristiger, kapitalbasierter Ruhestandsplanung vertiefen möchten: Werfen Sie auch einen Blick auf unseren Norwegenplan.


    Disclaimer und Transparenzhinweis

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Die dargestellten Inhalte zur deutschen Rentenreform beruhen auf dem Informationsstand vom August 2026. Die Empfehlungen der Rentenkommission sind zum Zeitpunkt dieses Beitrags nicht vollständig geltendes Recht und können sich im weiteren politischen Verfahren verändern.

    Die Ausführungen zu Schweden, Dänemark und Norwegen dienen der verbraucherfreundlichen Einordnung internationaler Rentensysteme. Eine direkte Übertragbarkeit auf Deutschland besteht nicht automatisch. Rentensysteme unterscheiden sich rechtlich, historisch, steuerlich, arbeitsmarktpolitisch und gesellschaftlich erheblich.

    Individuelle Entscheidungen zur Altersvorsorge, Kapitalanlage oder Ruhestandsplanung sollten auf Basis Ihrer persönlichen Situation, Ihrer Ziele, Ihres Anlagehorizonts, Ihrer Risikotragfähigkeit und Ihrer steuerlichen Rahmenbedingungen getroffen werden. Steuerliche Fragen sollten mit einer entsprechend befugten Steuerberatung geklärt werden.

  • Lohnt sich eine Basisrente? Für wen die Rürup-Rente sinnvoll ist

    Lohnt sich eine Basisrente? Für wen die Rürup-Rente sinnvoll ist

    Bild: kerismaker

    Die Basisrente gehört zu den am häufigsten missverstandenen Instrumenten der privaten Altersvorsorge. Die einen sehen in ihr vor allem eine Möglichkeit, Steuern zu sparen, die anderen kritisieren die lange Bindung, die fehlende Kapitalauszahlung und Kostenstrukturen.

    Die Wahrheit liegt wie so oft irgendwo dazwischen. Eine Basisrente kann sich ausgesprochen lohnen, aber nicht für jeden und nicht in jeder Ausgestaltung. Entscheidend sind unter anderem Ihr Einkommen, Ihr Steuersatz, Ihr Anlagehorizont, Ihre Liquidität und die Qualität des konkreten Vertrags. Richtig geplant, kann sie einen erheblichen Teil der heutigen Steuerlast in eine lebenslange Versorgung im Ruhestand überführen.

    Stand: Juli 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Die Antwort in Kürze

    Eine Basisrente lohnt sich primär, wenn Sie heute einen vergleichsweise hohen Einkommensteuersatz haben, noch mindestens zehn bis fünfzehn Jahre bis zum Ruhestand planen, ausreichend frei verfügbares Vermögen besitzen und bewusst eine lebenslange Rente aufbauen möchten.

    Weniger geeignet ist sie, wenn Sie kurzfristig auf das Geld zugreifen können möchten (oder müssen), eine freie Kapitalauszahlung wünschen oder das angesparte Vermögen möglichst uneingeschränkt vererben wollen.

    Die Basisrente ist kein Ersatz für liquide Rücklagen und auch kein flexibles Depot. Sie kann aber ein äußerst wirkungsvoller Baustein innerhalb einer durchdachten Ruhestandsstrategie sein, wenn die Rahmenbedingungen ins Gesamtbild passen.

    Warum wurde die Basisrente eingeführt?

    Die Geschichte der Basisrente beginnt bei der Besteuerung von Alterseinkünften. Das Bundesverfassungsgericht entschied am 6. März 2002, dass die damalige unterschiedliche Besteuerung von Beamtenpensionen und gesetzlichen Renten gegen den Gleichheitssatz verstieß. Während Pensionen weitgehend besteuert wurden, unterlagen gesetzliche Renten damals lediglich mit ihrem sogenannten Ertragsanteil der Einkommensteuer. Der Gesetzgeber musste das System neu ordnen.

    Mit dem Alterseinkünftegesetz wurde daraufhin ab 2005 schrittweise die nachgelagerte Besteuerung eingeführt:

    • Aufwendungen für die Altersvorsorge werden während des Erwerbslebens zunehmend steuerlich berücksichtigt.
    • Die daraus entstehenden Renten werden später im Ruhestand besteuert.

    In diesem Zuge entstand 2005 die private Basisrente, um neben der gesetzlichen Rentenversicherung und den berufsständischen Versorgungswerken eine weitere kapitalgedeckte Form der Basisversorgung zu schaffen. Besonders relevant war dies für Selbstständige und Freiberufler, die häufig weder Zugang zur betrieblichen Altersversorgung noch zur damaligen Riester-Förderung hatten.

    Die Bezeichnung „Rürup-Rente“ wird umgangssprachlich weiterhin verwendet, der fachlich korrekte Begriff lautet jedoch „Basisrente“.

    Wie funktioniert die Basisrente?

    Die Basisrente ist eine private, kapitalgedeckte Rentenversicherung. Sie kann klassisch, fondsgebunden oder als Mischform ausgestaltet sein. Anders als bei der gesetzlichen Rentenversicherung werden die Beiträge nicht unmittelbar für heutige Rentner verwendet, sondern innerhalb des jeweiligen Vertrags investiert.

    Damit der Staat die Beiträge steuerlich anerkennt, muss der Vertrag gesetzlich festgelegte Bedingungen erfüllen:

    MerkmalRegelung
    AuszahlungGrundsätzlich ausschließlich als lebenslange monatliche Rente
    Frühester RentenbeginnBei Neuverträgen ab Vollendung des 62. Lebensjahres
    KapitalauszahlungGrundsätzlich nicht möglich
    BeleihungNicht möglich
    Übertragung oder VerkaufNicht möglich
    Kündigung mit AuszahlungNicht möglich
    VererbungNicht frei möglich
    HinterbliebenenschutzZusätzlich vereinbar

    Die Ansprüche dürfen nach dem Einkommensteuergesetz nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar sein. Für Verträge, die nach dem 31. Dezember 2011 abgeschlossen wurden, darf die Altersrente grundsätzlich nicht vor dem 62. Lebensjahr beginnen.

    Und somit liegt genau hier der wesentliche Punkt:

    Sie verzichten auf einen Teil Ihrer finanziellen Flexibilität und erhalten dafür eine steuerliche Förderung sowie eine lebenslange Rentenzahlung.

    Diese Einschränkungen sind weder pauschal Vorteil noch pauschal Nachteil. Sie sind die Voraussetzung dafür, dass der Staat die Beiträge steuerlich begünstigt. Das Geld soll tatsächlich der Altersversorgung dienen und nicht einige Jahre später für ein Auto, eine Immobilie oder sonstige Ausgaben entnommen werden. Das ist sozusagen der Deal.

    Wie hoch ist der Steuervorteil der Basisrente 2026?

    Seit 2023 können begünstigte Altersvorsorgeaufwendungen innerhalb des gesetzlichen Höchstbetrags zu 100 Prozent als Sonderausgaben berücksichtigt werden.

    Im Jahr 2026 beträgt der maximale Betrag:

    • 30.825,60 Euro für Alleinstehende
    • 61.651,20 Euro bei zusammen veranlagten Ehegatten

    Aber Achtung: „100 Prozent absetzbar“ heißt nicht „100 Prozent zurück“! Dieser Punkt wird in der Werbung gerne unsauber formuliert.

    Wenn Sie 10.000 Euro in eine Basisrente einzahlen, bekommen Sie nicht 10.000 Euro vom Finanzamt zurück. Der Beitrag mindert vielmehr Ihr zu versteuerndes Einkommen. Die tatsächliche Entlastung hängt insbesondere von Ihrem persönlichen Steuersatz ab.

    Bei einem angenommenen Grenzsteuersatz von 42 Prozent kann ein vollständig abziehbarer Beitrag von 10.000 Euro vereinfacht eine Steuerentlastung von rund 4.200 Euro auslösen. Die konkrete Wirkung hängt jedoch von Ihrer persönlichen steuerlichen Situation ab. Konsultieren Sie hierzu einen Steuerberater.

    Beiträge zu anderen Versorgungssystemen werden angerechnet

    Der Höchstbetrag steht nicht automatisch vollständig für die Basisrente zur Verfügung. Beiträge zur gesetzlichen Rentenversicherung oder zu einem berufsständischen Versorgungswerk werden mitgerechnet.

    Für Arbeitnehmer wird zudem der steuerfreie Arbeitgeberanteil zur gesetzlichen Rentenversicherung bei der Ermittlung berücksichtigt. Dadurch fällt der zusätzlich nutzbare Rahmen für eine Basisrente regelmäßig geringer aus als bei Selbstständigen ohne anderweitige Basisversorgung.

    Die spätere Rente wird versteuert

    Die Förderung ist eine Steuerverschiebung, keine endgültige Steuerbefreiung.

    Beginnt eine Basisrente im Jahr 2026, beträgt der steuerpflichtige Anteil 84 Prozent. Seit 2023 steigt der Besteuerungsanteil für neue Rentenjahrgänge jährlich um 0,5 Prozentpunkte. Nach derzeitiger Rechtslage sind Renten, die 2058 oder später beginnen, zu 100 Prozent steuerpflichtig.

    Der zu Rentenbeginn steuerfreie Anteil wird später nicht dauerhaft als Prozentsatz weitergeführt. Aus ihm wird ein fester Euro-Freibetrag gebildet. Spätere Rentenerhöhungen sind daher grundsätzlich vollständig steuerpflichtig.

    Das muss nicht zwingend ein Nachteil sein. Die Basisrente kann insbesondere dann wirken, wenn Ihr Grenzsteuersatz während des Erwerbslebens höher ist als Ihre tatsächliche Steuerbelastung im Ruhestand. Hinzu kommt der Steuerstundungseffekt: Ein Teil des Kapitals, der andernfalls bereits heute als Einkommensteuer an das Finanzamt abgeführt würde, bleibt zunächst im Vorsorgevertrag investiert und kann dort über viele Jahre Erträge erwirtschaften. Sie erzielen also idealiter nicht nur Rendite auf Ihre eigene Nettoeinzahlung, sondern auch auf den steuerlich begünstigten Anteil, der ohne die Basisrente gar nicht erst für den Vermögensaufbau zur Verfügung stünde. Später wird die Rente zwar nachgelagert besteuert, doch bis dahin kann das aufgeschobene Steuerkapital mitarbeiten. Wie stark dieser Effekt ausfällt, hängt von Laufzeit, Rendite, Kosten sowie der späteren persönlichen Steuerbelastung ab. Garantieren lässt sich die Differenz daher nicht. Niemand kennt heute die eigene Einkommenssituation und das Steuerrecht in zwanzig oder dreißig Jahren exakt.

    Warum kann sich eine Basisrente lohnen?

    1. Sie verbindet Steueroptimierung mit Ruhestandsplanung

    Viele Menschen betrachten ihre Steuerlast und ihre Altersvorsorge getrennt: Der Steuerberater kümmert sich um die Steuererklärung, die Bank verwaltet ein Depot, ein Versicherer bietet eine Rentenversicherung an. Doch niemand beantwortet die übergeordnete Frage:

    Wie können heutige Geldabflüsse sinnvoll in künftiges Ruhestandseinkommen überführt werden?

    Genau hier kann die Basisrente punkten. Ein Teil des Einkommens, der andernfalls der heutigen Besteuerung unterliegt, wird in eine langfristige Altersversorgung eingebracht. Die Steuerentlastung reduziert die effektive Nettobelastung. Das funktioniert allerdings nur, wenn die Steuerwirkung von Beginn an Bestandteil des Konzepts ist.

    Steuerersparnis allein ist noch kein Vermögensaufbau. Entscheidend ist, was Sie mit der frei werdenden Liquidität tun.

    Wird die Steuererstattung konsumiert, verpufft ein wesentlicher Teil des strategischen Vorteils. Wird sie dagegen gezielt reinvestiert, kann sie den Aufbau von Altersvorsorgevermögen erheblich beschleunigen.

    2. Sie sichert ein lebenslanges Einkommen

    Ein Depot kann aufgebraucht werden, eine Immobilie kann verkauft werden, ein Bankguthaben kann irgendwann erschöpft sein. Eine Basisrente hingegen zahlt grundsätzlich lebenslang – unabhängig davon, ob Sie 78, 82 oder 104 Jahre alt werden. Damit sichert sie das sogenannte Langlebigkeitsrisiko ab: die Gefahr, dass das eigene Kapital nicht bis zum Lebensende reicht.

    Diese Eigenschaft ähnelt bewusst der gesetzlichen Rentenversicherung. Die Basisrente ist daher weniger als frei verfügbares Vermögen und stärker als dauerhaftes Alterseinkommen zu verstehen.

    3. Sie schafft Verbindlichkeit

    Die fehlende Verfügbarkeit wird häufig ausschließlich als Nachteil dargestellt. Leider! Denn gerade bei langfristiger Altersvorsorge kann die feste Zweckbindung auch schützen. Das Kapital kann nicht für kurzfristige Wünsche entnommen, beliehen oder verkauft werden. Wer dieses Geld investiert, reserviert es verbindlich für den Ruhestand.

    Natürlich darf diese Bindung erst eingegangen werden, wenn ausreichend liquide Rücklagen und frei verfügbares Vermögen vorhanden sind. Eine Basisrente ist kein Notgroschen.

    4. Sie kann an schwankende Einkommen angepasst werden

    Für Selbstständige, Freiberufler und Unternehmer sind starre monatliche Beiträge oftmals unpraktisch. Gute Basisrentenverträge ermöglichen neben einem tragbaren Grundbeitrag zusätzliche Einmalzahlungen.

    In wirtschaftlich starken Jahren kann dadurch mehr eingezahlt und der steuerliche Rahmen gezielt genutzt werden. In schwächeren Jahren kann der laufende Beitrag – abhängig von den Vertragsbedingungen – reduziert oder auf Zeit ausgesetzt werden.

    5. Das angesparte Kapital ist in der Ansparphase besonders geschützt

    Gerade für Selbstständige, Unternehmer und Gesellschafter-Geschäftsführer ist dies kein beiläufiger Nebeneffekt, sondern ein äußerst gewichtiger, strategischer Vorteil der Basisrente: Kapital, das wirksam in einen zertifizierten Basisrentenvertrag eingezahlt wurde, ist in der Ansparphase dem unmittelbaren Zugriff von Gläubigern entzogen.

    Der Grund hierfür liegt in der gesetzlich vorgeschriebenen Konstruktion. Die aufgebauten Anwartschaften können weder kapitalisiert noch verkauft, übertragen, beliehen oder vorzeitig ausgezahlt werden. Deshalb können sie während der Ansparphase grundsätzlich auch nicht gepfändet werden. Unpfändbare Vermögenswerte gehören nach § 36 Insolvenzordnung nicht zur Insolvenzmasse. Das bereits aufgebaute Basisrentenkapital kann daher grundsätzlich auch von einem Insolvenzverwalter nicht verwertet werden. Es bleibt seinem eigentlichen Zweck vorbehalten: der lebenslangen Versorgung im Ruhestand.

    Das unterscheidet die Basisrente massiv von einem gewöhnlichen Wertpapierdepot, Tagesgeldkonto oder sonstigen frei verfügbaren Privatvermögen. Gerät ein Selbstständiger wirtschaftlich unter Druck oder scheitert eine unternehmerische Tätigkeit, kann frei verfügbares Vermögen zur Befriedigung von Gläubigern herangezogen werden. Die bereits aufgebauten Anwartschaften aus der Basisrente bleiben in der Ansparphase hingegen grundsätzlich bestehen.

    Auch beim Bezug bedürftigkeitsabhängiger Sozialleistungen muss und kann das angesparte Kapital nicht vorzeitig zur Finanzierung des Lebensunterhalts aufgelöst werden. Das Bundesfinanzministerium stellt ausdrücklich klar, dass Sozialamt oder Arbeitsagentur auf die Anwartschaften einer Basisrente selbst dann nicht zugreifen, wenn der Versicherte im Laufe seines Lebens bedürftig wird. Die Bundesagentur für Arbeit ordnet eine Rürup-Rente ebenfalls als nicht verwertbares Vermögen nach § 12 SGB II ein.

    Damit erfüllt die Basisrente eine doppelte Aufgabe: Sie baut eine steuerlich geförderte Altersversorgung auf und schützt das dafür reservierte Kapital zugleich vor wirtschaftlichen Rückschlägen während der Ansparphase.

    Dieser Schutz gilt allerdings nicht grenzenlos für jede denkbare Situation. Sobald die lebenslange Rente ausgezahlt wird, unterliegen die laufenden Rentenzahlungen den allgemeinen Pfändungs- und sozialrechtlichen Anrechnungsregeln. Auch eine kurzfristige Vermögensverschiebung in eine Basisrente, die gezielt zur Herbeiführung von Hilfebedürftigkeit oder zur Gläubigerbenachteiligung vorgenommen wird, kann rechtlich überprüft werden. Der Schutz ist daher ein tragendes Merkmal seriöser Altersvorsorge – kein Instrument, um bereits absehbare Forderungen zu umgehen.

    Für wen ist die Basisrente besonders geeignet?

    Selbstständige und Freiberufler

    Für Selbstständige ohne gesetzliche Rentenversicherung oder berufsständisches Versorgungswerk kann grundsätzlich ein großer Teil des steuerlichen Höchstbetrags zur Verfügung stehen.

    Gleichzeitig fehlt dieser Gruppe häufig eine verlässliche lebenslange Grundversorgung. Die Basisrente kann daher sowohl steuerlich als auch versorgungsstrategisch sinnvoll sein.

    Besonders interessant ist sie bei:

    • nachhaltig gutem Einkommen,
    • hohem Grenzsteuersatz,
    • schwankenden Jahresgewinnen,
    • ausreichenden betrieblichen und privaten Liquiditätsreserven,
    • fehlender oder geringer gesetzlicher Altersversorgung.

    Gutverdienende Arbeitnehmer

    Auch Arbeitnehmer können von einer Basisrente profitieren. Die Beiträge zur gesetzlichen Rentenversicherung begrenzen zwar den zusätzlich verfügbaren Sonderausgabenrahmen, aber bei höheren Einkommen kann dennoch ein erheblicher Spielraum verbleiben.

    Entscheidend ist nicht allein das Bruttoeinkommen. Maßgeblich sind unter anderem:

    • das zu versteuernde Einkommen,
    • der Grenzsteuersatz,
    • bestehende Altersvorsorgebeiträge,
    • der noch verfügbare Sonderausgabenrahmen,
    • die erwartete Versorgung im Ruhestand.

    Unternehmer und Gesellschafter-Geschäftsführer

    Bei Unternehmern und Gesellschafter-Geschäftsführern muss zunächst geklärt werden, welche gesetzlichen, betrieblichen oder privaten Versorgungsansprüche bereits bestehen.

    Eine Basisrente kann hier ein zusätzlicher Baustein sein. Sie darf jedoch nicht isoliert neben einer betrieblichen Altersversorgung, Immobilieninvestitionen, Beteiligungen und privaten Depots geplant werden. Erst die Gesamtbetrachtung zeigt, welche Liquidität langfristig gebunden werden kann.

    Personen mit hohem Grenzsteuersatz

    Je höher der Grenzsteuersatz während der Einzahlungsphase ist, desto stärker kann der Sonderausgabenabzug wirken.

    Das bedeutet jedoch nicht, dass jeder Gutverdiener automatisch eine Basisrente abschließen sollte. Ein hoher Steuersatz ist nur ein Kriterium. Ohne ausreichende Liquidität, passenden Zeithorizont und guten Vertrag kann selbst ein großer Steuervorteil eine schlechte Entscheidung nicht retten.

    Wann lohnt sich eine Basisrente eher nicht?

    Eine Basisrente passt meist weniger gut, wenn einer oder mehrere der folgenden Punkte zutreffen:

    SituationWarum problematisch?
    Keine ausreichende LiquiditätsreserveDas Kapital steht nicht für Notfälle zur Verfügung
    Kurzfristiger AnlagehorizontKosten und Bindung können überproportional wirken
    Immobilienkauf oder größere Investition geplantDas Kapital kann später nicht entnommen werden
    Freie Vererbbarkeit hat hohe PrioritätVererbung ist gesetzlich stark eingeschränkt
    Niedriges zu versteuerndes EinkommenDer Sonderausgabenabzug wirkt weniger stark
    Unsichere langfristige BeitragsfähigkeitBeitragsreduzierungen können das Ergebnis beeinträchtigen
    Sehr teurer VertragKosten können einen wesentlichen Teil des Steuervorteils aufzehren
    Wunsch nach vollständiger KapitalauszahlungDiese ist bei der Basisrente grundsätzlich ausgeschlossen

    Besonders kritisch ist eine Basisrente, wenn sie allein mit einer vermeintlich spektakulären Steuerersparnis verkauft wird.

    Steuern sind ein Teil der Rechnung, nicht die ganze Rechnung.

    Eine gute Beurteilung muss mindestens die Nettobelastung, Vertragskosten, Kapitalanlage, voraussichtliche Rente, Besteuerung im Alter, Hinterbliebenensituation und die fehlende Verfügbarkeit berücksichtigen.

    Vereinfachtes Rechenbeispiel

    Angenommen, eine selbstständige Person zahlt 15.000 Euro in eine Basisrente ein. Es bestehen keine weiteren Beiträge zur gesetzlichen Rentenversicherung oder zu einem Versorgungswerk. Der Beitrag liegt damit unterhalb des Höchstbetrags für 2026.

    Bei einem angenommenen Grenzsteuersatz von 42 Prozent ergibt sich vereinfacht:

    PositionBetrag
    Beitrag zur Basisrente15.000 €
    Vereinfachte Steuerentlastung bei 42 %6.300 €
    Effektive Belastung nach Steuerwirkung8.700 €

    Die Berechnung berücksichtigt weder Solidaritätszuschlag noch Kirchensteuer oder weitere steuerliche Wechselwirkungen. Sie ist keine individuelle Steuerberechnung!

    Nun gibt es zwei Möglichkeiten:

    Variante 1: Die Steuererstattung wird ausgegeben.
    Dann wurden 15.000 Euro in die Altersvorsorge eingebracht, während die effektive Belastung nach der vereinfachten Steuerwirkung rund 8.700 Euro beträgt.

    Variante 2: Die Steuererstattung wird ebenfalls investiert.
    Dann fließen zusätzlich 6.300 Euro beispielsweise in einen flexiblen Vermögensbaustein. Aus der ursprünglichen Maßnahme entsteht eine Kombination aus lebenslanger Versorgung und frei verfügbarem Kapital.

    Genau darin liegt der strategische Hebel: nicht im bloßen Steuersparen, sondern in der bewussten Verwendung frei werdenden Kapitals.

    Häufige Fragen zur Basisrente

    Kann ich eine Basisrente kündigen?

    Eine klassische Kündigung mit Auszahlung des Vertragsguthabens ist nicht möglich. Der Vertrag kann abhängig von den Bedingungen beitragsfrei gestellt werden. Das bis dahin aufgebaute Kapital verbleibt jedoch im Vertrag und wird später grundsätzlich verrentet.

    Kann eine Basisrente vererbt werden?

    Das Vertragsguthaben ist nicht frei vererbbar. Innerhalb der gesetzlichen Vorgaben kann eine Hinterbliebenenrente für Ehegatten, eingetragene Lebenspartner oder leibliche, kindergeldberechtigte Kinder vereinbart werden. Ob und in welcher Form eine Leistung erfolgt, hängt von der konkreten Vertragsgestaltung ab.

    Ist eine Basisrente pfändungssicher?

    In der Ansparphase besteht aufgrund der fehlenden Kapitalisierbarkeit ein weitreichender Schutz. In der Rentenphase gelten jedoch die gesetzlichen Pfändungsgrenzen. Eine unbegrenzte oder in jeder Situation garantierte Pfändungssicherheit sollte daraus nicht abgeleitet werden.

    Was passiert bei Arbeitslosigkeit oder dem Bezug von Sozialleistungen mit der Basisrente?

    Die Beiträge können je nach Vertrag reduziert oder ausgesetzt werden. Das bereits angesparte Kapital einer Basisrente bleibt in der Ansparphase grundsätzlich geschützt: Da es nicht vorzeitig ausgezahlt oder anderweitig verwertet werden kann, wird es auch beim Bezug von Bürgergeld beziehungsweise Leistungen nach dem SGB II nicht zur Deckung des Lebensunterhalts herangezogen. Die Bundesagentur für Arbeit ordnet die Rürup-Rente ausdrücklich als nicht verwertbares Vermögen ein.

    Arbeitslosengeld I ist ohnehin nicht vermögensabhängig. Erst die später ausgezahlte Rente kann als laufendes Einkommen berücksichtigt werden.

    Gibt es doch eine Möglichkeit zur Kapitalauszahlung?

    Nur in eng begrenzten Ausnahmefällen. Eine sogenannte Kleinbetragsrente kann zu Beginn der Auszahlungsphase abgefunden werden. Die maßgebliche Grenze beträgt ein Prozent der monatlichen Bezugsgröße. Bei einer Bezugsgröße von 3.955 Euro liegt sie 2026 bei 39,55 Euro Monatsrente. Das ist eine Ausnahmeregelung und kein reguläres Kapitalwahlrecht.

    Kann ich auch einmalig größere Beträge einzahlen?

    Viele Verträge erlauben Sonderzahlungen. Ob, wann und in welcher Höhe sie möglich sind, ergibt sich aus den jeweiligen Vertragsbedingungen.

    Insbesondere bei schwankenden Einkommen können jährliche Zuzahlungen sinnvoll sein. Vor jeder größeren Einzahlung sollte geprüft werden, wie viel steuerlicher Abzugsrahmen tatsächlich noch zur Verfügung steht.

    Kann ich in die Basisrente eine Berufsunfähigkeitsversicherung integrieren?

    Eine ergänzende Absicherung gegen Berufsunfähigkeit oder Erwerbsminderung ist gesetzlich grundsätzlich möglich.

    Ob die Kombination sinnvoll ist, muss gesondert geprüft werden. Eine Kopplung kann steuerliche Vorteile bieten, aber zugleich die Flexibilität beider Bausteine einschränken. Schwierigkeiten entstehen insbesondere, wenn der Gesamtbeitrag später nicht mehr getragen werden kann und dadurch neben der Altersvorsorge auch der Risikoschutz betroffen ist.

    Fazit: Lohnt sich eine Basisrente?

    Ja, eine Basisrente kann sich lohnen und zwar erheblich.

    Besonders stark ist sie für Selbstständige, Freiberufler, Unternehmer und gutverdienende Arbeitnehmer, die heute eine hohe Steuerbelastung haben und langfristig ein zusätzliches lebenslanges Einkommen aufbauen möchten.

    Sie ist allerdings kein gewöhnliches Sparkonto und kein frei verfügbares Investmentdepot. Wer eine Basisrente abschließt, bindet das Kapital konsequent an den Ruhestand. Diese Bindung muss finanziell tragbar und ausdrücklich gewollt sein.

    Eine gute Basisrente zeichnet sich daher nicht allein durch eine hohe Steuererstattung aus. Entscheidend sind:

    • ein angemessener Beitrag,
    • ausreichende freie Liquidität,
    • ein langer Anlagehorizont,
    • niedrige und transparente Kosten,
    • eine geeignete Kapitalanlage,
    • ein belastbarer Rentenfaktor,
    • eine passende Hinterbliebenenregelung,
    • die Einbindung in die gesamte Ruhestandsplanung.

    Aus unserer Sicht ist die Basisrente einer der wirkungsvollsten Bausteine, um das künftigen Rentenproblem mit dem heutigen Steuerproblem zu lösen.


    Wie viel Basisrente passt zu Ihrer Planung?

    Die entscheidende Frage lautet nicht, ob die Basisrente allgemein gut oder schlecht ist. Entscheidend ist:

    Wie viel langfristig gebundene Altersversorgung benötigen Sie und wie viel Flexibilität müssen Sie gleichzeitig erhalten?

    In einem ersten Gespräch betrachten wir Ihre vorhandenen Versorgungsansprüche, Ihre Steuer- und Einkommenssituation, Ihren geplanten Ruhestand, Ihre Liquidität und Ihren tatsächlichen Kapitalbedarf.

    Erst Klarheit in Zahlen. Dann ein planbarer Weg.

    Transparenz-Hinweis // Disclaimer

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine individuelle Anlage-, Versicherungs-, Rechts- noch Steuerberatung dar. Die steuerliche Wirkung einer Basisrente hängt von den persönlichen Verhältnissen, den übrigen Vorsorgeaufwendungen und der jeweils geltenden Rechtslage ab.

    König Finanzen erbringt keine Steuerberatung im Sinne des Steuerberatungsgesetzes. Steuerliche Fragen und Berechnungen sollten mit einem Steuerberater abgestimmt werden. Wertentwicklungen, Überschüsse und prognostizierte Renten sind nicht garantiert, soweit sie nicht ausdrücklich vertraglich zugesichert wurden. Alle Angaben entsprechen dem Informationsstand vom 13. Juli 2026.

  • Rentenreform: Mehr zahlen, länger arbeiten. Ist das die Lösung?

    Rentenreform: Mehr zahlen, länger arbeiten. Ist das die Lösung?

    Bild: halfpoint

    Was das neue Rentenpaket vorsieht, was Deutschland davon hält und warum Sie Ihren Ruhestand nicht an politische Versprechen delegieren sollten.

    Die gesetzliche Rente soll grundlegend umgebaut werden. Geplant sind eine verpflichtende Kapitalrente, ein schrittweise steigendes Renteneintrittsalter, Einschränkungen bei der vorgezogenen Rente und eine breitere Finanzierung durch zusätzliche Versichertengruppen.

    Das klingt nach einer umfassenden Reform, bedeutet aber auch, dass viele Beschäftigte künftig mehr einzahlen, länger arbeiten und ihre Altersvorsorge stärker auf mehrere Säulen verteilen sollen.

    Wichtig ist zunächst eine saubere Trennung: Das sogenannte Rentenpaket 2025 ist bereits beschlossen. Die nun diskutierten 33 Empfehlungen der Alterssicherungskommission sind dagegen noch kein geltendes Recht. Die Bundesregierung hat angekündigt, daraus bis Ende 2026 ein Gesetzespaket zu entwickeln. Wie jeder einzelne Punkt am Ende ausgestaltet wird, steht deshalb noch nicht endgültig fest.

    Stand: Juli 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Das Wichtigste in 30 Sekunden

    Die Rentenkommission schlägt unter anderem vor:

    • Zusätzlich zum bisherigen Rentenbeitrag soll eine gesetzliche Kapitalrente aufgebaut werden. Dafür sollen Arbeitgeber und Arbeitnehmer zusammen schrittweise weitere zwei Prozent des beitragspflichtigen Einkommens einzahlen.
    • Die Regelaltersgrenze soll nach 2031 an die steigende Lebenserwartung gekoppelt werden. Nach heutigen Annahmen könnte sie bis 2041 von 67 auf 67,5 Jahre steigen.
    • Die abschlagsfreie Rente nach 45 Versicherungsjahren soll langfristig entfallen.
    • Der früheste Renteneintritt für langjährig Versicherte soll von 63 auf 64 Jahre steigen.
    • Neue, bislang nicht obligatorisch abgesicherte Selbstständige sowie Abgeordnete und bestimmte weitere Gruppen sollen in die gesetzliche Rentenversicherung einbezogen werden.
    • Ab 2032 sollen Rentenerhöhungen wieder stärker von der demografischen Entwicklung abhängen. Die Renten sollen weiter steigen, möglicherweise aber langsamer als die Löhne.
    • Gesetzliche, betriebliche und private Vorsorge sollen zusammen künftig mindestens 70 Prozent des letzten Nettoeinkommens ersetzen (als politische Zielgröße, nicht als persönliche Garantie).

    Was bereits beschlossen ist und was erst geplant wird

    Das Rentenpaket 2025 gilt bereits

    Mit dem Rentenpaket 2025 wurde das sogenannte Rentenniveau von 48 Prozent bis 2031 stabilisiert. Der Nachhaltigkeitsfaktor, der Rentenerhöhungen bei einer ungünstigen demografischen Entwicklung dämpft, bleibt bis dahin ausgesetzt.

    Das Rentenniveau von 48 Prozent bedeutet allerdings nicht, dass jeder Rentner 48 Prozent seines letzten Gehalts erhält. Es handelt sich um eine statistische Kennzahl für einen modellhaften Durchschnittsverdiener nach 45 Beitragsjahren.

    Nach geltendem Recht kann der Nachhaltigkeitsfaktor nach dem Auslaufen der Haltelinie wieder greifen.

    Die 33 Empfehlungen sind noch kein Gesetz

    Die Alterssicherungskommission hat ihre Empfehlungen im Juni 2026 vorgelegt. Die Bundesregierung möchte sie möglichst vollständig in ein neues Rentenpaket überführen und das Gesetzgebungsverfahren bis Ende 2026 abschließen.

    Damit ist die politische Richtung erkennbar. Übergangsfristen, konkrete Beitragsschritte, Altersgrenzen und Ausnahmen müssen jedoch erst gesetzlich geregelt werden. Es wäre deshalb falsch, heute schon jeden Vorschlag wie eine endgültig beschlossene Regel zu behandeln.

    Warum die gesetzliche Rente reformiert werden muss

    Das deutsche Rentensystem arbeitet überwiegend nach dem Umlageverfahren. Die laufenden Beiträge der Beschäftigten und Arbeitgeber finanzieren im Wesentlichen die heutigen Renten.

    Dieses Verfahren funktioniert vergleichsweise gut, solange genügend Erwerbstätige einer überschaubaren Zahl von Rentenempfängern gegenüberstehen. Genau dieses Verhältnis verschiebt sich, und das bereits seit Jahren bzw. Jahrzehnten.

    Nach den Berechnungen der Alterssicherungskommission könnte der sogenannte Altenquotient bis 2040 auf 45 steigen. Dann kämen auf 100 Menschen im Alter von 20 bis 66 Jahren rechnerisch 45 Personen ab 67 Jahren. Vereinfacht gesagt würden einer Person im Rentenalter nur noch gut zwei Menschen im erwerbsfähigen Alter gegenüberstehen.

    Ohne weitere Reformen rechnet die Deutsche Rentenversicherung in den von der Kommission verwendeten Modellrechnungen damit, dass:

    • der reguläre Beitragssatz von derzeit 18,6 Prozent bis 2031 auf rund 20,2 Prozent steigen könnte,
    • er bis 2040 etwa 21,1 Prozent erreichen könnte,
    • das Rentenniveau nach 2031 bis 2040 auf ungefähr 46,4 Prozent sinken könnte.

    Solche langfristigen Berechnungen sind naturgemäß unsicher. Die grundsätzliche Richtung ist jedoch kaum strittig: Weniger Beitragszahler, mehr Rentenempfänger und längere Rentenbezugszeiten erhöhen den Finanzierungsdruck.

    Die unbequeme Wahrheit lautet daher: Das Problem lässt sich nicht vollständig wegorganisieren. Am Ende gibt es nur wenige große Stellschrauben – höhere Beiträge, höhere Steuerzuschüsse, geringere Leistungssteigerungen, längere Erwerbszeiten oder zusätzliche Erträge aus Kapitalanlagen.

    Die Rentenkommission versucht, alle diese Stellschrauben miteinander zu verbinden.

    Die wichtigsten Vorschläge der Rentenkommission

    1. Eine gesetzliche Kapitalrente soll eingeführt werden

    Die gesetzliche Rente soll eine verpflichtende kapitalgedeckte Komponente erhalten. Für jeden Versicherten wäre ein individuelles Kapitalkonto vorgesehen. Dafür soll ein zusätzlicher Beitrag von insgesamt zwei Prozent des beitragspflichtigen Einkommens erhoben werden. Arbeitgeber und Arbeitnehmer sollen jeweils die Hälfte übernehmen. Die Einführung soll idealerweise ab 2028 in jährlichen Schritten von 0,5 Prozentpunkten erfolgen.

    Vereinfacht gerechnet hieße das in der späteren Vollausbaustufe: Bei 5.000 Euro beitragspflichtigem Bruttoeinkommen entfielen monatlich 50 Euro auf den Arbeitnehmer und 50 Euro auf den Arbeitgeber.

    Das Kapital soll zentral und breit gestreut am Kapitalmarkt angelegt werden. Vorgesehen ist ein öffentlicher Fonds; alternativ könnten Versicherte möglicherweise zwischen einer begrenzten Zahl zertifizierter Fonds wählen. Die Kommission strebt sehr niedrige Kosten von höchstens 0,1 Prozent des Kapitalstocks pro Jahr an.

    Für rentennahe Jahrgänge, die nicht mehr lange genug Kapital aufbauen können, soll ein aus Steuermitteln finanzierter Übergangsfaktor das angestrebte Rentenniveau absichern.

    2. Das Rentenalter soll mit der Lebenserwartung steigen

    Nach 2031 soll die Regelaltersgrenze an die weitere Entwicklung der Lebenserwartung gekoppelt werden. Die zusätzliche Lebenserwartung soll im Verhältnis zwei zu eins aufgeteilt werden: Zwei Drittel würden die Erwerbsphase verlängern, ein Drittel die Rentenphase.

    Nach den derzeitigen Annahmen des Statistischen Bundesamtes würde die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen. Ob daraus irgendwann eine Rente mit 70 wird, hängt von der tatsächlichen Entwicklung der Lebenserwartung und späteren politischen Entscheidungen ab. Eine Rente mit 70 ist heute nicht unmittelbar beschlossen.

    3. Die abschlagsfreie Frührente soll entfallen

    Die sogenannte „Rente mit 63“ für besonders langjährig Versicherte soll abgeschafft werden. Tatsächlich liegt die Altersgrenze abhängig vom Geburtsjahr inzwischen bereits deutlich über 63 Jahren.

    Für Versicherte mit gesundheitlichen Einschränkungen ist eine neue Schutzregel vorgesehen. Menschen in rentennahen Jahrgängen, die ihren langjährig ausgeübten Beruf nach einer individuellen Gesundheitsprüfung nicht mehr ausüben können, sollen einen erleichterten Zugang zur Rente erhalten.

    Für langjährig Versicherte mit mindestens 35 Versicherungsjahren soll der frühestmögliche Rentenbeginn mit Abschlägen von 63 auf 64 Jahre steigen.

    Auch die Altersteilzeit soll eingeschränkt werden. Die Altersgrenze soll von 55 auf 58 Jahre steigen; das verbreitete Blockmodell mit einer vollständigen Freistellungsphase soll nach den Empfehlungen nicht fortgeführt werden.

    4. Mehr Erwerbstätige sollen einzahlen

    Langfristig beschreibt die Kommission eine Erwerbstätigenversicherung als Zielbild. In einem ersten Schritt sollen insbesondere neu gegründete Selbstständige ohne anderweitige verpflichtende Altersabsicherung in die gesetzliche Rentenversicherung aufgenommen werden.

    Auch Abgeordnete und Vorstände von Aktiengesellschaften sollen einbezogen werden. Bei Beamten ist dagegen zunächst keine vollständige Überführung in die gesetzliche Rentenversicherung vorgesehen. Reformen der gesetzlichen Rente sollen vielmehr wirkungsgleich auf die Beamtenversorgung übertragen werden.

    Die breitere Finanzierungsbasis kann das System kurzfristig entlasten. Sie löst das demografische Problem jedoch nicht dauerhaft: Neue Beitragszahler erwerben später selbst Leistungsansprüche.

    5. Renten sollen ab 2032 wieder gedämpft steigen können

    Bis 2031 bleibt das Rentenniveau durch die bereits beschlossene Haltelinie abgesichert. Ab der Rentenanpassung zum 1. Juli 2032 sollen Nachhaltigkeits- und Beitragssatzfaktor wieder berücksichtigt werden.

    Das bedeutet nicht automatisch eine Kürzung der ausgezahlten Rente. Die Renten sollen weiterhin steigen, sie könnten allerdings langsamer wachsen als die Löhne. Damit würden auch Rentner einen Teil der demografischen Belastung tragen.

    6. Betriebsrente, Grundsicherung und Transparenz sollen gestärkt werden

    Weitere Empfehlungen betreffen unter anderem:

    • eine stärkere Verbreitung der betrieblichen Altersversorgung,
    • einen Rentenfreibetrag bei der Grundsicherung im Alter,
    • eine bessere Beratung potenziell Anspruchsberechtigter,
    • die Weiterentwicklung der Digitalen Rentenübersicht,
    • verständlichere Kennzahlen über die tatsächliche Altersversorgung,
    • eine engere Verzahnung von gesetzlicher, betrieblicher und privater Vorsorge.

    Diese Punkte erhalten weniger öffentliche Aufmerksamkeit als das Rentenalter. Für die persönliche Ruhestandsplanung könnten sie langfristig dennoch erheblich sein.


    Lesen Sie auch

    Empfehlungen der Alterssicherungskommission

    Gesetzesstand zum Rentenpaket 2025 beim Deutschen Bundestag

    Finanzschätzung und Einordnung der Deutschen Rentenversicherung


    Was Deutschland von der Rentenreform hält

    Die Leserkommentare unter diversen Nachrichtenartikeln vermitteln ein deutlich kritisches Bild. Sie sind jedoch weder repräsentativ noch lassen sie einen verlässlichen Schluss auf „die Meinung der Nation“ zu.

    Aussagekräftiger ist der ARD-DeutschlandTrend von Infratest dimap. Dafür wurden zwischen dem 29. Juni und dem 1. Juli 2026 insgesamt 1.317 Wahlberechtigte telefonisch und online befragt.

    Die Ergebnisse zeigen keine pauschale Ablehnung, sondern ein differenziertes Bild:

    Vorschlag beziehungsweise AussageZustimmung
    Selbstständige, Politiker und Vorstände einbeziehen84 %
    Kapitalgedeckte Zusatzrente mit höheren Beiträgen56 %
    Reform macht die Rente langfristig zukunftsfest35 %
    Höheres Rentenalter bei steigender Lebenserwartung30 %
    Abschaffung der abschlagsfreien „Rente mit 63“22 %

    52 Prozent der Befragten zweifeln daran, dass die vollständige Umsetzung der Vorschläge die Alterssicherung langfristig stabilisieren wird. 63 Prozent lehnen die Kopplung des Rentenalters an die Lebenserwartung ab; 70 Prozent sind gegen die Abschaffung der abschlagsfreien Rente für besonders langjährig Versicherte.

    Die Stimmung lässt sich damit recht klar zusammenfassen:

    Eine breitere Finanzierung und mehr Kapitaldeckung werden überwiegend akzeptiert. Sobald die Reform jedoch längeres Arbeiten oder den Verlust bisheriger Vergünstigungen bedeutet, endet die Zustimmung.

    Das ist menschlich nachvollziehbar. Es ändert allerdings nichts an der Finanzierungsrechnung.

    Unsere Einordnung: ehrlicher als frühere Einzelmaßnahmen, aber kein Sicherheitsversprechen

    Die Kommission benennt erstmals relativ offen, dass die demografischen Lasten nicht ohne Zugeständnisse verteilt werden können. Das ist zunächst positiv. Ein Rentensystem wird nicht dadurch stabil, dass man unangenehme Zahlen möglichst lange aus der öffentlichen Debatte heraushält. Trotzdem sollte man das Paket weder schönreden noch vorschnell als umfassende Lösung verkaufen.

    Kapitaldeckung ist sinnvoll, aber auch kein Wundermittel

    Kapitalmarktbasierte Vorsorge ist grundsätzlich geeignet, die rein umlagefinanzierte Rente zu ergänzen. Deutschland nutzt diesen Baustein im internationalen Vergleich bislang nur eingeschränkt.

    Damit die Kapitalrente funktioniert, braucht es allerdings:

    • einen sehr langen Anlagehorizont,
    • eine breite internationale Streuung,
    • niedrige Kosten,
    • professionelle und unabhängige Anlageentscheidungen,
    • einen wirksamen Schutz vor politischer Zweckentfremdung.

    Dass die Kommission genau diesen Schutz ausdrücklich verlangt, zeigt bereits, wo eines der größten Risiken liegt. Ein staatlicher Fonds ist nicht automatisch schlecht, er ist aber auch nicht allein deshalb gut, weil der Staat ihn verwaltet.

    Die 70-Prozent-Zielgröße darf nicht falsch verstanden werden

    Besonders missverständlich ist die angestrebte Nettoersatzquote von mindestens 70 Prozent. Gemeint ist nicht, dass die gesetzliche Rentenversicherung künftig jedem 70 Prozent seines letzten Nettoeinkommens zahlt. Die Zielgröße bezieht sich auf die gesamte Altersversorgung nach Steuern, also auf das Zusammenspiel von gesetzlicher Rente, Kapitalrente, Betriebsrente, privater Vorsorge und gegebenenfalls sozialpolitischen Leistungen.

    Anders formuliert: Der Staat definiert ein gewünschtes Gesamtergebnis, erklärt aber zugleich, dass dieses Ergebnis nicht allein aus der klassischen gesetzlichen Rente kommen wird. Für Bürger bedeutet das mehr und nicht weniger Eigenverantwortung.

    Der zusätzliche Beitrag ist eine reale Belastung

    Die Kapitalrente schafft langfristig Vermögen. Kurzfristig reduziert sie jedoch das verfügbare Einkommen beziehungsweise erhöht die Lohnkosten. Auch ein sinnvoll investierter Beitrag bleibt zunächst ein zusätzlicher Beitrag. Das sollte man nicht hinter Begriffen wie „Kapitalrente“ oder „neue Finanzierungsquelle“ verstecken.

    Gerade Beschäftigte mit mittleren Einkommen tragen bereits hohe Steuer- und Sozialabgaben. Deshalb wird entscheidend sein, ob die neue Kapitalsäule tatsächlich zusätzlich kommt oder an anderer Stelle eine glaubhafte Entlastung erfolgt.

    Ein höheres Rentenalter ist rechnerisch nachvollziehbar, aber sozial nicht „neutral“

    Wenn Menschen im Durchschnitt länger leben, ist eine moderate Verlängerung des Erwerbslebens versicherungsmathematisch nachvollziehbar. Durchschnittswerte sagen jedoch wenig über den Einzelfall aus. Ein Beschäftigter im Büro, ein Dachdecker, eine Pflegekraft und ein Schichtarbeiter erreichen das gleiche Lebensalter nicht unter den gleichen gesundheitlichen Voraussetzungen.

    Eine pauschale Altersgrenze muss deshalb durch belastbare Härtefall- und Gesundheitsregelungen ergänzt werden. Sonst wird aus rechnerischer Generationengerechtigkeit schnell eine sehr ungleiche Belastung unterschiedlicher Berufsgruppen.

    Neue Beitragszahler lösen nicht automatisch das Grundproblem

    Die Einbeziehung weiterer Erwerbstätiger kann die Akzeptanz des Systems erhöhen. Dass politische Entscheidungsträger im gleichen System versichert sind wie ein großer Teil der Bevölkerung, wird von vielen Menschen nachvollziehbarerweise als gerechter empfunden.

    Finanziell bleibt die Wirkung begrenzt, denn wer heute neu einzahlt, erwirbt morgen auch eigene Ansprüche. Die Maßnahme verbreitert die Basis und kann Übergänge erleichtern. Sie ersetzt aber weder Wachstum noch eine langfristig tragfähige Finanzierungsstruktur.

    Politische Zusagen sind nur so stabil wie ihre Finanzierung

    Parallel zur Reformdebatte warnt die Deutsche Rentenversicherung vor geplanten Kürzungen der Bundeszuschüsse um vier Milliarden Euro im Jahr 2027. Nach ihrer Berechnung könnte eine solche Kürzung unter ansonsten gleichen Bedingungen dazu führen, dass der Rentenbeitrag bereits 2027 von 18,6 auf 18,8 Prozent steigen müsste. Für 2028 erwartet die Rentenversicherung nach ihrer Frühjahrsschätzung ohnehin einen Anstieg auf 19,9 Prozent. Die Rücklage könnte bis Ende 2027 weitgehend aufgebraucht sein.

    Das ist ein erheblicher Widerspruch: Einerseits sollen Übergangsleistungen und gesamtgesellschaftliche Aufgaben aus Steuern finanziert werden. Andererseits werden die dafür vorgesehenen Zuschüsse infrage gestellt. Eine Rentenreform gewinnt nicht durch große Zielbilder an Vertrauen, sondern durch eine dauerhaft nachvollziehbare Finanzierung.

    Was die Reform für verschiedene Generationen bedeuten könnte

    PersonengruppeMögliche Folgen
    Heutige RentnerBis 2031 gilt die 48-Prozent-Haltelinie. Danach können Renten langsamer als die Löhne steigen. Nominale Rentenkürzungen sind nicht vorgesehen.
    Menschen kurz vor der RenteDer geplante Übergangsfaktor soll Nachteile durch die noch junge Kapitalrente ausgleichen. Änderungen bei Frührente und Altersteilzeit können dennoch relevant werden.
    Berufstätige zwischen etwa 35 und 55Sie dürften einen erheblichen Teil der zusätzlichen Beiträge tragen. Gleichzeitig bleibt ihnen noch Zeit, vom Kapitalaufbau zu profitieren.
    Jüngere BeschäftigteSie haben den längsten Anlagehorizont für die Kapitalrente, müssen aber voraussichtlich auch mit einer höheren Regelaltersgrenze planen.
    SelbstständigeNeu Selbstständige ohne verpflichtende Absicherung könnten rentenversicherungspflichtig werden. Für bereits Selbstständige sind Übergangs- und Wahlregelungen vorgesehen.
    ArbeitgeberIn der Vollausbaustufe der Kapitalrente wäre ein zusätzlicher Arbeitgeberanteil von einem Prozent des beitragspflichtigen Entgelts vorgesehen.

    Die konkrete Betroffenheit hängt letztlich von Geburtsjahr, Erwerbsbiografie, Einkommen, Versicherungsstatus und den noch ausstehenden gesetzlichen Übergangsregelungen ab.

    Was Sie jetzt für Ihre eigene Ruhestandsplanung tun sollten

    Die Rentenreform ist wichtig. Für Ihren persönlichen Ruhestand ist sie dennoch nur ein Teil der Rechnung.

    Entscheidend sind fünf Fragen:

    1. Wann möchten Sie tatsächlich in den Ruhestand gehen?

    Das gesetzliche Rentenalter und Ihr gewünschter Ruhestandsbeginn müssen nicht identisch sein.

    Wer mit 60, 63 oder 65 aufhören möchte zu arbeiten, muss die Jahre bis zum gesetzlichen Rentenbeginn selbst finanzieren. Je weiter Wunsch und gesetzliche Realität auseinanderliegen, desto größer wird der notwendige Kapitalbedarf.

    2. Welches monatliche Nettoeinkommen benötigen Sie?

    Prozentwerte wie 48 oder 70 Prozent helfen nur begrenzt. Relevant ist, was Sie im Ruhestand tatsächlich ausgeben möchten.

    Dazu gehören unter anderem:

    • Wohnen und laufende Lebenshaltung,
    • Kranken- und Pflegeversicherung,
    • Mobilität und Reisen,
    • Rücklagen für größere Ausgaben,
    • Steuern auf spätere Einkünfte,
    • ein Puffer für Inflation und Pflegekosten.
    3. Welche Ansprüche bestehen bereits?

    Erfassen Sie gesetzliche, betriebliche und private Ansprüche gemeinsam. Einzelne Renteninformationen vermitteln häufig ein unvollständiges Bild.

    Die entscheidende Frage lautet nicht: „Wie hoch ist meine gesetzliche Rente?“, sondern „Welche verlässlichen Nettoeinkünfte stehen mir ab welchem Alter tatsächlich zur Verfügung?“

    4. Wie groß ist die verbleibende Lücke?

    Erst wenn Bedarf und vorhandene Ansprüche gegenübergestellt werden, lässt sich der erforderliche Kapitalstock berechnen.

    Ohne diese Zahl bleibt Altersvorsorge eine Sammlung einzelner Verträge. Mit dieser Zahl wird sie zu einer planbaren Strategie.

    5. Wie lässt sich der Kapitalaufbau sinnvoll strukturieren?

    Dabei können verschiedene Bausteine eine Rolle spielen:

    • gesetzliche und betriebliche Altersversorgung,
    • flexible Kapitalanlagen,
    • steuerlich geförderte Vorsorgelösungen,
    • Immobilien oder andere Sachwerte,
    • Liquiditätsreserven,
    • eine abgestimmte Entnahmeplanung.

    Nicht jeder Baustein passt zu jedem Menschen. Entscheidend ist auch nicht, möglichst viele Produkte zu besitzen. Entscheidend ist, dass die einzelnen Maßnahmen auf dasselbe Ziel einzahlen.

    Häufige Fragen zur Rentenreform 2026

    Ist die Rentenreform 2026 schon beschlossen?

    Nein. Die 33 Empfehlungen der Alterssicherungskommission sind noch kein geltendes Gesetz. Die Bundesregierung möchte daraus bis Ende 2026 ein Gesetzespaket entwickeln. Das Rentenpaket 2025 mit der Haltelinie von 48 Prozent bis 2031 ist dagegen bereits beschlossen.

    Kommt jetzt die Rente mit 70?

    Nein, nicht unmittelbar. Vorgeschlagen wird eine schrittweise Kopplung an die steigende Lebenserwartung. Nach aktuellen Annahmen würde die Regelaltersgrenze bis 2041 zunächst auf etwa 67,5 Jahre steigen. Ob sie langfristig 70 Jahre erreicht, hängt von der tatsächlichen Lebenserwartung und späteren politischen Entscheidungen ab.

    Werden die gesetzlichen Renten gekürzt?

    Direkte nominale Kürzungen sind nicht vorgesehen. Ab 2032 könnten die Renten allerdings langsamer steigen als die Löhne, weil demografische Dämpfungsfaktoren wieder greifen sollen.

    Wer bezahlt die geplante Kapitalrente?

    Der zusätzliche Beitrag soll paritätisch finanziert werden. In der Vollausbaustufe würden Arbeitnehmer und Arbeitgeber jeweils ein Prozent des beitragspflichtigen Einkommens einzahlen.

    Sollte man mit der eigenen Planung warten, bis das Gesetz beschlossen ist?

    Nein. Die spätere Gesetzeslage kann in einer guten Ruhestandsplanung angepasst werden. Verlorene Ansparzeit lässt sich dagegen nicht nachholen. Besonders bei einem Anlagehorizont von zehn Jahren oder mehr ist Zeit einer der wichtigsten Faktoren.

    Fazit: Die Reform kann das System stabilisieren , Ihren Ruhestand plant sie jedoch nicht

    Die Rentenkommission legt ein vergleichsweise geschlossenes Konzept vor. Mehr Kapitaldeckung, eine breitere Finanzierungsbasis und transparentere Kennzahlen sind sinnvolle Ansätze.

    Gleichzeitig verlangt das Paket reale Zugeständnisse: zusätzliche Beiträge, ein höheres Rentenalter und geringere Privilegien beim vorzeitigen Rentenbeginn. Es wäre unehrlich, diese Punkte lediglich als technische Modernisierung darzustellen.

    Ebenso falsch wäre es, die Reform pauschal als reines Kürzungsprogramm abzutun. Sie versucht, Lasten zu verteilen, die durch die demografische Entwicklung ohnehin entstehen. Die eigentliche Frage lautet deshalb nicht, ob Belastungen kommen, sondern wie nachvollziehbar, gerecht und dauerhaft sie verteilt werden.

    Für Ihre persönliche Planung bleibt eine andere Erkenntnis entscheidend:

    Politik kann Rahmenbedingungen setzen. Sie kann Ihnen aber nicht garantieren, dass diese Rahmenbedingungen zu Ihrem gewünschten Ruhestandszeitpunkt und Ihrem persönlichen Lebensstandard passen.

    Erst Klarheit in Zahlen, dann ein planbarer Weg. So behalten Sie selbst in der Hand, wann und unter welchen finanziellen Bedingungen Sie in den Ruhestand gehen.


    Wissen Sie, wie viel Kapital Sie für Ihren gewünschten Ruhestand tatsächlich benötigen?

    Wir betrachten Ihre gesetzliche, betriebliche und private Vorsorge gemeinsam, berechnen den voraussichtlichen Kapitalbedarf und zeigen Ihnen, welche Schritte langfristig sinnvoll sein können.

    Transparenz-Hinweis // Disclaimer

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine individuelle Finanz-, Anlage-, Rechts- noch Steuerberatung dar. Die dargestellten Reformpunkte beruhen auf dem Informationsstand vom 6. Juli 2026. Ein Großteil der Empfehlungen der Alterssicherungskommission ist noch nicht gesetzlich beschlossen und kann sich im weiteren Gesetzgebungsverfahren verändern.

    Die tatsächlichen Auswirkungen hängen unter anderem von der individuellen Erwerbsbiografie, dem Geburtsjahr, dem Einkommen, dem Versicherungsstatus sowie der späteren gesetzlichen Ausgestaltung ab. Steuerliche Fragestellungen sollten mit einer entsprechend befugten Steuerberatung geklärt werden. Alle Angaben wurden sorgfältig recherchiert, erfolgen jedoch ohne Gewähr für Vollständigkeit und zukünftige Rechtsentwicklung.

  • Betriebliche Altersvorsorge: Steuern und Sozialabgaben richtig einordnen

    Betriebliche Altersvorsorge: Steuern und Sozialabgaben richtig einordnen

    Bild: Robert Kneschke

    Die betriebliche Altersvorsorge wird häufig mit einem einfachen Argument beworben: Heute Steuern und Sozialabgaben sparen, später eine zusätzliche Rente erhalten. Das ist grundsätzlich nicht falsch, aber eben auch nicht ganz korrekt.

    Denn die Entlastung während des Berufslebens kann später zu Einkommensteuer sowie Beiträgen zur Kranken- und Pflegeversicherung führen. Gleichzeitig kann eine Entgeltumwandlung bestimmte gesetzliche Sozialversicherungsansprüche reduzieren.

    Entscheidend ist deshalb nicht allein, wie attraktiv eine betriebliche Altersvorsorge auf der heutigen Gehaltsabrechnung aussieht, sondern was über die gesamte Laufzeit und nach allen Abzügen tatsächlich übrig bleibt.

    Stand: Juni 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was ist eine betriebliche Altersvorsorge?

    Die betriebliche Altersvorsorge, kurz bAV, ist ein gesetzlicher Rahmen, innerhalb dessen Arbeitgeber ihren Beschäftigten eine zusätzliche Alters-, Invaliditäts- oder Hinterbliebenenversorgung anbieten können.

    Es existieren fünf sogenannte Durchführungswege:

    • Direktversicherung
    • Pensionskasse
    • Pensionsfonds
    • Direktzusage oder Pensionszusage
    • Unterstützungskasse

    Welcher Weg angeboten wird, entscheidet grundsätzlich der Arbeitgeber. Beschäftigte haben zwar unter bestimmten Voraussetzungen einen Anspruch auf Entgeltumwandlung, aber regelmäßig keinen freien Anspruch auf einen bestimmten Anbieter oder Vertrag.

    Für die steuerliche Behandlung ist vor allem die Unterscheidung zwischen externen und internen Durchführungswegen wichtig:

    EinordnungDurchführungswegeTypische steuerliche Behandlung
    Externe DurchführungDirektversicherung, Pensionskasse, PensionsfondsBeiträge häufig nach § 3 Nr. 63 EStG steuerfrei; spätere Leistungen grundsätzlich nach § 22 Nr. 5 EStG zu versteuern
    Interne DurchführungDirektzusage, UnterstützungskasseRegelmäßig kein laufender steuerlicher Zufluss während der Ansparphase; spätere Leistungen gelten grundsätzlich als Einkünfte aus nichtselbstständiger Arbeit nach § 19 EStG

    Altverträge, pauschal versteuerte Beiträge und privat fortgeführte Vertragsanteile können abweichend behandelt werden. Bereits an diesem Punkt zeigt sich: Eine pauschale Aussage wie „Die bAV wird später voll versteuert“ ist zwar häufig, aber nicht in jeder historischen Vertragskonstellation zutreffend.

    Steuern und Sozialabgaben in der Ansparphase

    Wie hoch ist die Steuerfreiheit 2026?

    Für Beiträge an eine Direktversicherung, Pensionskasse oder einen Pensionsfonds gilt im ersten Dienstverhältnis grundsätzlich § 3 Nr. 63 EStG. Danach können 2026 Beiträge bis zu acht Prozent der Beitragsbemessungsgrenze der allgemeinen Rentenversicherung steuerfrei eingezahlt werden.

    Die Beitragsbemessungsgrenze beträgt 2026 insgesamt 101.400 Euro. Daraus ergeben sich:

    • 8.112 Euro pro Jahr steuerfrei
    • entsprechend 676 Euro pro Monat steuerfrei

    Die Grenze gilt für die Summe der begünstigten Beiträge. Dazu können sowohl Beiträge aus der Entgeltumwandlung als auch Arbeitgeberbeiträge gehören.

    Steuerfrei bedeutet nicht automatisch sozialversicherungsfrei

    Die Sozialversicherungsfreiheit endet bereits bei vier Prozent der Beitragsbemessungsgrenze.

    Für 2026 bedeutet das:

    • 4.056 Euro pro Jahr sozialversicherungsfrei
    • entsprechend 338 Euro pro Monat sozialversicherungsfrei

    Beiträge oberhalb dieser Grenze können bis zum steuerlichen Höchstbetrag von 8.112 Euro weiterhin steuerfrei sein, Sozialversicherungsbeiträge können auf den darüber hinausgehenden Betrag aber trotzdem anfallen.

    Die häufig zu hörende Aussage, eine betriebliche Altersvorsorge sei „bis acht Prozent steuer- und sozialabgabenfrei“, ist daher schlicht unzutreffend.

    Der Arbeitgeberzuschuss: grundsätzlich 15 Prozent, aber nicht immer

    Bei einer Entgeltumwandlung über Direktversicherung, Pensionskasse oder Pensionsfonds muss der Arbeitgeber grundsätzlich einen Zuschuss in Höhe von 15 Prozent des umgewandelten Entgelts leisten.

    Die entscheidende Einschränkung lautet jedoch: nur soweit der Arbeitgeber durch die Entgeltumwandlung tatsächlich Sozialversicherungsbeiträge spart.

    Spart er weniger als 15 Prozent, kann auch der gesetzlich geschuldete Zuschuss niedriger ausfallen. Zudem können Tarifverträge abweichende Regelungen enthalten.

    Ein Zuschuss von 15 Prozent ist daher nicht automatisch in jeder Gehalts- und Vertragskonstellation ein zusätzlicher Vorteil von 15 Prozent.

    Was passiert mit den gesetzlichen Sozialleistungen?

    Die Sozialversicherungsersparnis wirkt nicht nur positiv. Denn, wird ein Teil des Bruttogehalts sozialversicherungsfrei in eine betriebliche Altersvorsorge umgewandelt, so sinkt das sozialversicherungspflichtige Arbeitsentgelt. Auf diesen „Fehlbetrag“ werden dann unter anderem keine Beiträge zur gesetzlichen Rentenversicherung gezahlt.

    Die Folge kann sein:

    • eine geringere gesetzliche Altersrente,
    • eine geringere Erwerbsminderungsrente,
    • ein niedrigeres Krankengeld,
    • ein niedrigeres Arbeitslosengeld,
    • ein niedrigeres Elterngeld.

    Die Deutsche Rentenversicherung weist ausdrücklich auf diese Auswirkungen hin. Das bedeutet nicht, dass Entgeltumwandlung grundsätzlich nachteilig wäre. Es bedeutet lediglich: Die heutige Sozialversicherungsersparnis ist kein Geschenk ohne Gegenleistung. Sie tauschen einen Teil Ihrer gesetzlichen Ansprüche gegen eine zusätzliche betriebliche Versorgung. Ob dieser Tausch sinnvoll ist, muss individuell gerechnet werden.


    Lesen Sie mehr

    Deutsche Rentenversicherung: Broschüre Betriebliche Altersversorgung

    Urteil vom Bundesfinanzhof: Urteil vom 30. Oktober 2025

    König Finanzen Blog: Drei Viertel der Deutschen finden Altersvorsorge kompliziert


    Steuern in der Auszahlungsphase

    Die nachgelagerte Besteuerung

    Bei Direktversicherung, Pensionskasse und Pensionsfonds werden Leistungen, die auf steuerlich geförderten Beiträgen beruhen, grundsätzlich nach § 22 Nr. 5 EStG versteuert.

    Vereinfacht formuliert:

    Was während der Einzahlung steuerfrei blieb, wird bei der Auszahlung grundsätzlich steuerpflichtig.

    Dabei spielt es zunächst keine Rolle, ob die Leistung als monatliche Rente oder als Kapitalbetrag ausgezahlt wird. Soweit die Leistung auf geförderten Beiträgen beruht, unterliegt sie grundsätzlich der normalen Einkommensteuer. Sie fällt nicht unter die Abgeltungsteuer; auch der Sparer-Pauschbetrag ist nicht anwendbar.

    Wie hoch die tatsächliche Steuer ausfällt, hängt unter anderem ab von:

    • der Höhe der Betriebsrente,
    • weiteren gesetzlichen und privaten Renteneinkünften,
    • Kapital- oder Mieteinnahmen,
    • dem Familienstand,
    • abzugsfähigen Aufwendungen,
    • dem individuellen Einkommensteuersatz im Ruhestand.

    Die häufige Annahme, der persönliche Steuersatz werde im Alter zwangsläufig deutlich niedriger sein, ist keineswegs garantiert. Wer im Ruhestand mehrere Versorgungsbausteine, Mieteinnahmen oder sonstiges Einkommen bezieht, kann weiterhin eine erhebliche steuerliche Belastung haben.

    Direktzusage und Unterstützungskasse

    Leistungen aus einer Direktzusage oder einer Unterstützungskasse gelten grundsätzlich als Einkünfte aus nichtselbstständiger Arbeit nach § 19 EStG.

    Hier kann die steuerliche Behandlung einer Kapitalleistung von derjenigen einer Direktversicherung abweichen. Unter bestimmten Voraussetzungen kann bei einer zusammengeballten Einmalzahlung die Fünftelregelung relevant werden.

    Keine allgemeine Fünftelregelung bei normalen Kapitalwahlrechten

    Bei Direktversicherung, Pensionskasse und Pensionsfonds gilt dagegen grundsätzlich: Eine reguläre Kapitalauszahlung aufgrund eines vertraglich vorgesehenen Kapitalwahlrechts ist üblicherweise nicht nach der Fünftelregelung begünstigt.

    Der Bundesfinanzhof begründet dies im Urteil vom 30.10.2025 damit, dass Kapitalwahlrechte in der betrieblichen Altersvorsorge nicht als atypisch anzusehen sind. Die Auszahlung gilt deshalb regelmäßig nicht als außerordentliche Einkunft im Sinne des § 34 EStG.

    Wer sich zwischen Rente und Kapital entscheidet, sollte folglich nicht davon ausgehen, dass eine hohe Einmalzahlung automatisch steuerlich ermäßigt behandelt wird.

    Kranken- und Pflegeversicherung im Ruhestand

    Neben der Einkommensteuer ist die gesetzliche Kranken- und Pflegeversicherung einer der wichtigsten Punkte der Nettobetrachtung.

    Pflichtversicherte Rentner in der gesetzlichen Krankenversicherung

    Für pflichtversicherte Rentner gilt 2026 bei Betriebsrenten ein monatlicher Freibetrag von 197,75 Euro in der Krankenversicherung.

    Das bedeutet:

    • Bis zu diesem Betrag fallen auf eine Betriebsrente grundsätzlich keine Krankenversicherungsbeiträge an.
    • Liegt die Betriebsrente darüber, werden Krankenversicherungsbeiträge grundsätzlich nur auf den übersteigenden Teil berechnet.
    • Bei mehreren Betriebsrenten steht der Freibetrag insgesamt nur einmal zur Verfügung.

    In der Pflegeversicherung gilt dagegen kein Freibetrag, sondern eine Freigrenze. Wird diese Grenze überschritten, werden Pflegeversicherungsbeiträge grundsätzlich auf den vollständigen Zahlbetrag der Betriebsrente erhoben.

    Freiwillig gesetzlich Versicherte

    Für freiwillig gesetzlich versicherte Rentner gilt der Krankenversicherungsfreibetrag nicht.

    Das Bundessozialgericht hat dies 2024 ausdrücklich bestätigt. Bei freiwillig Versicherten können Betriebsrenten daher im Rahmen der allgemeinen Beitragsbemessung vollständig beitragspflichtig sein.

    Dieser Unterschied kann die Nettorendite einer betrieblichen Altersvorsorge massiv beeinflussen.

    Was passiert bei einer Kapitalauszahlung?

    Eine Einmalzahlung verhindert die Kranken- und Pflegeversicherungsbeiträge grundsätzlich nicht.

    Bei beitragspflichtigen Kapitalleistungen wird regelmäßig ein Hundertzwanzigstel des ausgezahlten Kapitals als monatlicher Versorgungsbezug angesetzt. Dieser Betrag wird für maximal 120 Monate, also zehn Jahre, berücksichtigt.

    Bei einer Kapitalauszahlung von 120.000 Euro würden sozialversicherungsrechtlich beispielsweise 1.000 Euro monatlich angesetzt:

    120.000 Euro ÷ 120 Monate = 1.000 Euro monatlicher Versorgungsbezug

    Auf dieser Grundlage können dann über zehn Jahre Beiträge zur gesetzlichen Kranken- und Pflegeversicherung entstehen.

    Zwei vereinfachte Rechenbeispiele

    Beispiel 1: Entgeltumwandlung während des Berufslebens

    Die folgenden Rechenbeispiele sind vereinfachte Standardszenarien. Sie ersetzen keine Lohnabrechnung im Einzelfall; insbesondere Steuerklasse, Kirchensteuer, Kinderzahl, Krankenkassenzusatzbeitrag und weitere Bezüge können die Nettowerte spürbar verändern. Als Sozialversicherungsannahmen wurden für 2026 die allgemeinen Beitragssätze und der durchschnittliche Zusatzbeitrag verwendet.

    AnnahmeBetrag Beispiel A
    Monatliches Bruttogehalt4.000 Euro
    Entgeltumwandlung
    in Direktversicherung
    200 Euro
    Arbeitgeberzuschuss nach § 1a Abs. 1a BetrAVG 30 Euro
    Gesamteinzahlung in die bAV230 Euro
    Arbeitnehmer-SV-Ersparnis bei voller SV-Wirkung, kinderlos
    (RV 9,3 % + AV 1,3 % + KV 8,75 % + PV 2,4 %) 
    ca. 43,50 €
    Vereinfachte Steuerersparnis bei unterstelltem
    Grenzsteuersatz 30 % 
    ca. 60,00 €
    Geschätzte Nettobelastung des Arbeitnehmers ca. 96,50 €
    Hebelwirkung96,50 € Nettoverzicht finanzieren
    230 € Altersvorsorge

    Bei einem unterstellten Grenzsteuersatz von 30 Prozent und voller Sozialversicherungswirkung kann die Nettobelastung des Beschäftigten vereinfacht bei rund 96 bis 100 Euro liegen.

    Das bedeutet: Für einen Nettoverzicht von ungefähr 100 Euro fließen rund 230 Euro in den Vertrag. Die genaue Auswirkung hängt unter anderem von Steuerklasse, Krankenkasse, Kinderzahl, Kirchensteuer und weiteren Bezügen ab.

    Das sieht zunächst sehr attraktiv aus. Es wäre jedoch falsch, daraus unmittelbar eine Rendite abzuleiten.

    Denn gegenzurechnen sind:

    • Vertrags- und Verwaltungskosten,
    • eine gegebenenfalls geringere gesetzliche Rente,
    • Steuern im Ruhestand,
    • Kranken- und Pflegeversicherungsbeiträge,
    • eingeschränkte Verfügbarkeit des Kapitals,
    • mögliche Nachteile bei Arbeitgeberwechseln.
    Beispiel 2: Betriebsrente im Ruhestand

    Angenommen, ein pflichtversicherter Rentner erhält 2026 eine monatliche Betriebsrente von 350 Euro.

    AnnahmeBetrag Beispiel B
    Monatliche Betriebsrente350,00 Euro
    KV-Freibetrag 2026197,75 Euro
    KV-pflichtiger Teil 
    152,25 Euro
    Unterstellter KV-Satz für das Beispiel 17,5 %
    KV-Beitrag ca. 26,64 €
    PV-Beitrag bei 3,6 % auf vollen Zahlbetrag ca. 12,60 €
    Auszahlungsbetrag vor Einkommensteuer ca. 310,76 €

    Zusätzlich kann auf die Betriebsrente Einkommensteuer anfallen.

    Bei einem freiwillig gesetzlich Versicherten entfiele der Krankenversicherungsfreibetrag. Dort könnte grundsätzlich der gesamte Betrag von 350 Euro in die Beitragsberechnung einfließen.

    Die beiden Beispiele zeigen den entscheidenden Punkt: Eine gute Bruttorechnung ist noch keine gute Nettorechnung.

    Wann kann sich eine betriebliche Altersvorsorge lohnen?

    Eine betriebliche Altersvorsorge kann durchaus ein sinnvoller Bestandteil der Ruhestandsplanung sein. Besonders prüfenswert ist sie, wenn mehrere der folgenden Punkte erfüllt sind:

    • Der Arbeitgeber beteiligt sich deutlich und nicht nur mit dem geringstmöglichen Zuschuss.
    • Der Vertrag weist nachvollziehbare und angemessene Kosten auf.
    • Die Anlage passt zum Zeithorizont und zur Risikobereitschaft.
    • Regelungen bei Arbeitgeberwechsel, Elternzeit oder Arbeitslosigkeit sind klar.
    • Die spätere steuerliche Belastung wurde realistisch berücksichtigt.
    • Der voraussichtliche Status in der Krankenversicherung im Ruhestand wurde einbezogen.
    • Die bAV ergänzt eine bestehende Strategie, statt die gesamte Altersvorsorge zu ersetzen.

    Kritischer sollte gerechnet werden, wenn:

    • die Versorgung fast vollständig aus eigener Entgeltumwandlung finanziert wird,
    • der Arbeitgeber lediglich einen geringen Zuschuss zahlt,
    • hohe Abschluss- oder Verwaltungskosten anfallen,
    • häufige Arbeitgeberwechsel wahrscheinlich sind,
    • langfristige Liquidität und Flexibilität wichtig sind,
    • im Ruhestand voraussichtlich eine freiwillige gesetzliche Krankenversicherung besteht,
    • eine flexible private Alternative gar nicht verglichen wurde.

    Eine betriebliche Altersvorsorge ist weder automatisch hervorragend noch grundsätzlich schlecht. Sie ist eine langfristige Vereinbarung mit steuerlichen Vorteilen, gesetzlichen Nebenwirkungen und vertraglichen Kosten.

    Genau deshalb gehört sie nicht isoliert betrachtet, sondern in eine vollständige Ruhestandsplanung eingeordnet.

    Checkliste vor dem Abschluss

    Bevor Sie eine Entgeltumwandlung vereinbaren oder einen bestehenden Vertrag erhöhen, sollten mindestens diese Fragen beantwortet sein:

    1. Wie viel zahlt mein Arbeitgeber tatsächlich dazu
      Unterscheiden Sie zwischen dem gesetzlichen Zuschuss, einem freiwilligen Mehrbeitrag und einer vollständig arbeitgeberfinanzierten Versorgung.
    2. Welche Kosten entstehen?
      Lassen Sie sich Abschlusskosten, laufende Verwaltungskosten, Fondskosten und mögliche Kosten bei einem Arbeitgeberwechsel konkret in Euro ausweisen.
    3. Welche garantierte und welche prognostizierte Leistung erhalte ich?
      Eine Hochrechnung ist keine Garantie. Entscheidend ist, welche Annahmen zu Rendite, Kosten und Rentenfaktor verwendet werden.
    4. Was passiert bei einem Arbeitgeberwechsel?
      Prüfen Sie, ob der Vertrag übertragen, beitragsfrei gestellt oder privat fortgeführt werden kann und welche Kosten dabei entstehen.
    5. Wie sieht die Rechnung nach Steuern und Sozialabgaben aus?
      Eine belastbare Prüfung sollte Ansparphase und Auszahlungsphase zusammenführen. Dazu gehören auch die Auswirkungen auf die gesetzliche Rente und die Krankenversicherung im Ruhestand.
    6. Welche Alternativen wurden verglichen?
      Eine betriebliche Altersvorsorge sollte nicht nur mit „nichts tun“ verglichen werden. Relevant sind auch private Rentenlösungen, Wertpapierstrategien und andere Bausteine der Ruhestandsplanung.

    Häufige Fragen zur betrieblichen Altersvorsorge

    Ist die betriebliche Altersvorsorge steuerfrei?

    In der Ansparphase können Beiträge innerhalb bestimmter Grenzen steuerfrei sein. Die späteren Leistungen werden jedoch regelmäßig besteuert. Es handelt sich daher meist um eine Steuerverlagerung, nicht um eine vollständige Steuerbefreiung.

    Wie viel kann 2026 steuerfrei eingezahlt werden?

    Bei Direktversicherung, Pensionskasse und Pensionsfonds sind im ersten Dienstverhältnis grundsätzlich bis zu 8.112 Euro jährlich beziehungsweise 676 Euro monatlich steuerfrei.

    Wie viel ist 2026 sozialversicherungsfrei?

    Grundsätzlich sind bis zu 4.056 Euro jährlich beziehungsweise 338 Euro monatlich sozialversicherungsfrei.

    Muss der Arbeitgeber immer 15 Prozent zuschießen?

    Nein. Der Zuschuss ist grundsätzlich auf 15 Prozent festgelegt, aber nur soweit der Arbeitgeber tatsächlich Sozialversicherungsbeiträge einspart. Tarifvertragliche Abweichungen sind ebenfalls möglich.

    Muss ich auf eine Betriebsrente Krankenversicherung zahlen?

    Pflichtversicherte Rentner zahlen 2026 in der Krankenversicherung grundsätzlich nur auf den Teil der Betriebsrente, der den Freibetrag von 197,75 Euro übersteigt. In der Pflegeversicherung gilt lediglich eine Freigrenze. Für freiwillig gesetzlich Versicherte gilt der Krankenversicherungsfreibetrag nicht.

    Verringert die Entgeltumwandlung meine gesetzliche Rente?

    Soweit die Entgeltumwandlung sozialversicherungsfrei erfolgt, sinkt das rentenversicherungspflichtige Einkommen. Dadurch kann die spätere gesetzliche Alters- und Erwerbsminderungsrente geringer ausfallen.

    Wie viel kann 2026 steuerfrei eingezahlt werden?

    Bei Direktversicherung, Pensionskasse und Pensionsfonds sind im ersten Dienstverhältnis grundsätzlich bis zu 8.112 Euro jährlich beziehungsweise 676 Euro monatlich steuerfrei.

    Vermeidet eine Kapitalauszahlung die Krankenversicherungsbeiträge?

    Nein. Beitragspflichtige Kapitalleistungen werden regelmäßig auf 120 Monate verteilt. Ein Hundertzwanzigstel der Kapitalleistung gilt dann als monatlicher Versorgungsbezug.

    Fazit

    Die betriebliche Altersvorsorge bietet reale Vorteile. Steuerfreie Beiträge, eine mögliche Sozialversicherungsersparnis und ein Arbeitgeberzuschuss können den Aufbau einer zusätzlichen Altersversorgung deutlich unterstützen.

    Realiter ist die Rechnung aber komplexer als der Blick auf das aktuelle Nettogehalt.

    Wer heute Sozialversicherungsbeiträge spart, kann dadurch spätere gesetzliche Ansprüche reduzieren. Wer heute Steuern spart, muss die Leistung im Ruhestand regelmäßig versteuern. Und wer im Alter gesetzlich krankenversichert ist, muss mögliche Kranken- und Pflegeversicherungsbeiträge einplanen.

    Erst diese Gesamtbetrachtung zeigt, ob eine betriebliche Altersvorsorge zu Ihrer persönlichen Ruhestandsplanung passt.


    Ihre betriebliche Altersvorsorge im Gesamtbild prüfen

    Erst Klarheit in Zahlen, dann eine langfristig tragfähige Entscheidung.

    In einem 20-minütigen Beratungsgespräch ordnen wir ein, welche Rolle Ihre bestehende oder angebotene betriebliche Altersvorsorge in Ihrer Ruhestandsplanung spielen kann und welche Fragen vor einer Entscheidung noch beantwortet werden müssen.

    Disclaimer

    Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Steuer-, Rechts-, Sozialversicherungs- oder Anlageberatung dar. Die steuerliche und sozialversicherungsrechtliche Behandlung einer betrieblichen Altersvorsorge hängt unter anderem vom Durchführungsweg, Vertragsbeginn, Finanzierungsmodell, Versicherungsstatus und den persönlichen Verhältnissen ab.

    Die genannten Werte entsprechen dem Rechts- und Informationsstand vom 29. Juni 2026 und können sich durch gesetzliche Änderungen oder neue Rechtsprechung verändern. Verbindliche steuerliche Auskünfte dürfen nur entsprechend befugte Steuerberater oder Finanzbehörden erteilen. Fragen zur Sozialversicherung sollten zusätzlich mit der zuständigen Krankenkasse, der Deutschen Rentenversicherung oder der Lohnabrechnung geklärt werden.

  • Altersvorsorge-Reform 2027: Was sich für Verbraucher ändert

    Altersvorsorge-Reform 2027: Was sich für Verbraucher ändert

    Bild: vegefox.com / Adobe Stock

    Ab dem 1. Januar 2027 soll die geförderte private Altersvorsorge in Deutschland grundlegend neu aufgestellt werden. Die bisherige Riester-Welt wird nicht einfach nur kosmetisch überarbeitet, sondern durch neue Produktformen, neue Förderregeln und mehr Kapitalmarktorientierung ergänzt beziehungsweise ersetzt. Bundestag und Bundesrat haben der Reform inzwischen zugestimmt; die neuen Produkte können Anbieter ab dem 1. Januar 2027 anbieten.

    Das klingt erst einmal positiv. Mehr Renditechancen, mehr Flexibilität, einfachere Förderung, weniger starre Garantien. Und ja: Viele Punkte gehen in die richtige Richtung, aber Altersvorsorge bleibt Altersvorsorge. Es geht um Entscheidungen mit einer Laufzeit von Jahrzehnten. Genau deshalb sollte niemand vorschnell Altverträge kündigen, auf tolle, neue Werbeversprechen reagieren oder sich durch neue Depot-Angebote unter Druck setzen lassen.

    Die zentrale Frage ist nicht: „Ist das neue Altersvorsorgedepot gut oder schlecht?“, sondern „Passt es zu meinem Leben, meiner Einkommens- und Steuersituation, meinem bestehenden Vertrag und meinem Ruhestandsziel?“

    Stand: Juni 2026 – Regelungen können sich ändern. 

    Inhaltsverzeichnis 

    Was ändert sich ab 2027 bei der privaten Altersvorsorge?

    Die Reform soll die geförderte private Altersvorsorge renditestärker, flexibler und verständlicher machen. Künftig soll es neben Garantieprodukten auch Altersvorsorgedepots ohne Garantie geben. Damit wird die Tür für stärker kapitalmarktorientierte Lösungen geöffnet, also etwa für global gestreute Aktienanlagen oder ETF-basierte Konzepte.

    Grob gesagt entstehen künftig drei Richtungen:

    1. Das Altersvorsorgedepot
      Hier steht die Kapitalmarktorientierung im Vordergrund. Das bedeutet mehr Renditechancen, aber auch Wertschwankungen. Eine Garantie gibt es nicht zwingend.
    2. Das Standarddepot Altersvorsorge
      Dieses soll besonders einfach und kostengünstig sein. Beim Standardprodukt sind die Effektivkosten auf 1,0 Prozent begrenzt.
    3. Garantieprodukte
      Für sicherheitsorientierte Sparer bleiben Produkte mit Garantie möglich. Künftig soll es neben 100 Prozent Garantie auch eine niedrigere Garantie von 80 Prozent der eingezahlten Beträge geben. Das kann mehr Renditechancen ermöglichen, bleibt aber ein anderer Ansatz als ein reines Depotmodell.

    Grundsätzlich ist das ein Fortschritt. Die alte Riester-Welt war für viele Menschen zu starr, zu kompliziert und durch hohe Garantievorgaben oft renditeschwach. Aber mehr Auswahl löst noch kein Vorsorgeproblem, denn mehr Auswahl bedeutet auch mehr Verantwortung bei der Entscheidung.

    Was ist das neue Altersvorsorgedepot?

    Das neue Altersvorsorgedepot soll eine staatlich geförderte, kapitalmarktorientierte Altersvorsorge ermöglichen. Anders als bei klassischen Riester-Verträgen steht nicht mehr zwingend eine lebenslange Garantie im Mittelpunkt. Stattdessen soll das Geld stärker in chancenreichere Anlagen fließen können.

    Die Verbraucherzentrale beschreibt das staatlich organisierte Standardprodukt als Altersvorsorgedepot, das ab Januar 2027 eine standardisierte, breit gestreute und kostengünstige Anlage ermöglichen soll. Details zum staatlichen Standardprodukt werden allerdings noch im Rahmen einer Verordnung beraten.

    Das ist wichtig: Das neue Produkt ist beschlossen, aber die praktische Umsetzung ist noch nicht vollständig sichtbar. Welche Anbieter gute Lösungen liefern, wie die tatsächlichen Kosten aussehen, welche Fonds eingesetzt werden, wie flexibel Wechsel funktionieren und wie gut die Bedingungen im Kleingedruckten sind – all das muss man sich konkret anschauen, sobald die Produkte real am Markt sind.

    Ein Altersvorsorgedepot ist also keine automatische Verbesserung. Vielmehr ist es ein (weiteres) Werkzeug. Und wie bei jedem Werkzeug gilt: Entscheidend ist, ob es zum Ziel passt. Denken Sie an das Beispiel mit dem Hammer und dem Wändestreichen aus unserem Artikel „Konzept schlägt Produkt.“.

    Wie funktioniert die neue Förderung?

    Die Förderung soll ab 2027 einfacher werden. Statt der bisherigen starren Riester-Zulagenlogik richtet sich die Grundzulage künftig stärker nach der eigenen Einzahlung.

    Die folgende Übersicht zeigt vereinfacht, wie die neue Zulagenförderung für Neuverträge ab 2027 aufgebaut sein soll:

    Auf den ersten Blick wirkt diese Förderung attraktiv, besonders für Familien, junge Sparer und Menschen, die mit überschaubaren Monatsbeiträgen starten möchten. Entscheidend ist aber nicht nur die Höhe der Zulage, sondern auch, ob die Förderung nach Kosten, Steuern, Laufzeit und persönlicher Ruhestandsplanung wirklich einen Vorteil bringt. Eine derartige Förderung ist auch nur dann wertvoll, wenn das Gesamtkonzept stimmt und die Lösung in Ihre Ruhestandsplanung passt.

    Was passiert mit bestehenden Riester-Verträgen?

    Für bestehende Riester-Verträge gilt Bestandsschutz. Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden oder noch werden, können mit der bisherigen steuerlichen Förderung weitergeführt werden. Das ist einer der wichtigsten Punkte für Verbraucher.

    Ein bestehender Riester-Vertrag muss nicht automatisch gekündigt, beitragsfrei gestellt oder übertragen werden. Ein Wechsel in die neue Förderwelt kann möglich sein, aber er muss ordentlich geprüft werden. Beim Wechsel in einen Neuvertrag zu den neuen Konditionen können Wechsel-, Abschluss- und Vertriebskosten anfallen. Außerdem ist ein Wechsel zurück in die alte steuerliche Förderung nicht mehr möglich.

    Deshalb ist jedes pauschale „Altvertrag raus, neues Depot rein“ fragwürdig, um nicht zu sagen unseriös. Ein alter Vertrag kann Schwächen haben, ja. Er kann zu teuer, zu unflexibel oder zu renditeschwach sein, aber er kann auch Vorteile enthalten, die man nicht leichtfertig verwerfen sollte. Alte Garantien, bestehende Förderbedingungen, bereits aufgebaute Zulagen, steuerliche Besonderheiten oder eine Auszahlungsstruktur, die in der Tat zur persönlichen Situation passt.

    Warum Kosten jetzt noch wichtiger werden

    Die Kostenfrage wird durch die Reform noch interessanter. Das Standarddepot soll eine Effektivkostenquote von maximal 1,0 Prozent haben. Das klingt niedrig, ist aber über lange Laufzeiten trotzdem nicht ganz harmlos. Die Verbraucherzentralen weisen darauf hin, dass selbst eine Effektivkostenquote von 1,0 Prozent über 40 Jahre einen erheblichen Teil der Kapitalmarkterträge aufzehren kann.

    Und noch wichtiger: Diese Kostengrenze gilt nur für Standarddepots. Daneben können Anbieter weitere Altersvorsorgeverträge anbieten, bei denen der Kostendeckel nicht zwingend greift. Die Verbraucherzentralen warnen deshalb ausdrücklich vor teureren „Premium“-Modellen, zusätzlicher Fondsauswahl oder Betreuungsleistungen, die am Ende deutlich höhere Kosten verursachen können.

    Das bedeutet für Verbraucher:
    Ein günstiges Produkt ist nicht automatisch passend.
    Ein teureres Produkt ist nicht automatisch schlecht.
    Aber hohe Kosten müssen einen echten, nachvollziehbaren Mehrwert liefern. Bei Altersvorsorge zählt was nach Kosten, Steuern und Laufzeit übrig bleibt.

    Auszahlungsplan statt lebenslanger Rente: Chance oder Risiko?

    Eine weitere große Änderung betrifft die Auszahlungsphase. Bisher war bei Riester-Verträgen grundsätzlich eine lebenslange Rentenzahlung vorgesehen, künftig soll mehr Flexibilität möglich sein. Zu Beginn der Auszahlungsphase können Sparer zwischen zwei Möglichkeiten wählen:

    • „eine lebenslange Leibrente, also eine bestimmte monatliche Rentenzahlung bis zum Lebensende;
    • ein befristeter Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr läuft. Ein längerer Auszahlungsplan ist möglich. Noch nicht ausgezahltes Vermögen ist in diesen Fällen vererbbar. Mit Ablauf des Auszahlungsplans ist das Vermögen verzehrt, es erfolgen keine weiteren Auszahlungen mehr.“

    So das Bundesfinanzministerium.

    Ein Auszahlungsplan kann zu höheren monatlichen Auszahlungen führen als eine klassische lebenslange Rente. Dafür trägt der Sparer aber stärker das Risiko, sehr alt zu werden und später keine Zahlung aus diesem Vertrag mehr zu erhalten. Aber auch hier gilt: Es gibt keine pauschal richtige Antwort. Wer familiär vorbelastet ist, sehr langfristig plant, andere lebenslange Rentenbausteine hat oder bewusst Vererbbarkeit möchte, bewertet diese Frage anders als jemand, der maximale Sicherheit bis ans Lebensende sucht.

    Altersvorsorge ist keine reine Produktentscheidung, sondern vielmehr eine Lebensplanungsentscheidung.

    Lesen Sie mehr

    Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge

    Neues Altersvorsorgedepot: Renten-Chance oder teure Verkaufsfalle?

    Wahrnehmungslücken in der Altersvorsorge: Warum gute Finanzberatung mit klarer Kommunikation beginnt

    Für wen die Reform interessant sein kann

    Die Reform kann besonders interessant sein für Menschen, die langfristig vorsorgen wollen, Kapitalmarktschwankungen aushalten können und staatliche Förderung sinnvoll in ihre Gesamtstrategie einbinden möchten.

    Relevant kann sie vor allem sein für:

    • Familien mit Kindern, weil die neue Kinderzulage bei passenden Eigenbeiträgen attraktiv sein kann.
    • Jüngere Sparer, weil frühes Beginnen durch lange Laufzeit und Berufseinsteigerbonus begünstigt wird.
    • Selbständige und bestimmte berufsständisch Versorgte, weil der förderberechtigte Personenkreis erweitert wird. Künftig sollen unter anderem selbständig Erwerbstätige mit Einkünften nach § 15 oder § 18 EStG und abgegebener Steuererklärung grundsätzlich unmittelbar förderberechtigt sein.
    • Menschen mit hohem Steuerbewusstsein, weil geförderte Altersvorsorge in der Ansparphase steuerlich begünstigt wird und Leistungen später nachgelagert besteuert werden. Während der Ansparphase werden Wertsteigerungen und Erträge in den Altersvorsorgeverträgen nicht besteuert; besteuert wird erst in der Auszahlungsphase.

    Aber: Gerade für steuerlich gut aufgestellte Haushalte muss sorgfältig verglichen werden. Ein normales ETF-Depot, eine versicherungsbasierte Altersvorsorge, eine Basisrente, ein bestehender Riester-Vertrag oder eine Kombination mehrerer Bausteine können je nach Ziel, Einkommen, Liquiditätsbedarf und Ruhestandsplanung sinnvoll(er) sein.

    Was Sie jetzt konkret tun sollten

    Das Wichtigste zuerst: Nicht hektisch handeln. Die Verbraucherzentralen warnen bereits vor einer Verkaufswelle neuer Verträge und empfehlen, sich unabhängig zu informieren sowie insbesondere die Konditionen des staatlich organisierten Standardprodukts abzuwarten. Es besteht kein Grund für voreilige Abschlüsse.

    Aus unserer Sicht sind jetzt diese vier Schritte sinnvoll:

    1. Bestehende Verträge nicht vorschnell verändern
      Kündigen Sie keinen Riester-Vertrag, stellen Sie ihn nicht unüberlegt beitragsfrei und übertragen Sie ihn nicht allein aufgrund einer Werbeanzeige oder eines Depotvergleichs.
    2. Förderquote und Kosten prüfen
      Rechnen Sie durch, welche Förderung Sie tatsächlich erhalten würden. Entscheidend ist nicht die maximale Zulage auf dem Papier, sondern Ihre persönliche Förderquote nach Eigenbeitrag, Kinderzahl, Steuersituation und Laufzeit.
    3. Steuerliche Wirkung einordnen (lassen)
      Geförderte Altersvorsorge verschiebt die Besteuerung häufig in die Zukunft. Das kann sinnvoll sein, muss aber zur späteren Einkommenssituation passen. Besonders bei höheren Einkommen sollte man nicht nur auf die Förderung schauen, sondern auf das Nettoergebnis im Ruhestand.
    4. Das Thema in die gesamte Ruhestandsplanung integrieren
      Die neue Altersvorsorge sollte nicht isoliert betrachtet werden. Sie muss zur gesetzlichen Rente, betrieblichen Altersversorgung, bestehenden Versicherungen, Depotvermögen, Immobilien, Liquidität und Steuerstrategie passen.

    Denken Sie stets daran: Konzept schlägt Produkt. Immer.

    Fazit

    Die Reform der privaten Altersvorsorge ist für Verbraucher relevant, klar. Sie bringt neue Chancen, vor allem durch mehr Kapitalmarktorientierung, einfachere Zulagen und flexiblere Auszahlungsformen. Aber sie macht Altersvorsorge nicht unbedingt einfacher. Wer nur auf Förderung schaut, übersieht Kosten. Wer nur auf Kosten schaut, übersieht Steuern. Wer nur auf Rendite schaut, übersieht Risiko. Wer nur auf ein neues Produkt schaut, übersieht womöglich sein eigentliches Ziel.

    Das Ziel ist nicht, irgendein Altersvorsorgedepot abzuschließen. Das Ziel ist ein planbarer Ruhestand mit klaren Zahlen, sauberer Struktur und einer Strategie, die auch in 10, 20 oder 30 Jahren noch Sinn ergibt.

    Unser Rat: Bleiben Sie ruhig. Sammeln Sie Informationen. Prüfen Sie bestehende Verträge. Und treffen Sie keine vorschnelle Entscheidung, nur weil ab 2027 ein neues Produkt am Markt ist.


    Sie haben bereits einen Riester-Vertrag oder möchten wissen, ob die neue Altersvorsorge-Reform ab 2027 für Sie sinnvoll sein könnte?

    Dann lassen Sie Ihre Situation strukturiert prüfen. Bei König Finanzen betrachten wir nicht nur ein einzelnes Produkt, sondern Ihre gesamte Ruhestandsplanung: bestehende Verträge, Steuerwirkung, Fördermöglichkeiten, Kosten, Liquidität und Ihr persönliches Ziel.

    Vereinbaren Sie ein Beratungsgespräch und bringen Sie Klarheit in Ihre Altersvorsorge, bevor Sie eine Entscheidung treffen.

    Transparenz-Hinweis // Disclaimer

    Stand: Mai / Juni 2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Anlage-, Rechts- oder Steuerberatung. Die konkreten Auswirkungen der Altersvorsorge-Reform hängen von Ihrer persönlichen Situation, bestehenden Verträgen, steuerlichen Rahmenbedingungen und zukünftigen Produktbedingungen ab. Regelungen, Verwaltungsanweisungen und Anbieterbedingungen können sich ändern. Eine individuelle Prüfung ist vor Vertragsänderungen, Kündigungen, Übertragungen oder Neuabschlüssen dringend empfehlenswert.